M&A 일회성 비용과 환율 하락에 순이익 60% 급감
"일시적 실적 부진으로 우려 과도…비교기업 대비 저평가돼"
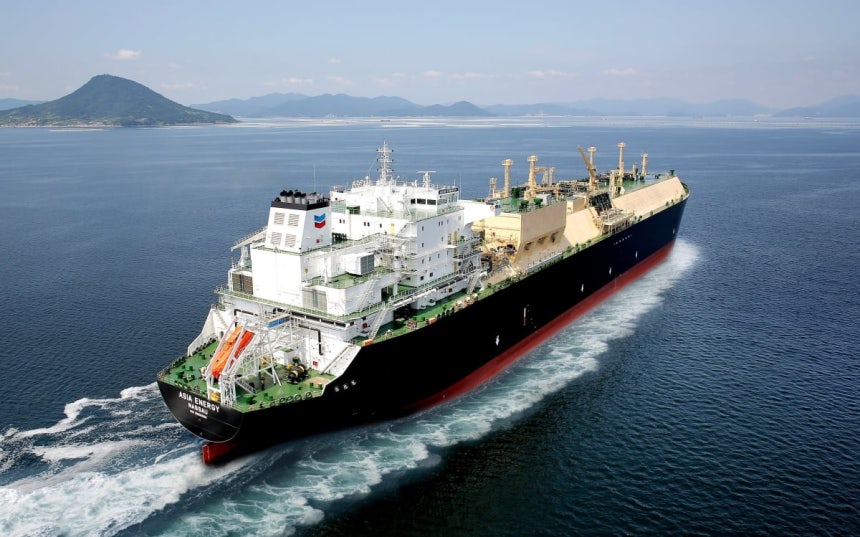 HD현대마린솔루션과 셰브론이 저탄소 선박으로 개조하기로 한 16만 입방미터급 LNG운반선. HD현대마린솔루션 제공
HD현대마린솔루션이 지난 26일 3분기 실적 발표 직후 14% 가까이 급락했다가 반등에 나섰다. 증권사 7곳이 목표주가를 일제히 낮췄지만, 외환손실과 일회성 비용을 제외하면 본업의 이익 창출 능력은 훼손되지 않았다는 분석이 매수세를 자극한 것으로 풀이된다. 특히 선박 사후관리(AM) 사업의 매출이 7개 분기 연속 사상 최대치를 경신한 점이 부각됐다.
28일 한국거래소에 따르면 HD현대마린솔루션은 전날 4.19% 상승한 17만6700원에 거래를 마쳤다. 직전 거래일인 지난 26일에는 3분기 실적이 시장 기대치에 미치지 못한 것으로 나타나면서 주가가 약 13.69% 급락했다가, 이튿날인 27일 반등을 시도한 모습이다.
HD현대마린솔루션의 3분기 연결 기준 매출액은 6501억원으로 전년 동기 대비 26.7% 증가하며 분기 최대치를 기록했다. 영업이익도 2.2% 늘어난 957억원을 기록했다. 다만 영업이익은 컨센서스(증권사 추정치 평균)인 1058억원을 약 9.6% 밑돌았고, 당기순이익은 전년 동기 대비 59.1% 급감한 326억원에 그쳤다.
순이익 감소의 주요 원인으로는 글로벌 선박 정비업체 골텐스 인수 관련 비용과 환율 하락이 지목됐다. 골텐스 인수 과정에서 약 90억원의 일회성 비용이 발생했고, 인수대금 지급을 위해 확보한 달러화 예금 등의 가치가 원화 강세로 하락하면서 외환 관련 손실로 589억원이 반영됐다.
삼성증권은 지난 26일의 주가 하락을 과민 반응으로 평가했다. 한영수 삼성증권 연구원은 "3분기 실적 부진은 일회성 비용과 환율로 인한 일시적 현상으로 우려는 과도하다"고 말했다. 다만 조선업종 전반의 밸류에이션(실적 대비 주가 수준) 하락을 반영해 목표주가는 기존 30만원에서 24만3000원으로 약 19% 낮췄다.
다른 증권사도 목표주가를 잇달아 하향 조정했다. SK증권과 NH투자증권은 각각 34만원과 31만원에서 28만원으로 낮췄고, KB증권은 31만원에서 22만5000원으로 하향했다. 유안타증권은 44만8000원에서 38만8000원, 하나증권은 33만원에서 29만원, 미래에셋증권은 36만원에서 25만원으로 목표주가를 낮췄다.
목표주가를 내린 7개 증권사 모두 투자의견은 ‘매수’를 유지했다. 핵심사업의 수익성에 주목하면서다. 선박 연료 공급 사업인 벙커링을 제외한 AM·친환경·디지털솔루션 사업의 3분기 매출은 3565억원, 영업이익은 952억원으로 영업이익률 26.7%를 기록했다. 전분기 27.1%와 비교해 환율 하락 속에서도 수익성이 0.4%포인트 떨어지는 데 그쳤다.
특히 핵심 수익원인 AM솔루션 부문의 매출은 2827억원으로 전년 동기 대비 15.7% 증가하며 7개 분기 연속 사상 최고치를 경신했다. 엔진 부품 매출이 14.1% 늘어난 1930억원을 기록한 가운데 장기유지보수계약(LTSA) 수주잔고도 연초 대비 21% 증가한 약 5억8600만달러로 확대됐다. AM 서비스 대상 선박은 3분기 말 1만376척에 달했으며, 이 가운데 수익성이 높은 이중연료 엔진 탑재 선박은 905척으로 늘었다.
NH투자증권은 이러한 본업의 성장성을 근거로 현재 기업 가치가 저평가됐다고 판단했다. 정연승 NH투자증권 연구원은 "내년 예상 실적 기준 주가수익비율(PER)이 18.9배로 비교 기업 평균(22.9배) 대비 18% 할인돼 밸류에이션 저평가 국면"이라고 판단했다. 고수익성 이중연료 엔진 매출 확대와 골텐스 인수에 따른 서비스 시장 확장 가능성도 긍정적으로 평가했다.
중장기 성장 동력으로는 인공지능(AI) 데이터센터용 발전엔진 유지보수 사업이 꼽힌다. HD현대마린솔루션은 미국 에이페리온과 발전엔진 장기유지보수 및 운영관리 계약을 협의 중이다. 증권가에서는 올해 말부터 내년 초 사이 계약이 구체화될 것으로 예상하고 있다. NH투자증권은 관련 매출이 2029년 하반기부터 발생할 것으로 전망했다.
이동헌 신한투자증권 연구원은 "서비스 선박과 장기 정비계약이 쌓이면서 이익이 커지는 구조는 그대로"라고 분석했다. 신한투자증권은 골텐스 인수와 AI 데이터센터용 발전엔진 정비사업의 성장 가능성을 반영해 목표주가를 25만원, 투자의견을 '매수'로 제시하며 신규 분석을 시작했다.
단기 성장 속도에 대한 경계도 남아 있다. 유안타증권은 선박 AM 사업의 현물성 매출 증가세가 둔화할 가능성을 지적했다. 부유식 데이터센터(FDC) 사업도 초기 설계 단계에 머물러 있어 단기간 내 수주 성과를 기대하기는 어렵다고 평가했다. 삼성증권 역시 신규 수주에 대한 시장 기대가 실제 사업 진행 속도보다 앞서 있다고 분석했다.