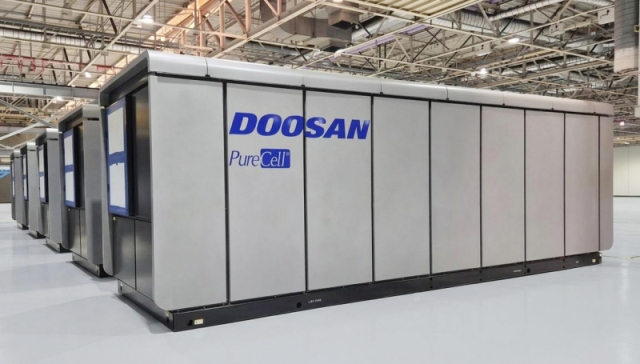
 두산퓨얼셀의 PAFC 제품 모습. [사진=두산퓨얼셀]
[디지털데일리 채수웅기자] 두산퓨얼셀이 3분기 매출을 큰 폭으로 늘리고 영업적자도 전분기 대비 줄였지만 흑자 전환에는 실패했다.
두산퓨얼셀은 3분기 연결 기준 매출 1452억원, 영업적자 170억원을 기록했다고 28일 밝혔다.
매출은 전년 동기대비 59.9%나 증가했다. 지난 2분기에서 이연됐던 국내 PAFC 프로젝트의 납품이 재개되고 독일 리베리온(Reverion)향 SOFC 스택 공급이 시작되면서 매출이 크게 늘었다.
하지만 영업적자는 전년동기대비 5.4%p 확대되며 흑자전환에 실패했다.
다만, 전분기에 비해서는 영업적자가 339억원 축소됐다.
매출 확대와 원가 부담 완화로 손실폭을 줄였다. 연결 기준 매출총손실은 전분기 406억원에서 69억원으로 축소됐다. 회사는 SOFC 스택 생산 확대에 따른 공장 가동률 상승과 서비스 원가의 일시적 감소 등이 실적 개선에 기여했다고 설명했다.
다만 매출 증가에도 여전히 영업적자를 기록하면서 추가적인 수익성 개선이 필요한 상황이다.
두산퓨얼셀은 하반기 국내외 수주 확대를 바탕으로 향후 매출 증대에 속도를 낼 계획이다.
올해 9월까지 누적 신규 수주는 66MW를 기록했다. 회사는 4분기에 국내 청정수소발전의무화제도(CHPS) 관련 물량과 북미 공급계약 등이 반영되면서 71MW 이상의 추가 수주가 가능할 것으로 전망했다. 이에 따라 올해 연간 수주 규모는 137MW에 추가 물량을 더한 수준으로 지난해 실적 72MW를 크게 웃돌 것으로 예상했다.
해외 시장에서는 북미 PAFC 공급계약 2건을 통해 총 8236억원의 계약을 확보했다. 독일 리베리온과도 1087억원 규모의 SOFC 스택 공급계약을 체결했다. 북미 공급계약은두산의 미국 자회사 하이엑시엄과 체결한 것으로 3222억원 규모의 2차 계약 물량은 2028년부터 순차적으로 북미에 공급될 예정이다.
대규모 수주에 대응하기 위한 생산능력 확대도 추진한다.
두산퓨얼셀은 기존 생산라인 재가동을 시작해 최대 390MW의 생산능력을 확보하고 핵심 협력사와 2028년까지의 공급 물량 및 일정을 사전 협의해 납품 차질을 최소화할 계획이다. SOFC 생산공정에서는 핵심 공정 수율 90% 달성을 목표로 품질 개선을 진행하고 있다.
재무구조 개선을 위한 자금 조달도 병행한다.
두산퓨얼셀의 올해 9월 말 연결 기준 부채비율은 393%로 지난해 말 보다 167%p 상승했다. 순차입금은 같은 기간 4760억원에서 6428억원으로 증가했다.
회사는 대규모 수주 물량의 생산과 납품에 필요한 운영자금을 확보하고 차입금 상환 부담을 줄이기 위해 총 4000억원 규모의 영구채 발행을 결정했다. 전환사채(CB) 3000억원과 신주인수권부사채(BW) 1000억원으로 구성되며 자본 확충을 통해 재무구조를 개선한다는 방침이다.