 필옵틱스 오산사옥/사진 = 필옵틱스 홍보영상 캡처
정정 시점도 공교롭다. 삼성SDI가 실제로 풋옵션을 행사할 수 있는 기간이 열린 뒤에야 장부를 바로잡으면서 내부통제와 외부감사가 사실상 제 역할을 하지 못했다는 지적이 나온다.
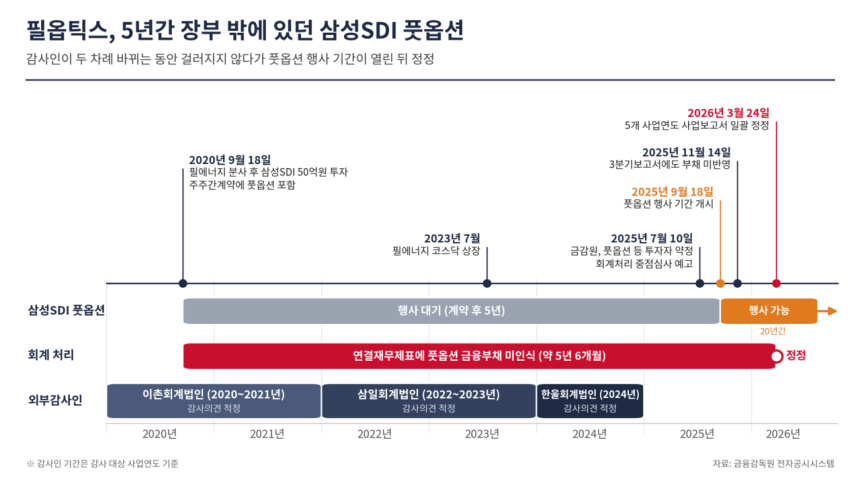
29일 금융감독원 전자공시시스템에 따르면 필옵틱스는 올해 3월 2020~2024년 5개 사업연도 사업보고서를 일괄 정정했다. 정정 사유는 2020년 삼성SDI와 맺은 주주간계약상 풋옵션을 연결재무제표에 금융부채로 인식하지 않았다는 것이다.
해당 약정은 2020년 삼성SDI의 필에너지 투자 과정에서 맺어졌다. 필옵틱스는 2차전지 장비 사업을 떼어내 자회사 필에너지를 세웠고 삼성SDI는 50억원을 투자해 지분 20%를 확보했다.
이때 삼성SDI는 계약일로부터 5년이 지난 2025년 9월18일부터 20년 동안 보유한 필에너지 주식을 필옵틱스에 되팔 수 있는 권리를 받았다.
풋옵션은 정해진 조건에 주식을 상대방에게 팔 수 있는 권리다. 자회사 소수주주에게 이런 권리를 내준 지배회사는 연결재무제표에서 행사 여부와 관계없이 사줘야 할 금액을 처음부터 금융부채로 잡아야 한다. 결정권이 삼성SDI에만 있어 필옵틱스로서는 피할 수 없는 의무이기 때문이다.
 필옵틱스 풋옵션 재무제표 정정 타임라인/클로드의 도움을 받아 시각화하고 기자가 최종 검토·확인해 제작한 그래픽입니다. 그래픽에 포함된 데이터와 내용은 기자가 직접 취재한 결과물입니다.
내부회계관리제도에 대한 외부감사인의 검토·감사에서도 중요한 문제는 지적되지 않았다. 2020~2021년에는 검토가 이뤄졌고, 2022~2024년에는 감사를 받아 모두 적정 의견이 제시됐다. 정정된 보고서에도 당시 검토·감사 결과는 그대로 남았다.
정정이 이뤄진 시점도 눈여겨볼 부분이다. 필옵틱스가 사업보고서를 일괄 정정한 것은 삼성SDI의 풋옵션 행사 기간이 열린 지 6개월 뒤였다.
행사 기간이 시작된 뒤 제출한 분기보고서에서도 관련 내용은 확인되지 않았다. 지난해 11월 14일 공시한 3분기보고서의 연결재무제표 주석에는 해당 금융부채와 주주간계약에 대한 설명이 기재되지 않았다. 삼성SDI가 필옵틱스에 주식 매입을 요구할 수 있는 단계에 들어선 뒤에도 관련 의무가 연결재무제표에 반영되지 않았다.
다른 기업들의 처리 방식과 견주면 차이가 뚜렷하다. 비지에프에코머티리얼즈는 지난해 3분기보고서에서 자회사 비지에프에코솔루션의 사모펀드 투자자에게 내준 풋옵션에 대해 행사가격의 현재가치를 비지배지분부채로 계상하고 행사 대상 주식 수까지 주석에 공개했다. 에코프로도 에코프로이노베이션 등 자회사 지분에 걸린 풋옵션에 따른 주식 매수의무를 부채로 인식했다.
감독당국도 이 같은 유형을 겨냥하고 있다. 금감원은 지난해 재무제표 중점심사 회계이슈로 투자자 약정 회계처리를 꼽았다. 풋옵션이 붙은 종속기업 지분을 금융부채가 아닌 자본으로 계상한 사례와 풋옵션 사실을 주석에서 누락한 사례를 위반 유형으로 제시했다. 필옵틱스의 오류도 이 유형과 맞닿아 있다.
학계에서도 주석 공시 누락에 대한 지적이 나온다. 정정 전에는 해당 약정에 대한 주석 공시도 빠져 있었다. 손재성 숭실대 회계학과 교수는 "주석에는 항상 표시해 놨어야 한다"며 "행사가격과 산정 방식도 주석으로 공시해야 한다"고 설명했다.