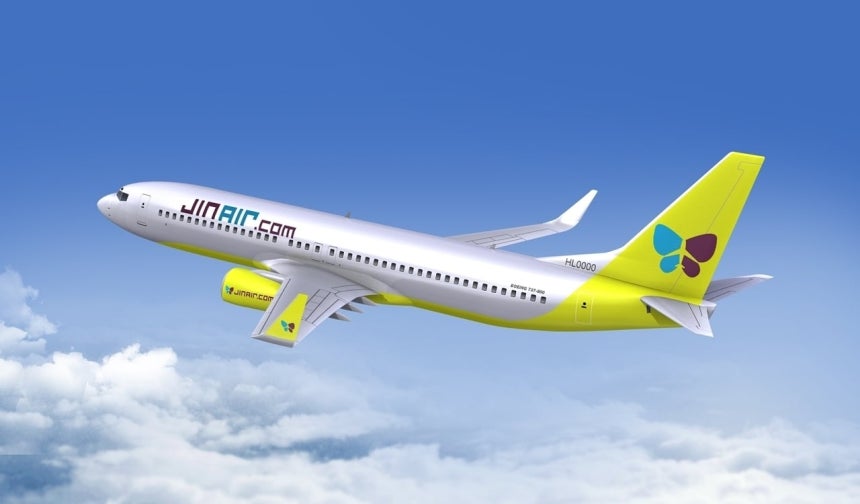
 진에어 B737-800 항공기. /진에어 제공
진에어는 2027년 1분기 에어부산과 에어서울을 흡수합병해 통합 진에어로 출범할 예정이다. 통합 이후 보유 기재는 약 60대, 연간 매출액은 3조원 수준으로 국내 최대 저비용항공사(LCC)로 자리 매김할 것으로 전망됐다.
안도현 하나증권 연구원은 “통합에 따른 운영 효율성 개선도 기대된다”면서 “진에어와 에어서울은 노선 중복도가 높아 통합 이후 노선·기재 운영 효율화가 가능할 것으로 예상되며, 에어부산과의 통합은 인천-김해의 연결성 강화로 이어질 전망“이라고 설명했다.
특히 에어부산은 부산발 국제노선을 중심으로 타 LCC 대비 높은 수익성을 기록해왔다는 점에서 통합 이후 수익성 개선 여력도 높다고 분석됐다.
안 연구원은 “아웃바운드 수요 회복과 규모의 경제 효과를 감안하면 장기적으로 통합 진에어의 이익 증가 폭은 경쟁사 대비 클 것으로 예상한다”고 설명했다.
다만 통합에 따른 시너지 효과가 실적에 반영되기까지는 시간이 필요할 것으로 전망됐다.
안 연구원은 “노선과 슬롯 재조정이 필요하고 일시적인 통합 비용이 발생할 수 있기 때문”이라며 “노선 운영과 비용 구조가 안정화되는 2028년부터는 기재 교체와 규모의 경제에 따른 수익성 개선 효과가 본격화될 것으로 전망한다”고 설명했다.
하나증권은 2027년 흡수합병 후 통합 진에어의 합산 매출액을 3조550억원, 영업이익 1300억원, 당기순이익 800억원으로 전망했다.