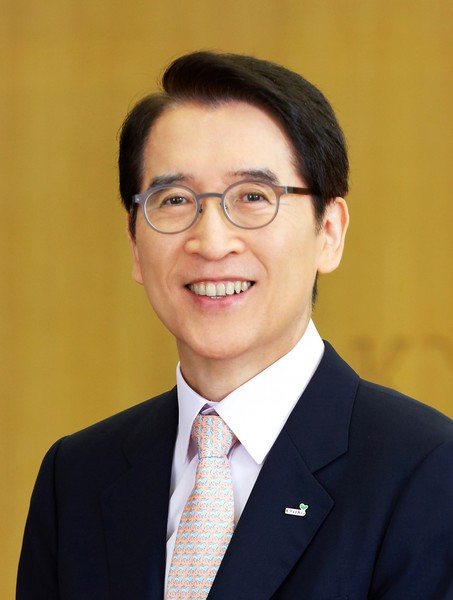
 신창재 교보생명 회장 [사진=교보생명]
FI 주당 31만원 회수 희망…교보증권 3000억 증자·SBI저축은행 편입으로 비보험 사업 확대
[디지털데일리 강기훈기자] 기업공개(IPO)를 다시 추진하는 교보생명이 약 6조4000억원의 기업가치를 인정받기 위해 금융지주 전환과 비보험 계열사 육성에 속도를 내고 있다. 기존 상장 생명보험사보다 높은 평가를 받아야 하는 만큼 교보증권과 SBI저축은행, 자산운용 등에서 실제 이익을 얼마나 만들어내느냐가 몸값을 좌우할 변수로 떠올랐다.
2일 투자은행(IB)업계에 따르면 교보생명 재무적투자자(FI)인 IMM프라이빗에쿼티(PE)와 EQT파트너스는 현재 각각 지분 5.23%를 보유하고 있다. 이들은 IPO 등을 통한 투자금 회수 가격으로 주당 30만~31만원 이상을 희망하는 것으로 알려졌다. 주당 31만원을 적용하면 교보생명의 기업가치는 약 6조4000억원에 달한다.
FI의 투자 기간도 길어졌다. IMM·EQT 등을 포함한 컨소시엄은 2012년 교보생명 지분 24%를 당시 주당 24만5000원에 인수하면서 2015년까지 IPO가 이뤄지지 않으면 풋옵션을 행사할 수 있도록 했다. 그러나 상장이 지연되면서 투자 기간은 10년을 넘겼고, 남은 FI의 투자금 회수 가격을 둘러싼 협의도 이어지고 있다.
문제는 시장의 평가다. 지난 6월 말 교보생명의 지배기업 소유주지분 약 10조1600억원을 기준으로 기업가치 6조4000억원은 주가순자산비율(PBR) 약 0.6배에 해당한다. PBR은 기업의 시장가치를 순자산과 비교한 지표다.
이는 당시 삼성생명과 한화생명의 PBR인 각각 0.36배, 0.26배보다 높은 수준이다. 반면 우리금융은 0.6배 안팎, KB금융은 1배를 웃돌았다. FI가 원하는 가격을 충족하려면 기존 생명보험사보다 금융지주에 가까운 평가를 받아야 하는 셈이다.
신창재 회장이 추진하는 금융지주 전환도 이 같은 기업가치 제고 전략과 맞닿아 있다. 교보생명은 2023년 이사회에 금융지주 전환 로드맵을 보고했지만 FI 분쟁과 지배구조 정비 등이 이어지면서 일정이 지연됐다.
올해는 SBI저축은행을 자회사로 편입해 비보험 사업 기반을 넓혔다. 보험과 증권에 이어 저축은행까지 확보하면서 여·수신 기능을 갖춘 금융그룹으로 사업 영역을 확대했다.
지난 8월에는 교보악사자산운용의 잔여 지분 50%를 1075억원에 인수해 완전자회사로 만들었다. 9월에는 사명을 교보자산운용으로 변경하고 상장지수펀드(ETF)와 퇴직연금 등 사업 확대에 나섰다. 보험·증권·저축은행·자산운용을 아우르는 금융그룹의 틀이 갖춰지고 있는 것이다.
보험 본업의 기초체력도 유지되고 있다. 올해 상반기 신계약 보험계약마진(CSM)은 8060억원으로 전년 동기보다 51.5% 증가했다. 6월 말 보유계약 CSM도 6조9250억원으로 11.0% 늘었다. CSM은 보험사가 보유한 계약에서 앞으로 벌어들일 것으로 예상되는 이익을 뜻한다.
다만 순이익은 엇갈렸다. 교보생명의 상반기 별도 순이익은 4786억원으로 18.2% 감소했다. 반면 자회사 실적이 반영된 연결 순이익은 7048억원으로 21.0% 증가했다. 비보험 계열사가 그룹 전체 이익에서 차지하는 중요성이 커지고 있다는 분석이다.
이 가운데 핵심 계열사는 교보증권이다. 교보증권의 올해 상반기 연결 순이익은 1585억원으로 전년 동기보다 49.5% 증가했다. 최근에는 자본 확충을 위해 3000억원 규모의 상환전환우선주(RCPS) 발행을 결정했다.
교보증권의 지난 6월 말 별도 자기자본은 2조2406억원이다. 이번 RCPS 발행액이 전액 자본으로 인정된다고 단순 가정하면 자기자본은 약 2조5406억원으로 늘어난다. 종합금융투자사업자(종투사) 지정 기준인 3조원까지는 4594억원이 부족하다.
종투사에 진입하면 기업금융을 비롯한 사업 확대의 기반을 마련할 수 있다. 교보증권이 자본 확충에 나선 것도 투자은행 사업을 강화하고 수익원을 다변화하려는 움직임으로 풀이된다.
다만 자본 확충에는 비용이 따른다. 이번 RCPS의 최초 우선배당률은 연 5.814~5.993%다. 우선주 발행을 통해 자본을 늘리는 대신 일정 수준의 배당 부담을 지게 되는 구조다.
늘어난 자본으로 배당 부담을 웃도는 수익을 내는 것이 과제다. 종투사 진입 이후 기업금융과 자산관리 등에서 실질적인 이익을 확대하지 못하면 자본 확충 효과가 교보생명 전체 기업가치 상승으로 이어지기 어렵기 때문이다.
금융지주 전환 역시 PBR 0.6배를 보장하지는 않는다. 주요 금융지주와 비교하면 교보생명의 이익 규모와 주주환원 여력에는 차이가 있다. 보험사의 해약환급금준비금 적립 부담도 배당 확대를 제약하는 요인이다.
결국 교보생명이 FI의 희망 가격에 가까운 기업가치를 인정받으려면 비보험 계열사를 확보하는 데 그치지 않고 안정적인 이익을 만들어내야 한다. 교보증권의 자본 확충과 SBI저축은행·교보자산운용의 사업 확대가 그룹 전체 수익성과 주주환원으로 이어지는지가 관건이다.
금융투자업계 관계자는 “교보생명이 금융지주 체제를 갖추더라도 시장이 자동으로 금융지주와 같은 값을 매겨주는 것은 아니다”며 “교보증권처럼 이미 이익을 내는 비보험 계열사의 규모를 키우고 그 성과가 그룹 전체 이익과 주주환원으로 이어지는 모습을 보여줘야 높은 기업가치를 설득할 수 있을 것”이라고 말했다.