● ①본전인데 마음은 손실, 최고 평가액을 ‘내 돈’으로 착각
● ②“아직 수익이잖아” 합리화…수익, 판돈으로 쉽게 사용
● ③“내 안목이 옳았다” 자부심에 시장보다 후한 점수 줘
● ④“얼마나 더 오를까” 설렘…매도는 ‘즐거움 종료 버튼’
● ‘익절 사전 계약서’ 쓰고, 실현한 수익 일부는 출금하라
 많은 투자자가 주가가 고점을 찍은 후 하락하면 “그때 팔 걸” 하는 후회에 빠진다. AI 생성 이미지 |
진료실을 찾은 40대 직장인 A씨가 계좌 화면을 한참 내려다보다가 이렇게 말했다. 엄밀히 따지면 그는 돈을 잃지 않았다. 그런데도 표정은 큰돈을 잃은 사람과 그다지 다르지 않았다. 어쩌면 ‘손실’보다 ‘사라진 수익’이 더 쓰라리게 다가오기 때문일 테다.
본전인데 마음은 손실, 최고 평가액을 ‘내 돈’으로 착각
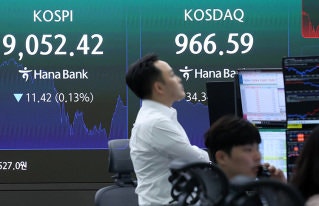 6월 19일 코스피는 장중 사상 최고 지수인 9385를 찍었다. 사진은 이날 서울 중구 하나은행 본점 딜링룸. 뉴스1 |
첫째, 뇌가 한때 계좌에 찍혔던 최고 평가액을 ‘원래 내 돈’으로 여기기 때문이다. 행동경제학에 따르면 사람은 이익과 손실을 판단할 때 자신이 설정한 ‘기준점’과의 차이에 주목한다. 주식을 처음 샀을 때는 매수 가격이 기준점이지만, 주가가 오르면 이 기준점도 슬그머니 따라 올라간다. 어느덧 처음 투자한 돈이 아니라 가장 많이 불어났을 때의 금액을 기준으로 손익을 따지게 되는 것이다. 문제는 주가가 떨어질 때다. 계좌의 숫자는 줄어들어도 마음속 기준점은 좀처럼 내려오지 않기 때문이다.
2008년 미국 오하이오주립대 아케스 연구팀은 사람들이 손실을 봤을 때보다 이익을 얻었을 때 마음속 기준점을 더 크게 조정한다는 사실을 확인했다. 오른 가격에는 금세 익숙해지면서도, 떨어진 가격에 맞춰 기준점을 낮추는 데는 인색했던 것이다. 주가가 하락해도 “다시 오르겠지, 조금만 더 기다리면 되겠지”라며 매도를 미루는 심리도 이와 연결된다. SK하이닉스 투자자 다수가 주가가 298만 원까지 올랐을 때의 평가액을 여전히 ‘원래 내 돈’으로 여기고 있을 수 있다. 주가는 내려왔지만 마음은 여전히 6월의 고점에 머물러 있는 것이다.
실제 계좌의 잔고가 줄어도 기억을 담당하는 해마체에는 수익이 가장 컸던 순간의 숫자와 그때의 짜릿한 행복감이 강렬하게 남을 수 있다. 우리는 그 달콤한 기억에 애착을 느끼며 머릿속에 가상의 계좌를 만들기도 한다. 이 ‘마음속 계좌’를 기준으로 보면 고점에서 1%만 내려와도 손실이다. 이에 주식을 팔면 손실이 확정되는 것처럼 느껴져 매도 버튼 앞에서 손이 멈추게 된다. A씨가 본전인데도 큰돈을 잃은 듯 괴로운 이유도 여기에 있다. 계좌의 원금은 그대로지만, 마음속 계좌에서는 이미 큰 손실이 났기 때문이다.
둘째, 반대로 투자수익을 ‘공짜 돈’처럼 가볍게 여기는 마음도 매도를 가로막는다. 한때의 수익을 되찾고 싶어 팔지 못하기도 하지만, 아직 수익이 남아 있으니 조금 더 잃어도 괜찮다며 위험을 감수하기도 하는 탓이다. 행동경제학자 리처드 탈러와 심리학자 에릭 존슨이 1990년 연구에서 설명한 ‘하우스 머니 효과’다. 카지노에서 딴 돈은 자기 주머니에서 꺼낸 돈보다 쉽게 판돈으로 거는 경향이 있다는 것이다. 힘들게 모은 월급은 아까워하면서, 주식으로 번 돈은 쉽게 다시 투자하는 사람이 적지 않다. 같은 돈인데도 어떻게 벌었느냐에 따라 대하는 태도가 달라지는 셈이다.
‘어차피 아직 수익인데 조금 더 떨어져도 괜찮아. 오히려 좋아. 물타기 할 기회잖아.’ 이렇게 생각하기 시작하면 수익은 지켜야 할 내 돈이 아니라 더 걸어도 되는 판돈이 된다. 수익을 실현하기는커녕 주가가 하락하면 오히려 비중을 늘리고, 더 큰 수익을 노려 위험한 종목이나 레버리지 상품으로 갈아탄다. 이처럼 쉽게 벌었다고 여기는 돈일수록 쉽게 위험에 내맡기는 경향이 있다.
셋째, 내가 가진 주식에 후한 점수를 주는 ‘소유효과’ 때문이다. 인지심리학자 대니얼 카너먼 등이 수행한 머그컵 실험은 이를 잘 보여준다. 연구진은 미국 코넬대 학생 일부에게 머그컵을 나눠준 뒤 얼마에 팔 의향이 있는지 물었다. 동시에 컵을 받지 않은 학생들에게는 같은 컵을 얼마에 사겠느냐고 물었다. 판매자가 제시한 가격의 중앙값은 5.25달러였지만, 구매자가 제시한 가격의 중앙값은 2.75달러에 그쳤으며 실험이 반복되자 2.25달러까지 내려갔다. 같은 컵을 두고도 소유한 쪽이 두 배 이상 높은 값을 매긴 것이다.
주식에도 비슷한 애착이 생길 수 있다. 내가 산 종목에는 ‘내 것’이라는 감정뿐 아니라 앞으로 더 오를 것이라는 기대, ‘내 안목이 옳았다’는 자부심까지 더해진다. 그러다 보면 시장에서 거래되는 가격보다 내 주식의 가치를 훨씬 높게 평가하게 된다. 지금 새로 사라면 망설일 가격에도, 이미 가진 주식은 팔기 아깝다고 느끼는 것이다. 이런 애착은 주가가 고점에서 한참 내려와도 주식을 놓지 못하게 만든다. 매도가 내 판단이 틀렸음을 인정하고 아끼던 소장품과 작별하는 일처럼 느껴지기 때문이다.
“얼마나 더 오를까” 설렘…매도는 ‘즐거움 종료 버튼’넷째, 뇌가 ‘확정 수익’보다 ‘앞으로 얼마나 더 오를까’ 하는 기대에 더 열광하기 때문이다. 2001년 미국 스탠퍼드대 브라이언 넛슨 연구팀은 보상을 받는 순간보다 보상을 기대하는 순간에 뇌의 보상회로에 속하는 측좌핵이 더 활성화하는 것을 확인했다. 휴가를 떠나는 날보다 항공권을 예매하고 여행을 기다리는 시간이 더 설레는 것과 같은 맥락이다.
상승장에서 매일 아침 주식 애플리케이션(앱)을 열 때도 마찬가지다. ‘오늘은 얼마나 오를까. 내일은 또 얼마나 더 오르려나.’ 계좌에 찍힌 수익만큼이나 앞으로 불어날 돈을 상상하는 일이 즐겁다. 크리스마스 선물 상자에 무엇이 들었을지 궁금해하는 아이처럼, 투자자는 아직 펼쳐지지 않은 가능성에 마음을 빼앗긴다. 그런데 주식을 팔면 그러한 기대도 끝난다. 선물 상자를 열고 나면 설렘이 사라지는 것과 같다. 이때 매도 버튼은 수익을 확정하는 버튼이면서 동시에 ‘즐거움 종료 버튼’처럼 느껴질 수 있다.
이처럼 매도를 망설이게 하는 심리는 다양하다. 그렇다고 고점에서 팔지 못한 모든 선택을 잘못이라고 단정할 수는 없다. 냉정하게 돌아보자. 누구도 6월 19일이 고점일 것이라고 확신하지 못했다. 시장에는 더 오를 것이라는 전망이 넘쳤고, 지금이라도 늦지 않았다는 말도 들려왔다.
심리학자 바루크 피쇼프는 1975년 실험을 통해 사람들이 결과를 알고 나면 처음부터 그 결과를 예측할 수 있었던 것처럼 여긴다는 사실을 보여줬다. 이른바 ‘사후확신편견’이다. ‘그때 팔걸’ 하는 후회에도 이런 심리가 숨어 있다. 결말을 아는 지금의 내가, 결말을 몰랐던 과거의 나를 재판하는 것이다. 이런 재판에서 과거의 나는 언제나 유죄일 수밖에 없다. 그러나 고점에서 팔지 못했다는 이유만으로 당시의 내가 어리석었다고 단정해서는 안 된다. 그때의 나는 지금보다 적은 정보 속에서 고민하고 선택했을 뿐이다.
다만 자신을 탓하지 않는 것과 과거를 돌아보지 않는 것은 다르다. 과거의 실수에서 다음 투자의 교훈을 얻으려면 다섯 가지를 실천해 보자.
첫째, ‘머릿속 최고가’부터 내려놓자. 계좌를 볼 때마다 고점에서 얼마가 줄었는지 계산하기보다, 원금에 비해 자산이 얼마나 늘거나 줄었는지 살펴보자. 수시로 잔고를 확인하며 마음이 흔들린다면 확인 횟수도 일주일에 한 번으로 줄이라. 미리 정한 매도 기준을 점검하는 경우가 아니라면, “고점에서 몇 %나 빠졌나”를 계산하며 후회를 되풀이하는 습관은 끊어야 한다. 손에 쥔 적 없는 수익을 되뇌며 “돈을 잃었다”고 스스로를 속여서는 안 된다.
둘째, ‘과거의 나’를 기록하자. 과거 내가 무엇을 알았고 무엇을 몰랐는지 세 가지 질문으로 되짚어 보길 권한다. 어떤 뉴스와 자료, 유튜브 콘텐츠 등을 근거로 매수를 결정했는가. 매수할 때 어떤 매도 기준을 세웠는가. 이후에는 어떤 판단에 따라 주식을 계속 보유했는가. 의미 없는 자책에 빠지는 대신 과거를 복기해 보길 권한다. 이 과정에서 후회에 가려진 진정한 문제가 드러날 수 있다. 애초에 매도 기준을 설정하지 않은 채 매수했을 수도, 기준은 있었지만 주가가 반등할 것이란 막연한 기대에 빠져 지키지 못했을 수도 있다.
‘익절 사전 계약서’ 쓰고, 실현 수익 일부는 출금하라셋째, 다음 매수에 앞서 ‘익절 사전 계약서’를 쓰자. 주가가 오르면 도파민이 주는 짜릿함에 더 큰 수익을 기대하며 처음 세운 원칙을 잊기 쉽다. 그러니 매도 기준은 주식을 사기 전, 즉 기대와 불안에 휩쓸리기 전에 정해 둬야 한다. 예컨대 수익률이 20%에 도달하면 처음 보유한 물량의 3분의 1을, 40%가 되면 다시 3분의 1을 팔고, 나머지는 고점에서 15% 내려오면 정리하는 식이다. 이는 하나의 예시일 뿐, 구체적 수치와 방식은 개개인의 상황에 맞춰 정하면 된다. 핵심은 주가가 오르기 전에 기준을 세우고, 메모장이나 가계부, 앱 등에 기록해 언제든 확인할 수 있도록 하는 것이다.
넷째, 익절한 돈을 모두 증권계좌에 두지 말고 적어도 일부는 출금하자. 실현한 수익의 30%처럼 일정 비율을 정해 별도의 저축 통장으로 옮기거나, 가족과의 식사나 여행 등 의미 있는 곳에 써보길 권한다. 이러한 습관은 삶의 질이나 만족감, 장기적인 회복탄력성 증진에 도움이 된다.
다섯째, 사라진 수익을 되찾겠다는 조급함에 고위험 레버리지 상품이나 테마주로 달려들지 말자. 지금은 단번에 손실을 만회할 종목을 찾기보다 일상의 루틴과 투자 원칙을 다시 세울 때다.
시장의 기회는 파도처럼 다시 찾아온다. 지나간 파도를 놓쳤다고 후회만 하다 보면 다음 파도에도 올라타기 어렵다. 다시 상승장이 찾아왔을 때 기회를 온전히 살리려면, 언제 어떤 조건에서 수익을 실현할지 미리 준비해 둬야 한다.
삼성전자와 SK하이닉스를 고점에서 팔지 못한 자신을 너무 미워하지 말자. 기대에 들뜨고, 가진 것에 애착을 느끼며, 더 큰 수익을 기다리는 것은 자연스러운 마음이다. 처음 겪는 시장에서 누가 미래를 확실히 알 수 있겠는가. 우리가 할 수 있는 일은 자신의 선택을 돌아보고 겸허히 배워나가는 것이다. 유난히 뜨거웠던 올해 여름은 누군가에게는 아쉬움으로, 누군가에게는 손실로 남았을 것이다. 그러나 실패로만 기억할 계절은 아니다. 무엇을 배웠고 앞으로 어떻게 달라질 것인지 답할 수 있다면, 그 수업료는 헛되지 않다. 그 교훈이 다음에는 당신의 수익을 지켜주는 힘이 되리라 믿는다.
|
● 1981년 출생
● 연세대 의학과 학사, 동 대학원 정신과 석사
● 저서: ‘구로동 주식 클럽’ ‘살려주식시오’