11월 주제는 금융(finance)이다. 금융위기와 비교하고, 엔비디아의 순환금융을 검토한다. 삼성전자 밸류에이션에 섬오브더파츠를 도입해, 가치와 가격에 대한 필자 의견으로 11월 전망을 대신한다. 금융위기와 AI 투자 비교금융위기를 읽는 키워드는 두 가지다. 기초자산과 기초자산에서 발생하는 현금흐름이다. 아래와 같이 정리한다.
1) 2008년 금융위기
# 기초자산: 원리금 상환능력이 떨어지는 저신용자에게 제공된 주택담보대출
# 현금흐름: 차입자가 상환하는 원리금
# 잠재적 위험:
① 주택가격 상승에 대한 과도한 기대
② 저신용자에게 제공된 부실대출
③ 증권사는 주택담보대출을 기초자산으로 주택저당증권(MBS)·부채담보부구조화증권(CDO) 발행 남발
④ MBS·CDO를 다시 기초자산으로 묶은 재유동화CDO(CDO²) 등으로 기초자산이 중복 사용
# 시스템 위기 진행 과정: 주택가격 하락 → 연체와 부실 확대 → 현금흐름(원리금상환) 스톱 → MBS·CDO 가치 급락 → 기관투자자 환매런 → 리먼브라더스 부도 → 금융회사 연쇄부도 → 시스템 위기
2) 인공지능(AI) 투자금융
# 기초자산: 그래픽처리장치(GPU) 등 생산적 설비
# 현금흐름: 금융회사 → 데이터센터 사업자(네오클라우드)에 투자 → 네오클라우드는 프런티어 모델 회사에 컴퓨팅파워 판매 → 프런티어 모델 회사는 AI 서비스를 판매해 현금흐름 창출 → 네오클라우드가 투자비 상환
# 잠재적 위험:
① AI 수요가 기대에 못미치거나
② 데이터센터 과잉 투자 → 가동률 하락 → 네오클라우드 투자비 상환에 실패
2008년과 현재의 차이점은 첫째, 기초자산이 2008년에는 부실대출, AI 투자는 생산적 설비다. 둘째, AI 투자 변수는 단순하다. 미래 AI 수요다. 시스템 위기를 일으킨 MBS·합성CDO 등 복잡한 증권화 상품, 신용파생상품이 거의 없다. 엔비디아 지원과 엑셀 순환참조엑셀에 순환참조가 있다. A1 값이 B1을 결정하고, B1이 다시 A1을 결정하는 구조다. 엔비디아의 AI 금융과 현금흐름을 비교하자.
① 엔비디아가 네오클라우드(고객사)에 투자 → ② 그 돈으로 고객사가 엔비디아 GPU 구매 → ③ 고객사가 GPU를 활용해 AI 매출과 현금흐름 창출 → ④ 현금흐름으로 고객사는 투자금 상환
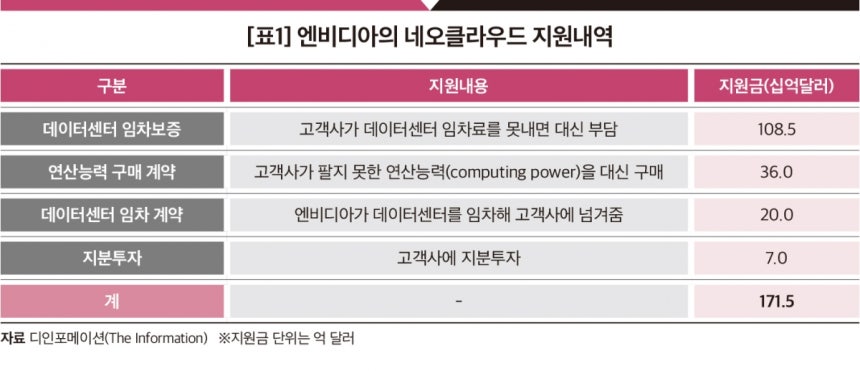
엑셀 순환참조는 ①, ② 무한 반복이지만, 엔비디아는 ①, ②뿐만 아니라 ③, ④를 통해 경제적 가치를 창출하는 성장금융이다. 엔비디아가 고객사를 지원한다는 사실만으로 순환금융이나 부실금융이라고 단정할 수는 없다[표1 참고].
 AI 미래 가치는 인사이트 필요AI를 둘러싼 낙관·비관론자의 논쟁은 더 이상 현재의 수요를 확인하는 문제만이 아니다. 확인된 정량적 지표를 넘어, AI가 창출할 미래의 경제적 가치와 그 가치의 지속 가능성을 확신하느냐의 여부다.
결국 차이는 숫자 자체보다 숫자 너머의 산업적 통찰, 즉 인사이트에서 비롯된다. 다만 다음 두 가지는 구분해야 한다. 낙관론자가 AI의 성장성을 인정하더라도 현 주가가 지나치게 높다면 매도할 수 있다.
반대로 비관론자가 AI의 미래를 의심하더라도 주가가 충분히 낮다면 매수할 수 있어야 한다. 삼성전자를 예로 매수·매도 투자의견을 위한 데이터를 제시한다. 삼성전자에 섬오브더파츠 도입반도체 주식을 밸류에이션 하는 경우, 주가순자산비율(PBR) or 주가수익비율(PER)? 의견이 분분하다.
필자는 SOTP(Sum-of-the-Parts) 도입을 제안한다. 다만 PER 적용을 다음과 같이 엄격히 제한했다[표2 참고].
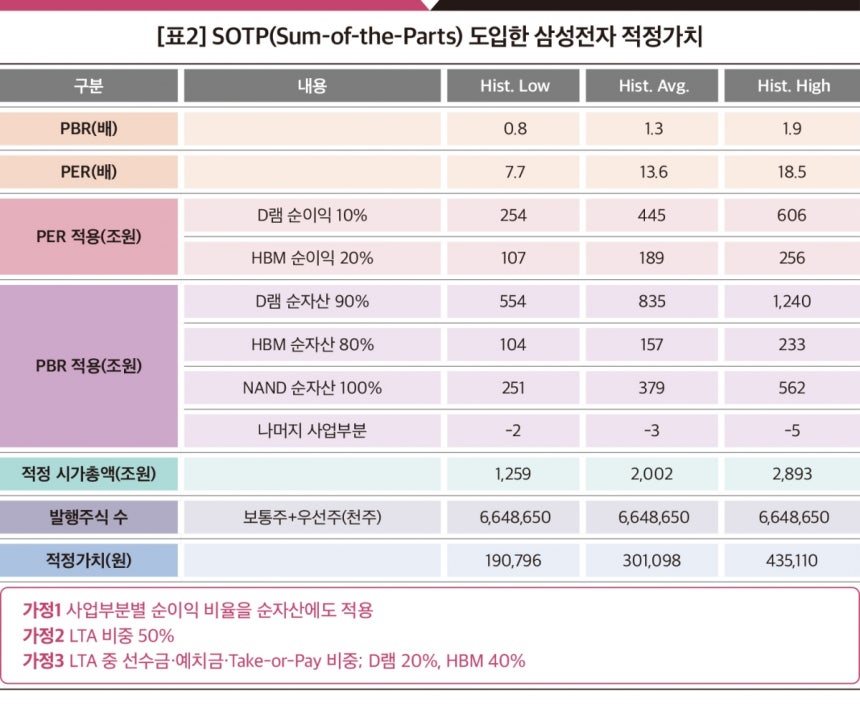
첫째, 고대역폭메모리(HBM) 포함 메모리 장기공급계약(LTA) 비중 50%, LTA 중 선수금·예치금·take-or-pay 비중을 D램 20%, HBM 40%로 추정했다. take-or-pay란, 고객이 물량을 받든 안 받든 정해진 금액을 지급하는 것을 의미한다. 결국 D램 순이익의 10%, HBM 순이익의 20%만 PER로 밸류에이션했다. 나머지 D램 90%, HBM 80%는 PBR을 적용했다.
둘째, 실적변동성을 감안해 가장 가까운 2027년 컨센서스 실적을 사용했다.
셋째, 주가 최저 4만9900원까지 하락했던 2024년 11월 전후, 즉 2024~2025년 PBR, PER 적용했다. 그 결과 삼성전자 적정가치는 역사적 저점 기준 19만796원, 평균 30만1098원, 고점 43만5110원이다. 따라서 현 주가는 매수 구간으로 판단한다.
지난 6월 삼성전자를 38만원에 팔지 못한 것을 후회하듯이, 내년 어느 날엔 2026년 11월 이렇게 싼 가격에 사지 못한 것을 후회하게 될 것이다.
지난 5월 먼슬리에서 추천했던 삼성전기도 다시 추천한다. 50여 개 사와 장기계약 협의 중인 가운데, 2027년 분기별 순이익 미니멈 1조원, 연간 5조원 추정한다. 이에 따라 삼성전기를 괴롭혔던 밸류에이션 트랩으로부터 벗어날 전망이다.
조병문 메디치투자일임 대표이사·연세대 경영학과 연구교수
대신경제연구소를 시작으로 NH투자 증권 기업분석부장, KB증권 리서치센 터장(상무), 유진투자증권 리서치센터장(전무)을 역임한 정통 베테랑 애널리스트 출신이다. 국민연금과 삼성생명 자산운용컨설팅, 금융투자협회 자산운용 전문위원을 지내며 자본시장 분석 과 자산운용 분야에서 폭넓은 전문성을 쌓아왔다.