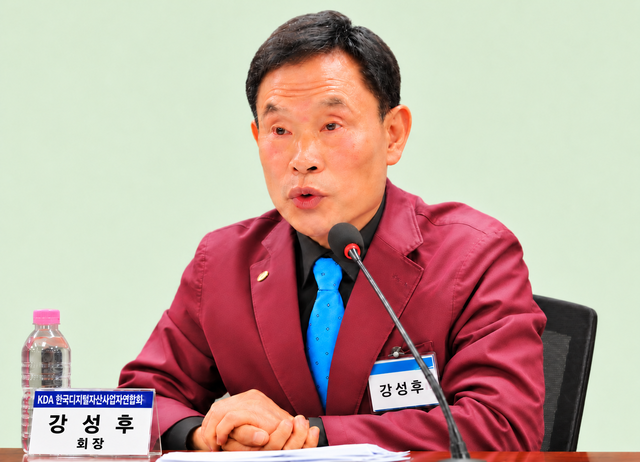
 강성후 한국디지털자산사업자연합회(KDA) 회장. [KDA 제공]
가상자산업계에서 내년 1월로 예정된 가상자산 과세를 2029년까지 2년 더 미루되, 이번에는 법·제도 정비 시한을 명시한 조건부 유예가 필요하다는 주장이 나왔다. 반복적인 과세 연기를 끝내기 위해 유예기간 동안 해결해야 할 과제를 명확히 정해두자는 취지다.
한국디지털자산사업자연합회(KDA)는 4일 입장문을 내고 “가상자산 과세를 2029년으로 2년 유예하되 다시 유예되는 일이 없도록 ‘4개항 입법·시행 로드맵’을 조건으로 붙여야 한다”고 밝혔다.
현행 소득세법에 따르면 가상자산 양도·대여로 발생한 소득은 기타소득으로 분류된다. 내년부터 연간 소득에서 기본공제 250만원을 뺀 금액에 지방소득세를 포함해 22%의 세율이 적용될 예정이다.
가상자산 과세는 당초 2022년 시행될 예정이었지만 2023년, 2025년, 2027년으로 세 차례 미뤄졌다. 정치권에서는 현재 시행 시기를 다시 2년 늦춰 2029년부터 과세하는 방안을 논의하고 있다.
KDA는 단순히 시행 시점을 다시 미루는 방식으로는 같은 논란이 반복될 수 있다고 지적했다. 이에 따라 이번 유예안에는 △2단계 가상·디지털자산법 조기 입법 △가상자산 특성을 반영한 과세 세부기준 마련 △거래소와 과세당국 간 과세 인프라 구축 △국내 가상자산 거래소의 글로벌화 등 4개 과제를 함께 담아야 한다고 주장했다.
특히 2단계 가상·디지털자산법은 늦어도 내년 상반기까지 국회를 통과시켜야 한다고 봤다. 가상자산의 법적 성격과 자산별 분류, 사업자 규율체계 등이 먼저 정리돼야 이를 토대로 과세기준도 정비할 수 있다는 설명이다.
합의가 이뤄진 내용부터 우선 법제화하고 거래소 대주주 지분 등 남은 쟁점은 후속 입법으로 넘기는 방안도 제시했다.
과세기준도 보다 구체적으로 마련해야 한다고 주장했다. 현재 가상자산소득에는 기본공제 250만원을 제외한 소득에 22%의 세율을 적용하도록 돼 있지만, 자산과 거래 방식이 다양해진 만큼 일률적인 기준으로 과세하기 어렵다는 것이다.
KDA는 유틸리티토큰과 스테이블코인, 대체불가토큰(NFT), 토큰증권(STO), 탈중앙화금융(DeFi) 등 자산 유형별 과세 기준과 함께 채굴·스테이킹·에어드롭·하드포크·렌딩 등 거래 유형별 소득 산정 기준도 구체화해야 한다고 강조했다.
이를 위해 관련 소득세법과 시행령·시행규칙을 정비하고 늦어도 내년 하반기까지 세부 고시를 마련해야 한다고 제안했다.
실제 세금을 매길 수 있는 전산 인프라 구축도 과제로 꼽았다. KDA는 과세 시행 한 달 전인 2028년 11월까지 거래소와 과세당국 간 전산체계를 구축하고 사전 시험을 마쳐야 한다고 주장했다.
취득가액 산정과 소득 집계, 신고·납부 등에 필요한 시스템을 마련한 뒤 실제 가동에 앞서 충분한 테스트와 오류 보완 기간을 확보해야 한다는 설명이다.
국내 가상자산 거래소의 글로벌 경쟁력 강화도 유예기간 중 추진해야 할 과제로 제시했다. 국내 거래소 이용자가 사실상 내국인 중심으로 제한된 상황에서 국내 투자자의 해외 거래소 이용은 계속 늘고 있는 만큼, 국내외 거래소 간 규제 격차를 줄일 필요가 있다는 주장이다.
자금세탁방지 기준을 충족하는 범위에서 외국인의 국내 거래소 이용을 확대하고, 국내 거래소에서도 투자 가능한 상품을 다양화할 수 있도록 제도를 정비해야 한다고 KDA는 밝혔다.
KDA는 이 같은 4개 과제를 소득세법 개정안의 부대의견 등에 명시하는 방안을 제안했다. 과세를 다시 2년 미루는 데 그치지 않고 각 과제의 완료 시점을 못 박아 정부와 국회가 진행 상황을 점검할 수 있도록 하자는 취지다.
강성후 KDA 회장은 “국회와 여야 정책위원회, 정부 당국에 정책 건의를 통해 입장문 내용이 반영될 수 있도록 하겠다”고 말했다.