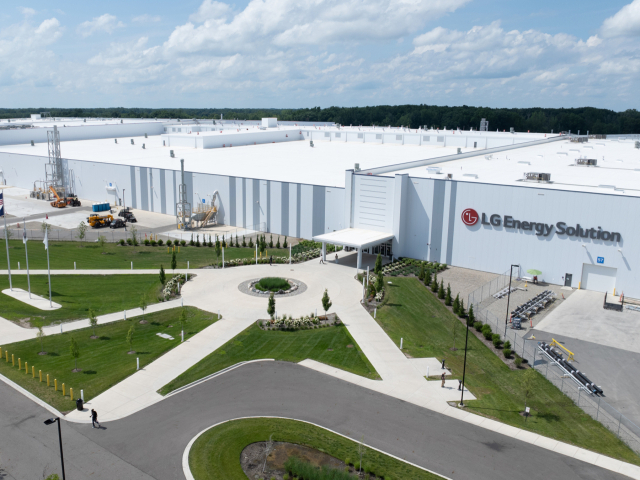
 LG에너지솔루션 미시간 랜싱 공장 전경 [사진=LG에너지솔루션]
[디지털데일리 고성현기자] 국내 배터리 3사가 올해 3분기 실적발표에서 개선된 성적표를 받아들었다. 북미 에너지저장장치(ESS) 시장의 수요 확대에 따라 관련 매출이 늘어난 가운데, 유럽 전기차 시장의 회복세도 실적 개선에 영향을 줬다. ESS 사업 진출이 상대적으로 늦었던 SK온도 전년보다 적자폭을 줄이며 수익성 회복을 추진하는 모습이다.
4일 업계에 따르면 LG에너지솔루션은 올해 3분기 매출 9조6434억원, 영업이익 7560억원을 기록했다. 매출은 전년 동기 대비 59%, 전분기 대비 27.6% 증가했다. 영업이익은 전년 동기보다 25.7%, 전분기보다 567.3% 늘었다. 미국 첨단제조생산세액공제(AMPC) 4169억원을 제외한 영업이익은 3391억원이다.
실적 개선은 북미 ESS 출하량 확대와 전기차용 파우치·원통형 배터리 판매 증가가 이끌었다. 특히 ESS 출하량이 전분기보다 60% 이상 증가하면서 관련 매출 비중도 30% 초반까지 높아졌다. 미국 미시간주 홀랜드 공장과 신규 ESS 생산거점의 가동률이 높아진 데다 생산성 개선에 따른 원가 절감 효과도 나타났다.
유럽 전기차 판매 회복도 영향을 줬다. 주요 완성차 업체들의 전기차 생산량이 늘면서 폴란드 공장의 가동률이 개선됐고, 원통형 배터리 판매도 확대됐다. LG에너지솔루션은 4분기에도 ESS 출하량이 전분기보다 약 40% 증가하고 전사 매출도 10%가량 늘어날 것으로 예상했다. 다만 신규 생산라인의 초기 고정비 부담 등으로 수익성은 일부 낮아질 전망이다.
삼성SDI도 2분기에 이어 3분기 흑자 기조를 이어갔다. 삼성SDI의 3분기 매출은 4조6856억원, 영업이익은 4078억원이다. 매출은 전년 동기보다 52.6%, 전분기보다 20.9% 증가했다. 영업이익은 전년 동기 적자에서 흑자로 돌아섰으며 전분기보다 약 2배 늘었다. 지난 2023년 3분기 이후 최대 영업이익이다.
미국 ESS와 인공지능(AI) 데이터센터용 배터리백업유닛(BBU) 판매가 늘어난 것이 주효했다. 미국 스타플러스에너지(SPE)와 울산 공장의 ESS 배터리 공급이 확대된 가운데 전동공구와 전기차용 원통형 배터리 판매 증가도 실적에 기여했다. 여기에 고객사 보상금 반영 등이 더해지며 배터리 부문에서만 3619억원의 영업이익을 기록했다.
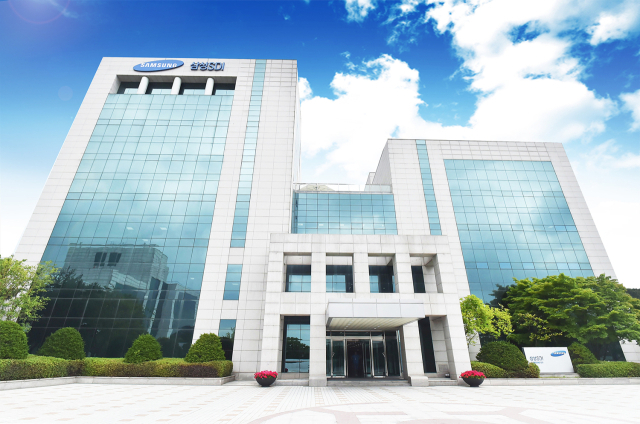 삼성SDI 기흥 본사 전경. [사진=삼성SDI]
삼성SDI의 4분기 실적도 긍정적일 것으로 전망되고 있다. 삼성SDI는 지난달 SPE에서 고용량 각형 리튬인산철(LFP) 배터리 양산을 시작했으며 작년 가동한 니켈·코발트·알루미늄(NCA) 기반 ESS 배터리 공급도 확대 중이다. 미국 현지 생산에 따른 AMPC 수혜 증가와 데이터센터용 무정전전원장치(UPS) 배터리 공급 확대도 수익성 개선에 기여할 것으로 기대된다.
SK온은 전기차 배터리 둔화 지속에도 전년 동기보다 적자폭을 줄였다. SK온의 3분기 매출은 1조5263억원, 영업손실은 805억원이다. 전분기 8218억원의 영업이익에서 적자로 전환했지만, 전년 동기 영업손실 1248억원과 비교하면 적자폭이 443억원 축소됐다.
전분기 포드로부터 받은 대규모 보상금 등 일회성 수익이 사라진 데다 전기차 배터리 판매량이 감소하면서 전반적인 실적이 악화됐다. 다만 전사적인 비용 절감과 생산시설 운영 효율화에 따른 성과가 나타나면서 일회성 요인을 제외한 수익성은 개선 흐름을 이어갔다. SK온은 4분기 주요 고객사의 전기차 판매량 회복과 원가 절감을 통해 손익 개선을 추진할 계획이다.
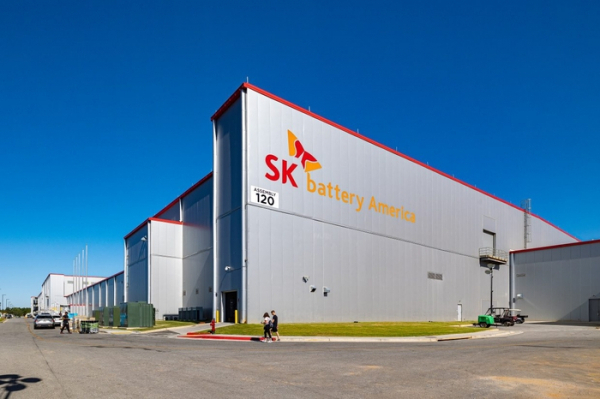 SK온의 미국 조지아주 1공장 전경 [사진=SK온]
ESS 사업에서도 신규 수주를 확보하며 반등을 준비하고 있다. SK온은 지난 8월 미국 네오볼타와 약 9기가와트시(GWh) 규모 ESS용 LFP 파우치 배터리 공급계약을 체결했다. 엘앤에프와 포스코퓨처엠 등 국내 소재업체와 LFP 양극재 공급계약도 맺으며 비중국 공급망을 확대했다. 북미와 국내 고객사와의 추가 수주도 논의 중이다.
이를 위해 한국과 북미의 기존 전기차 배터리 생산라인을 ESS용으로 전환하는 작업을 추진하고 있다. 신규 증설보다 기존 생산시설을 활용해 투자 부담을 줄이고 가동률을 높이겠다는 구상이다. 네오볼타 계약에 따른 공급이 내년부터 시작되는 만큼 ESS 사업의 실적 기여도 점차 확대될 것으로 기대된다.
업계는 국내 배터리 3사의 실적 회복 흐름이 내년에도 이어질 수 있을 것으로 내다보고 있다. 북미에서는 AI 데이터센터 투자 증가와 전력망 확충에 따른 ESS 수요가 확대되고 있다. 미국의 비금지외국기관(Non-PFE) 규제 강화로 중국산 배터리를 대체하려는 움직임이 늘면서 국내 배터리 업체들의 수주 기회도 커지는 추세다.
실제로 LG에너지솔루션은 3분기 말 기준 160GWh의 ESS 수주잔고를 확보했다. 북미에서는 2028년까지 공급 물량 대부분이 확정된 상태로, 내년 말 ESS 생산능력을 70GWh 이상으로 확대할 계획이다. 삼성SDI도 올해 10월까지 미국 전력용 ESS 시장에서 60GWh 이상의 수주를 확보했다. 미국 SPE와 울산 공장의 2029년까지 공급 물량을 확보한 데 이어, 추가 생산거점인 시너지셀즈의 2029년 초 양산도 준비하고 있다.
SK온 역시 북미 ESS 시장 확대에 맞춰 추가 고객사 확보에 나서고 있다. 특히 기존에 중국산 배터리를 사용하던 미국 ESS 사업자와 시스템통합업체를 중심으로 공급 문의가 늘어나는 흐름이다. 다만 LG에너지솔루션과 삼성SDI에 비해 양산과 공급 확대가 늦은 만큼, 확보한 수주 물량을 실제 매출로 연결하는 것이 향후 과제로 꼽힌다.
유럽 전기차 시장의 회복세도 기대요소다. 주요국의 구매 지원 정책과 보급형 전기차 판매 증가로 배터리 수요가 늘고 있는 데다, 산업가속화법(IAA)을 통한 역내 생산·공급망 강화 움직임도 국내 업체들에 기회가 될 것으로 예상되서다. 이미 현지 생산시설을 확보한 LG에너지솔루션과 삼성SDI, SK온 모두 완성차 고객사의 추가 수주와 공급 확대를 추진하고 있다.
업계 관계자는 "ESS 배터리 생산을 위한 라인 전환 성과가 차츰 드러나는 상황이고, AI 인프라 등 주요 전력망 투자가 당분간 지속되면서 ESS가 실적 성장의 한 축이 되는 모습"이라며 "유럽 전기차 시장 내 현지화 수요 전망이 다소 엇갈리고 있는 만큼, 관련 수요를 빠르게 확보하는 것이 실적 우상향 지속을 위한 주요 과제가 될 것"이라고 말했다.