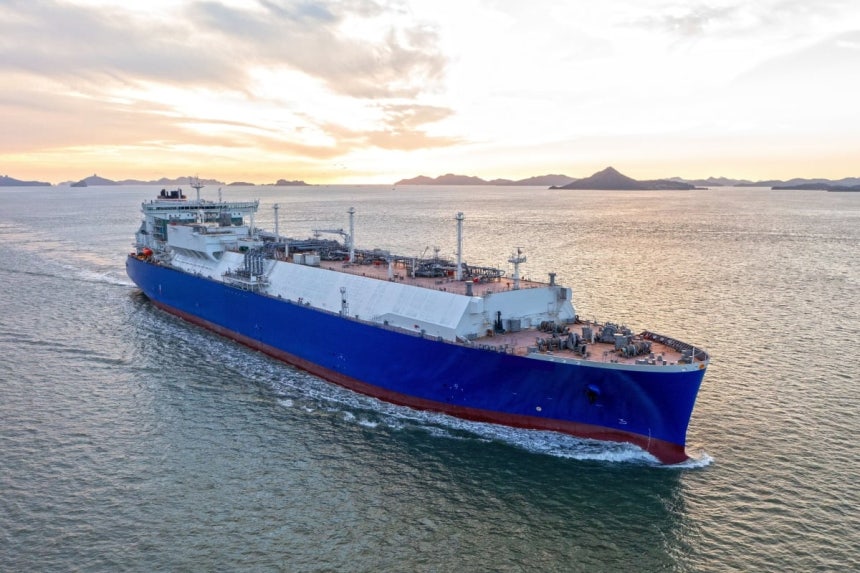
 HD현대중공업이 건조해 인도한 초대형 LNG 운반선. 사진=HD한국조선해양 제공
HD한국조선해양의 SOTP(각 사업부별 가치평가)의 종속사 기업가치, 멀티플 하락으로 투자의견은 유지하되, 적정주가는 56만원에서 38만원으로 내린다.
올해 3분기보다 HD한국조선해양의 투자 포인트는 배당수익률 10%대의 매력과 막 발표된 마스가(MASGA) 관련 미국 투자 및 진출이다.
이 회사의 올해 3분기 매출은 8조2862억원(전년 동기 대비 9% 증가·전 분기 대비 7% 감소), 영업이익 1조4472억원(전년 동기 대비 37% 증가·전 분기 대비 12% 감소)으로 당사 예상에 부합하며, 조업일수와 환율 하락으로 전 분기 대비 적당한 감익이다.
종속사인 HD현대마린엔진은 슈퍼 서프라이즈를 시현했고, 특수선이 영업이익률(OPM) 15.0%(전 분기 대비 9.0%포인트 상승)로 호조, 해양플랜트가 영업이익 1270억원에 무려 영업이익률 33.3%(계약 변경(C/O) 180억원 제거 영업이익률 28.6%)를 기록했다. 루야(Ruya)가 진행되는 2028년까지 호조다.
적정주가를 SOTP 가치평가(SOTP Valuation)에서 HD현대중공업의 기업가치 하락, HD현대-아시아 야드의 적정 주가매출비율(PSR)을 1배(기존 2배)로 낮추면서 38만원으로 하향한다. 그리고 HD현대-유에스에이(HD현대-USA)를 삽입하고 아직 그 가치를 0으로 두었는데, 이제 막 HD현대가 미국 진출 계획을 발표했다.
2025년의 조선업 재건 행정명령과 마스가 1500억달러 투자 협력은, 2026년 2월 미국 상선대 계획(MAP)의 브리지 전략으로 이어진다. 초기 물량을 해외에서 건조하면서 미국 조선업에 투자를 유도해 후속 건조를 미국으로 이전하는 방식이다. 핀란드 쇄빙선 모델처럼 6월 한국에 전달된 전투함, 급유함, 로로선(RoRo) 대상 브리지 모델 적용을 위한 정보요청서(RFI)에 빅3가 모두 회신한다.
HD한국조선해양은 숙고 끝에 미국 키윗(Kiewit)과 블록공장 및 신규 조선소 합작 투자를 추진한다. 2027년에 착공, 2029년 가동 목표이며, 군수지원함 수주를 목표로 제시했다. 이는 브리지 전략을 받아들이는 전략이다. 또한 첫 미국 거점을 바탕으로 향후 헌팅턴 잉걸스(HII)와의 전투함 사업으로 사업 포트폴리오가 확대될 것으로 전망하며, 충남급 상세 설계 및 선도함 건조사임을 강조했다.
이 회사의 배당수익률은 배당성향 40%에서 2027년에 10%를 넘긴다.
최광식 다올투자증권 애널리스트
2026 조선·중공업 부문 베스트 애널리스트