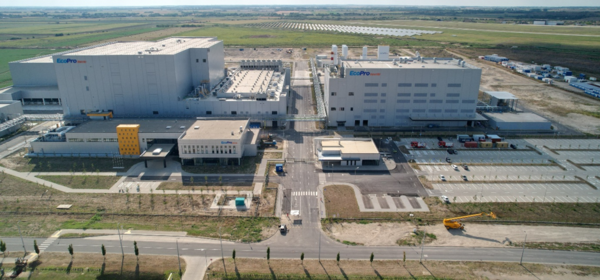
 에코프로비엠 데브레첸 공장 [사진=에코프로]
[디지털데일리 고성현기자] 국내 배터리 업계에서 에너지저장장치(ESS)의 존재감이 한층 커지고 있습니다. 양극재 업체들은 전기차 수요 둔화로 3분기 수익성이 엇갈렸지만, 내년부터 확대될 ESS용 리튬인산철(LFP) 양극재 공급을 새로운 성장축으로 제시하면서죠. 그러는 한편 조만간 열릴 국내 제3차 ESS 중앙계약시장에서는 LG에너지솔루션이 빠지며 삼성SDI와 SK온의 2파전 양상이 형성된 모습입니다.
에코프로비엠은 매출 5579억원, 영업이익 120억원을 기록했습니다. 북미 전기차 시장 침체와 유럽 고객사의 재고 조정으로 전기차용 양극재 매출이 직전 분기보다 34% 줄어든 영향입니다. 다만 ESS용 양극재 매출은 1236억원으로 173% 늘면서 7개 분기 연속 흑자를 유지했습니다.
포스코퓨처엠은 양극재 출하 회복과 고객사 보상금 반영으로 실적이 크게 개선됐습니다. 3분기 매출은 8348억원, 영업이익은 821억원을 기록했습니다. 이차전지소재 부문 영업이익은 518억원으로 직전 분기 25억원에서 크게 늘었고, 양극재 매출도 4323억원으로 44.3% 증가했습니다.
엘앤에프는 매출 8744억원을 기록했지만 영업손실 265억원으로 적자전환했습니다. 원재료 가격 하락에 따른 재고자산평가손실 426억원과 환율 하락에 따른 약 220억원의 손실이 반영된 영향입니다. 다만 하이니켈 양극재 출하는 견조한 흐름을 유지했고, 올해 누적 영업이익은 1116억원을 기록했습니다.
포스코퓨처엠이 다소 선전한 모습이었으나 리튬가격 하락에 따른 재고평가손실, 원·달러 환율 하락에 따른 환차손 등이 전반적인 양극재 업체의 실적에 악영향을 끼친 모습입니다. 이에 따라 양극재 업계는 내년 확대될 미국 ESS를 비롯한 배터리 수요 상승을 반등 기회로 모색하고 있죠.
실제로 엘앤에프는 국내 배터리 셀 제조사 3곳과 해외 고객사 1곳 등 총 4곳으로부터 LFP 양극재 25만톤의 중장기 공급 물량을 확보했습니다. ESS 기준 약 100GWh에 해당하는 규모입니다. 2027년 4만톤, 2028년 6만톤 이상을 공급하고, 최근 LG에너지솔루션과의 계약을 토대로 2028년 이후에는 연간 3만톤 이상의 추가 물량도 기대하고 있습니다.
이에 맞춰 LFP 생산능력도 확대합니다. 현재 설비에 더해 2028년 하반기까지 연산 6만톤을 추가 증설해 총 12만톤 체제를 구축할 계획입니다. 기존 NCM 라인을 전환하지 않고 별도 전용라인을 신설하는 방식입니다.
포스코퓨처엠도 포항 양극재 공장의 기존 하이니켈 생산라인 일부를 LFP용으로 전환해 생산을 시작했습니다. 향후 고객사 수주에 맞춰 생산능력을 연산 10만5000톤까지 늘릴 계획입니다. 삼성SDI와 SK온 등 국내 셀 제조사로 공급을 확대하면서 북미 ESS 시장을 공략한다는 구상입니다.
에코프로비엠 역시 LFP 양극재 사업 확대를 공식화했습니다. 현재 연산 4000톤 규모의 기존 라인에 더해 최대 5만톤 규모 신규 양산라인 증설을 검토하고 있습니다. 기존 NCM 설비를 전환하는 것이 아니라 별도 라인을 짓는 방식입니다.
이밖에 에코프로비엠은 현재 글로벌 완성차 업체와 수조원대 양극재 공급계약을 막바지 협의 중이며, 별도로 비중국계 배터리 제조사와 최대 9억달러 규모의 공급의향서도 체결했습니다. 헝가리 데브레첸 공장 생산량을 2027년 3만톤까지 확대하고 인도네시아 니켈 제련소 BNSI도 내년 상반기 상업 가동에 들어갈 계획입니다.
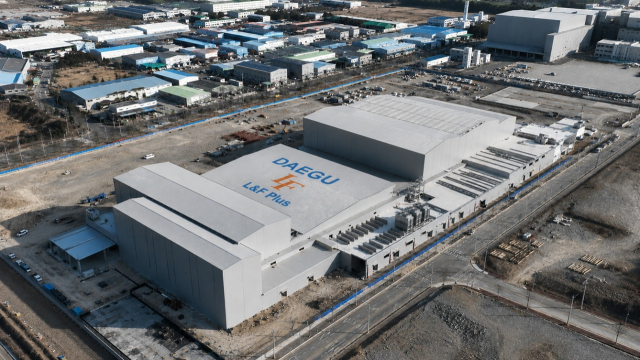 엘앤에프플러스 전경. [사진=엘앤에프]
양극재 업체들이 LFP 투자를 늘리는 배경에는 ESS 시장 확대가 자리하고 있습니다. 북미에서는 AI 데이터센터와 전력망 투자를 중심으로 ESS 수요가 빠르게 증가하고 있죠. 이러한 추세는 국내에서도 이어지고 있습니다. 다만 이전과 달리 LG에너지솔루션이 빠지며 양상이 바뀌는 모습입니다.
이번 제3차 ESS 중앙계약시장은 총 1180MW 규모로 역대 최대입니다. 육지 1100MW, 제주 80MW로 구성됐으며 저장용량으로 환산하면 약 7.08GWh에 달합니다. 1차 563MW와 2차 565MW를 합친 물량보다도 큽니다.
LG에너지솔루션은 가격 경쟁을 통한 단기 물량 확보보다 기존 사업 수행과 차세대 기술 개발에 집중하겠다는 입장을 내놨습니다. 기존 중앙계약시장 수주 물량과 정부의 AI 활용 배전망 ESS 사업을 우선 추진하고, 오창에서는 소듐이온배터리 등 차세대 제품 개발에 집중할 계획입니다.
가격 부담도 불참 배경으로 꼽힙니다. 이번 중앙계약시장은 가격뿐 아니라 국내 산업 기여도를 함께 평가하고 있어 국산 소재 활용 필요성이 높습니다. 중국산 소재보다 가격이 높은 국내산 소재 비중을 확대할 경우 원가 부담이 커질 수밖에 없습니다.
LG에너지솔루션이 빠지면서 삼성SDI와 SK온의 공급 경쟁도 한층 선명해졌습니다. 삼성SDI는 1차 입찰에서 전체 563MW 가운데 427MW를 확보하며 약 76%를 차지했습니다. 국내 생산기반과 소재 공급망, 각형 배터리의 안전성 등이 강점으로 꼽혔습니다. SK온은 2차 입찰에서 284MW를 확보하며 전체 물량의 절반가량을 수주했습니다. 서산공장 내 ESS용 LFP 배터리 생산을 준비하고 있고, 엘앤에프와 포스코퓨처엠 등 국내 소재업체와 공급망 구축도 확대하고 있습니다.
결국 이번 3차 입찰은 삼성SDI와 SK온이 1180MW라는 대규모 물량을 얼마나 나눠 갖느냐와 함께 수익성을 얼마나 지킬 수 있느냐가 관건입니다. 공급업체 수가 줄어 가격 인하 압박은 다소 완화될 수 있지만, 국내 산업 기여도와 가격 경쟁력을 동시에 맞춰야 하는 구조는 그대로인 영향입니다. 다가올 입찰에서 이전과 다른 양상을 보여줄지 지켜볼 대목입니다.