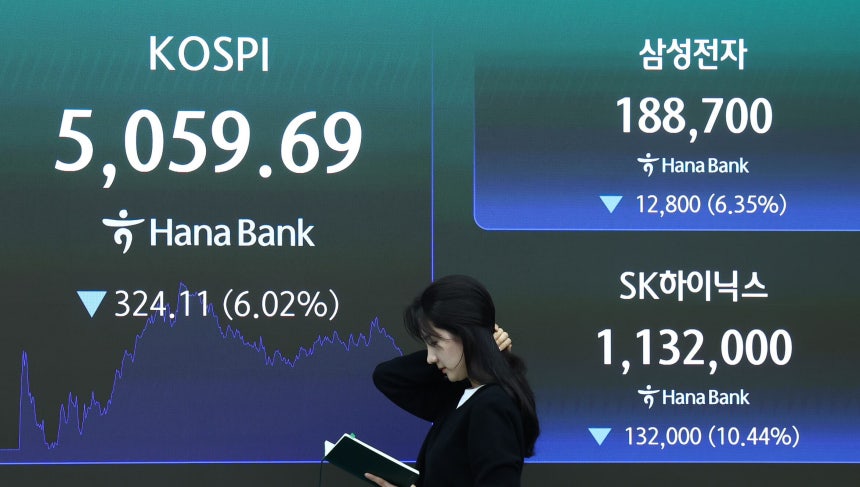
 미국 중간선거 후폭풍으로 코스피가 6% 이상 급락한 6일 오후 서울 중구 하나은행 본점 딜링룸 전광판에 코스피 종가가 나오고 있다./뉴스1
이재만 하나증권 연구원은 “이익 하향 조정을 감안해도 삼성전자의 현재 주가 낙폭은 과도한 상황”이라며 “지수 회복을 위해서는 테크 기업의 투자등급 신용스프레드 하락 전환과 이익 추정치에 대한 신뢰 회복이 필요하다”고 분석했다.
최근 미국 필라델피아 반도체지수는 고점 대비 38% 급락했다. 지난해 9월 이후 미국 기술(테크) 기업들의 투자등급 회사채 신용 스프레드가 빠르게 상승한 영향이다. 마이크로소프트를 제외한 미국 하이퍼스케일러들이 2027년에도 잉여현금흐름(FCF) 적자를 기록할 것으로 예상되는 점이 투자심리를 위축시켰다. 알파벳과 메타는 2028년까지 FCF 적자가 이어질 것으로 전망된다.
하나증권은 지수 반등의 첫 번째 조건으로 테크 기업들의 투자등급 신용스프레드 하락 전환을 꼽았다. 대규모 AI 투자가 당장은 현금흐름에 부담을 주지만, 중장기적으로는 매출과 영업활동 현금흐름 증가로 이어질 수 있다는 이유에서다.
이 연구원은 미국 하이퍼스케일러의 설비투자 증가율이 2026년 82%로 정점을 찍은 뒤 2027년 39%, 2028년 10%로 둔화할 것으로 예상했다. 반면 매출 증가율은 2026년 17%에서 2027년 22%, 2028년 21%로 높아질 것으로 봤다. 영업활동 현금흐름 증가율도 2026년 25%에서 2027년 33%, 2028년 29%로 상승할 것으로 전망했다. 투자 증가세가 둔화하는 동안 매출과 현금창출 능력이 개선되면서 자금조달 부담도 완화될 수 있다는 설명이다.
과거 정보기술(IT) 기업들의 투자 사이클과 비교해도 현재 빅테크의 재무건전성은 양호하다는 분석이다. 1990년대 후반 기술기업들의 투자가 확대됐던 당시 관련 기업들의 투하자본수익률(ROIC)은 고점인 18%에서 2000년 10%로 떨어졌다. 자기자본이익률(ROE)도 35%에서 6%까지 하락했다. 반면 현재 하이퍼스케일러의 ROIC는 18% 수준이며, 2027년 ROE 전망치는 30%에 달한다.
이 연구원은 “현재 기술 기업들의 높은 투자 수익성과 자본 효율성을 고려하면 신용 스프레드가 추가 상승하기보다 하락세로 전환할 가능성에 주목할 필요가 있다”고 설명했다.
두 번째 반등 조건으로는 이익 증가에 대한 시장의 신뢰 회복을 제시했다. 최근 시장에서는 AI 투자를 위해 설비투자(CAPEX)와 지분투자를 늘리는 기업보다 주주환원에 집중하는 기업의 주가가 상대적으로 강한 모습을 보이고 있다. 실제 엔비디아와 알파벳의 시가총액은 감소한 반면, 주주환원에 집중하는 애플의 시가총액은 증가해 S&P500 시가총액 1위에 올랐다.
특히 시장 변동성이 이익 성장에 대한 기대를 웃도는 상황이 진정되는지를 확인하라는 조언이다. 이 연구원은 이익 증가율을 기대수익률, 변동성을 시장 위험을 판단하는 지표로 제시했다. 변동성이 이익 증가율보다 낮아지면 이익 성장에 대한 신뢰가 회복되고 지수 반등으로 이어질 수 있다는 설명이다.
하나증권은 2027년 S&P500의 주당순이익(EPS) 증가율을 17%, 코스피 순이익 증가율을 43%로 전망했다. 이에 따라 미국 변동성지수(VIX)와 한국형 변동성지수(VKOSPI)가 각각 현재 26%, 65%에서 해당 이익 증가율을 밑도는 수준까지 하락하는지가 향후 증시 회복의 관건이 될 것으로 내다봤다.
한편 삼성전자의 하락 폭은 감익 가능성을 고려해도 과도하다고 판단했다. 현재 삼성전자 주가는 고점 대비 48% 하락했다. 과거 삼성전자 주가가 고점 대비 40% 이상 급락했던 국면에서 12개월 선행 순이익은 평균 34% 감소했다. 이를 적용한 12개월 예상 순이익은 현재 471조원에서 311조원으로 낮아진다. 그럼에도 현재 삼성전자의 시가총액은 삼성전자의 12개월 예상 순이익 140조~190조원대에서 형성된 시가총액과 유사한 1223조원에 불과하다는 설명이다.