한국을 찾는 관광객과 국내에 사는 외국인이 늘면서 금융권의 외국인 고객 경쟁이 결제·송금을 넘어 생활 서비스로 번지고 있다. 관광객용 앱에는 선불 카드와 환전뿐 아니라 음식 배달과 관광 예약 기능이 더해지고, 거주 외국인용 앱에는 잔액을 자국 통화로 확인하거나 여러 회사의 대출 조건을 비교하는 기능이 등장했다. 외국인이 한국에서 겪는 불편을 줄이는 동시에 결제부터 일상적인 금융 거래까지 자사 서비스 안에서 해결하도록 해 고객을 붙잡으려는 것이다.
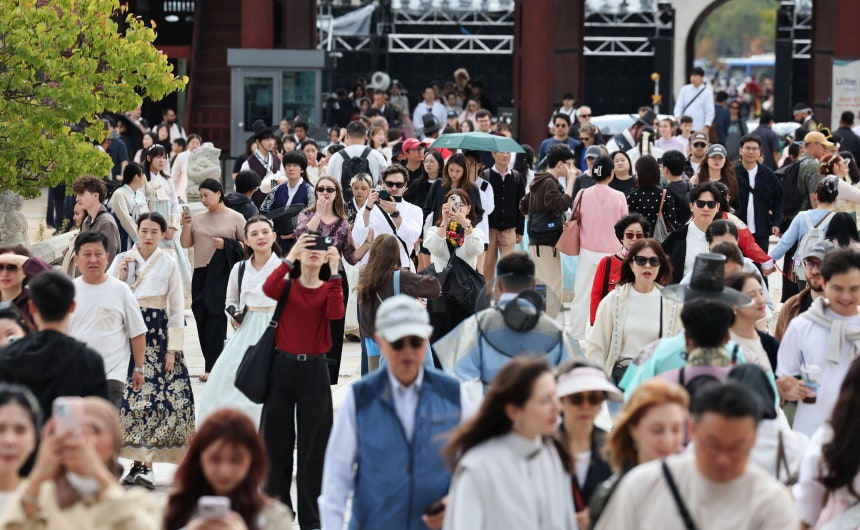 지난달 5일 서울 종로구 경복궁을 찾은 외국인 관광객들이 고궁을 둘러보고 있는 모습. /뉴스1
◇선불 카드에 배달·관광 예약까지
12일 문화체육관광부에 따르면 올해 1~9월 한국을 찾은 외국인 관광객은 1711만명으로 지난해 같은 기간 1408만명보다 약 303만명(21.5%) 늘었다. 외국인의 국내 관광 분야 카드 소비액은 15조9416억원으로 같은 기간 47.7% 증가했다. 관광객 수보다 카드 소비가 더 빠르게 늘면서 국내 결제 수요를 겨냥한 서비스도 확대되고 있다.
외국인 관광객 대상 결제·환전 업체 오렌지스퀘어의 ‘와우패스’는 무인 기기에서 여권으로 선불 카드를 발급받고 외화를 원화로 바꿔 충전하는 방식이다. 카드로 물건을 사고 대중교통을 이용하는 데 그치지 않고, 앱에서 음식 배달도 주문할 수 있다. 한국 전화번호가 없어 국내 배달 앱 가입이 어렵거나 배달 기사와 통화하기 힘든 관광객을 위해 다국어로 주문을 받고 배달 과정의 소통을 돕는다. 관광지 입장권과 공연 예약 기능도 제공한다.
신한카드는 지난해부터 외국인 관광객용 ‘트립패스’ 선불 카드를 운영하고 있다. 여행 전 앱에서 구매한 뒤 인천국제공항 내 CU 편의점에서 수령할 수 있다. 외국에서 쓰던 카드나 국내 편의점에서 충전해 국내 결제와 대중교통 이용에 쓴다. 트립패스 앱에 여권 정보를 등록하면 면세점에서 신분을 확인하거나 세금 환급을 받을 때 활용할 수 있고, 택시 호출 기능도 제공한다.
국내에 오래 머무는 외국인에게는 결제 수단에 더해 은행 계좌가 필요하다. 카카오뱅크는 지난달 외국인 전용 통장을 출시했다. 통장 잔액을 달러·엔화 등 11개 통화로 환산해 볼 수 있어 본국 돈으로 얼마쯤 되는지 확인하기 쉽다. 외국인도 모임통장을 만들 수 있어 함께 사는 사람들이 월세나 공과금을 모아 관리할 때 이용할 수 있다. 하나은행은 외국인용 앱 ‘하나EZ’에서 여권번호 변경과 공과금 납부, 증명서 발급 등을 처리할 수 있도록 했다.
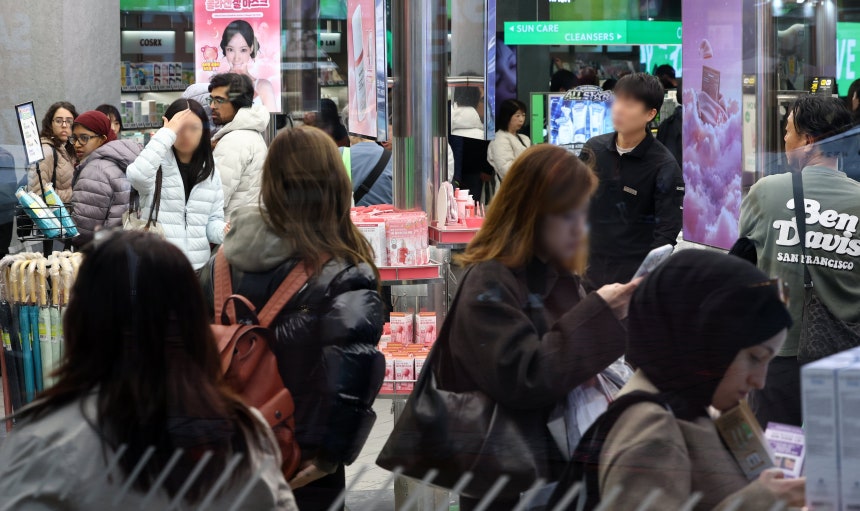 1일 서울 중구 명동거리에서 외국인 관광객들이 쇼핑을 하고 있다. /뉴스1
◇외국인 고객 잡기, 금융 문턱 낮추기로 확산
외국인의 일상 거래를 잡으려는 경쟁은 계좌 개설·대출처럼 접근하기 어려웠던 영역으로 옮겨가고 있다. 외국인등록증 발급을 기다리는 입국 초기에는 은행 계좌를 만드는 것부터 막힐 수 있다. JB금융그룹은 이 기간에도 여권과 얼굴 인식으로 본인을 확인해 계좌를 열 수 있도록 하는 시범사업을 추진 중이다. 해외 송금 업체 한패스는 외국인이 앱에서 여러 금융회사의 신용대출 상품을 조회·비교할 수 있는 서비스를 운영한다. 국내 금융 거래 기록이 부족한 외국인이 어느 회사에 대출을 신청할 수 있는지부터 알아보기 어렵다는 점을 겨냥했다.
언어 장벽 때문에 금융 서비스를 이용하기 어려운 외국인을 직접 찾아가 돕는 움직임도 있다. 새마을금고는 올해 7월부터 전국 20곳에서 외국인을 대상으로 계좌 이용과 송금, 금융 사기 예방법 등을 교육하고 있다. 16개 언어로 만든 교재를 사용하고, 여러 언어로 상담을 돕는 멘토 31명도 두고 있다. 새마을금고중앙회에 따르면 지점 3138곳 가운데 66%가 수도권 밖에 있어 지방에 사는 외국인 근로자에게도 가까운 곳에서 금융 교육을 진행하기 쉽다. 내년 상반기를 목표로 외국인 전용 신용 평가 체계도 구축 중이다.
은행·카드사들이 외국인 고객 유치에 나서는 배경에는 국내에 거주하며 꾸준히 금융 거래를 하는 외국인이 늘어난 점이 있다. 법무부에 따르면 91일 이상 체류하거나 영주할 목적으로 국내에 머무는 장기 체류 외국인은 2021년 157만명에서 지난해 216만명으로 4년 새 59만명 늘었다. 이들은 한국에서 급여를 받고 카드로 생활비를 결제하며 본국으로 돈을 보낸다. 금융회사들이 계좌 개설뿐 아니라 결제·송금·대출까지 서비스를 넓혀 고객을 확보하려는 이유다.
다만 외국인 고객 경쟁의 성패는 새 상품을 얼마나 내놓느냐보다 가입 문턱을 얼마나 낮추느냐에 달려 있다는 지적이 나온다. 금융권 관계자는 “외국인 대상 상품 출시보다 중요한 건 신분 확인이나 언어 문제 때문에 가입·이용을 중간에 포기하지 않도록 하는 것”이라며 “입국 직후 계좌 개설부터 체류 중 결제·송금까지 필요한 순간에 막힘 없이 쓸 수 있어야 고객이 남는다”고 말했다.