 경기 과천시에 위치한 펄어비스 사옥 /사진 제공=펄어비스
다만 전년 동기와 비교하면 붉은사막이 새로운 매출원으로 자리 잡으며 외형은 커졌다. 반면 신작 마케팅·현지화 비용과 원화 강세가 이익을 눌렀다. 4분기에는 다운로드 콘텐츠(DLC)·가격 전략·플랫폼 확장을 통해 붉은사막의 판매 흐름을 얼마나 연장하느냐가 관건이다.
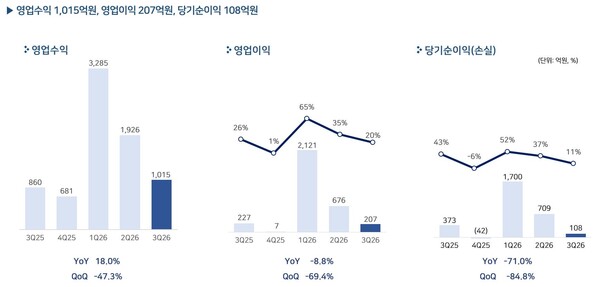
붉은사막 매출 70% 감소…검은사막은 11% 반등펄어비스는 12일 연결 기준 올해 3분기 매출 1015억원과 영업이익 207억원 및 당기순이익 108억원을 기록했다고 밝혔다. 전분기보다 매출은 911억원 줄었고 영업이익은 469억원 감소했다.
3분기 실적 변화의 중심에는 붉은사막이 있다. 붉은사막 매출은 406억원으로 전분기 1361억원보다 70.2% 감소했다. 올해 1분기 출시 초기 매출 2665억원을 기록한 뒤 2분기와 3분기에 판매 규모가 단계적으로 낮아졌다.
붉은사막은 3분기에 약 68만장 판매됐다. 장당 평균판매단가(ASP)는 5만9000원으로 전분기 6만3000원보다 낮아졌다. 원화 강세와 첫 할인 판매가 동시에 영향을 미쳤다. 판매량 감소에 평균판매단가 하락까지 겹치면서 매출 감소 폭이 커진 것이다.
 /사진=펄어비스 3분기 IR자료 갈무리
검은사막은 반등했다. 3분기 매출은 610억원으로 전분기보다 10.9% 증가했다. PC에서 신규 클래스 '에이전트'와 '에다니아 파트 2' 및 '검은사당' 콘텐츠를 선보인 효과다. 콘솔도 신규 보스와 시스템 개편으로 매출이 늘었다. 모바일은 경쟁 심화로 소폭 감소했다.
다만 검은사막 매출은 전년 동기와 비교하면 23.3% 줄었다. 전분기 대비 회복에는 성공했지만 1년 전 수준까지 되돌아가지는 못했다. 붉은사막 매출 감소액이 약 955억원인 데 비해 검은사막 매출 증가액은 약 60억원에 그치면서 전체 매출 감소를 막지 못했다.
붉은사막과 검은사막을 합친 지식재산권(IP) 매출은 1016억원이다. 펄어비스캐피탈의 투자자산 평가이익 감소로 기타 매출이 마이너스 1억원을 기록하면서 전체 매출은 1015억원으로 집계됐다. 원화 강세로 외화 투자자산의 평가이익이 줄어든 영향이다.
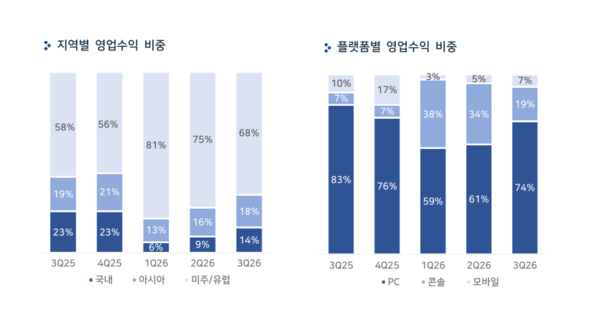
해외 매출 비중은 86%를 기록했다. 북미·유럽이 68%로 가장 높았고 아시아와 국내가 각각 18%와 14%를 차지했다. 플랫폼별로는 PC가 74%로 전분기보다 13%p 상승했다. 콘솔 비중은 붉은사막 판매 감소로 15%p 낮아진 19%를 기록했다.
 /사진=펄어비스 3분기 IR자료 갈무리
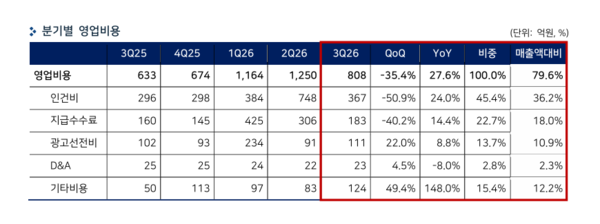
전분기와 비교하면 매출은 약 911억원 줄었지만 영업비용 감소액은 약 442억원이다. 비용 절감으로 매출 공백의 절반가량을 흡수했으나 나머지 469억원이 영업이익 감소로 이어졌다.
인건비는 367억원으로 전분기보다 50.9% 감소했다. 2분기에 지급한 성과급 비용이 사라졌고 인원도 1035명에서 996명으로 3.8% 줄었다. 붉은사막 관련 단기 인력 감소와 인턴 수료가 반영됐다.
지급수수료는 183억원으로 전분기보다 40.2% 감소했다. 붉은사막 판매가 하향 안정화되면서 스팀 등에 지급하는 수수료도 줄었다. PC는 플랫폼 수수료를 비용으로 반영하지만 콘솔은 수수료를 제외한 순매출을 인식한다. 붉은사막의 플랫폼별 판매 비중 변화도 지급수수료 감소에 영향을 줬다.
 /사진=펄어비스 3분기 IR자료 갈무리
전년 동기와 비교하면 매출 증가보다 비용 증가가 빨랐다. 매출은 약 155억원 증가했지만 영업비용은 약 176억원 늘었다. 이에 영업이익은 227억원에서 207억원으로 감소했다. 영업이익률도 26.4%에서 20.4%로 6.0%p 하락했다.
순이익 감소에는 환율이 직접적인 영향을 미쳤다. 금융손익은 2분기 122억원 이익에서 3분기 453억원 손실로 전환했다. 원화 강세로 외환차손과 외화자산 평가손실이 확대된 결과다.
금융손실이 영업이익을 웃돌면서 세전손익은 2분기 796억원 이익에서 3분기 251억원 손실로 바뀌었다. 다만 359억원의 법인세수익이 반영되면서 당기순이익 108억원을 기록했다.
법인세수익에는 상반기에 인식한 법인세비용의 환입과 종속회사 PAI 청산 관련 이연법인세자산 286억원이 포함됐다. 3분기 순이익은 영업외손실에도 본업이 충분한 이익을 냈기 때문이라기보다 법인세수익이 세전손실을 상쇄한 결과로 분석된다.
 /사진=펄어비스 3분기 IR자료 갈무리
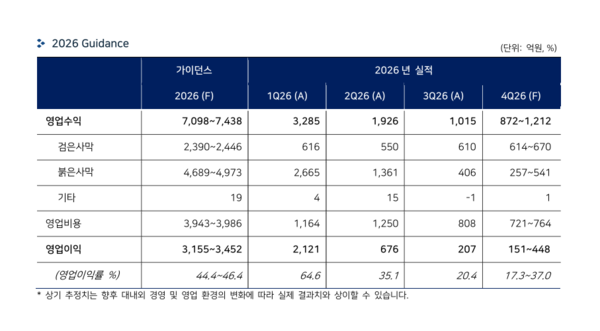
연간 영업이익 목표는 3155억~3452억원이다. 1~3분기 누적 영업이익은 3004억원으로 4분기 목표는 151억~448억원이다. 다만 사업계획 수립 당시보다 원화 가치가 약 10% 높아진 만큼 회사는 4분기 실적이 가이던스를 소폭 밑돌 가능성도 열어뒀다.
붉은사막은 올해 10월30일 첫 DLC '미지의 여정'을 출시했다. 바다 항해·수중 탐험·연애·결혼·주거 등 생활형 콘텐츠를 추가했다. 펄어비스에 따르면 DLC 출시 이후 본편 판매량도 함께 증가했다.
플랫폼도 확대한다. 붉은사막 닌텐도 스위치2 버전은 2027년 상반기 출시를 목표로 최적화 작업을 하고 있다. 멀티플레이는 서버 구조와 게임 균형 및 플랫폼별 안정성을 검토하는 연구 단계다.
신작 '도깨비'는 2028년 하반기 출시가 목표다. 붉은사막 인핸스드와 DLC 작업을 마친 인력을 도깨비 개발로 옮기고 있다. 펄어비스는 2026년 안에 도깨비 개발 현황을 공개하고 2027년 하반기부터 체험판을 포함한 본격적인 마케팅을 추진한다.
펄어비스는 4분기에도 검은사막의 콘텐츠와 서비스를 개선하고 붉은사막의 가격 전략·추가 콘텐츠·플랫폼 확장을 통해 글로벌 이용자 기반을 넓힌다. 도깨비 개발 현황도 공개해 차기 성장 동력을 구체화한다.