 서울시 금천구에 위치한 컴투스 사옥/사진제공=컴투스
제우스의 실적이 출시 후 36일 만에 반영됐는데도 역할수행게임(RPG) 매출이 1000억원을 넘어섰고 국내 매출은 전분기의 두 배로 늘었다. 다만 해외 매출은 20% 감소했으며 로열티·지급수수료 등 매출 연동 비용이 급증해 영업이익률은 전분기보다 낮아졌다. 국내 흥행 가능성은 입증했지만 이를 해외 성장과 수익성 개선으로 연결해야 하는 과제가 남았다.
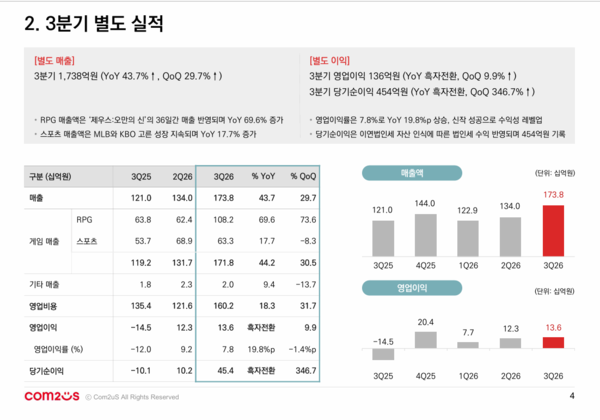
제우스 36일 반영에 RPG 1000억원…국내 매출 두 배컴투스는 12일 별도 기준 올해 3분기 매출 1738억원과 영업이익 136억원 및 당기순이익 454억원을 기록했다고 밝혔다. 전분기보다 매출은 약 398억원 증가했고 영업이익은 약 13억원 늘었다.
성장을 주도한 게임은 올해 8월26일 국내에 출시된 다중접속역할수행게임(MMORPG)인 제우스다. 제우스는 출시 직후 양대 앱마켓 매출 순위 1위에 오른 뒤 상위권을 유지했다. 3분기 실적에 반영된 기간은 36일에 불과하지만 RPG 부문 전체 매출을 끌어올렸다.
3분기 RPG 매출은 1082억원으로 전분기보다 73.6%, 전년 동기보다 69.6% 증가했다. 전분기 대비 증가액은 약 458억원으로 별도 전체 매출 증가액 398억원보다 크다. 제우스가 스포츠 부문 등의 매출 감소까지 상쇄하며 전체 성장을 이끈 구조다.
 /사진=컴투스 3분기 IR 자료 갈무리
스포츠 부문 매출은 633억원으로 전분기보다 8.3% 감소했다. 다만 전년 동기와 비교하면 17.7% 늘었다. '컴투스프로야구V26'이 6개 분기 연속 최대 매출을 경신했지만 야구 시즌 일정과 전분기 기저효과 등으로 스포츠 부문 전체 매출은 직전 분기보다 줄었다.
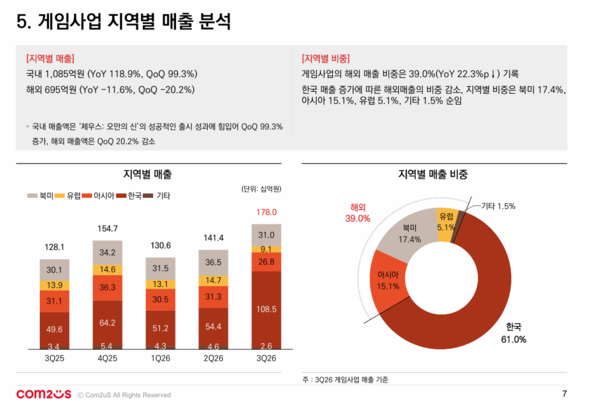
연결 기준 지역별로 보면 3분기 성장은 국내에 집중됐다. 국내 매출은 1085억원으로 전분기보다 99.3%, 전년 동기보다 118.9% 증가했다. 전분기 대비 증가액은 약 541억원으로 회사 전체 매출 증가액을 웃돈다.
반면 해외 매출은 695억원으로 전분기보다 20.2%, 전년 동기보다 11.6% 감소했다. 해외 매출 비중도 전년 동기 61.3%에서 39.0%로 22.3%p 낮아졌다. 제우스의 국내 흥행으로 외형은 커졌지만 해외 매출 감소분을 국내 성장이 메우면서 매출 구조가 내수 중심으로 바뀐 셈이다.
 /사진=컴투스 3분기 IR 자료 갈무리
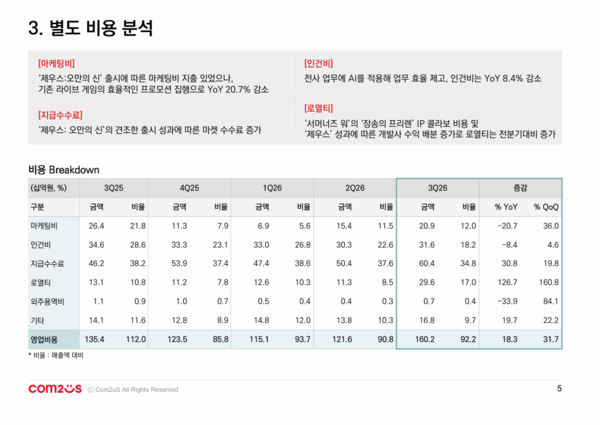
금액으로 보면 매출이 약 398억원 증가하는 동안 영업비용도 약 386억원 늘었다. 이에 영업이익 증가액은 약 13억원에 그쳤다. 영업이익률도 전분기 9.2%에서 3분기 7.8%로 1.4%p 하락했다. 외형과 영업이익은 함께 성장했지만 수익성은 낮아졌다.
비용 증가 폭이 가장 큰 항목은 로열티다. 3분기 로열티는 296억원으로 전분기보다 160.8%, 전년 동기보다 126.7% 증가했다. 제우스 개발사에 지급하는 매출 배분 비용과 서머너즈 워 컬래버레이션 관련 지식재산권(IP) 사용료가 반영됐다. 매출에서 로열티가 차지하는 비중은 2분기 8.5%에서 3분기 17.0%로 두 배가량 높아졌다.
지급수수료는 604억원으로 전분기보다 19.8% 증가했다. 제우스 매출 증가에 따라 앱마켓 수수료도 늘어난 영향이다. 마케팅비는 신작 출시 광고 집행으로 전분기보다 36.0% 늘어난 209억원을 기록했다. 다만 기존 라이브 게임의 마케팅 효율화로 전년 동기보다는 20.7% 감소했다.
 /사진=컴투스 3분기 IR 자료 갈무리
별도 당기순이익은 454억원으로 전분기보다 346.7% 증가했고 전년 동기 101억원 순손실에서 흑자로 전환했다. 다만 순이익 증가 폭이 영업이익보다 큰 것은 본업 성장만으로 설명되지 않는다. 이연법인세자산 인식에 따른 법인세 수익이 반영되면서 순이익이 크게 늘었다.
연결 기준으로는 다른 흐름이 나타났다. 연결 매출과 영업이익은 각각 1780억원과 139억원이지만 당기순손실은 237억원이다. 연결 순손익에는 중단사업 손실이 포함됐으며 컴투스엔은 3분기부터 연결 대상에서 제외됐다. 지배기업 소유주에게 귀속되는 순이익은 260억원으로 컴투스 본사와 연결 자회사 전체의 손익을 구분해서 봐야 한다.
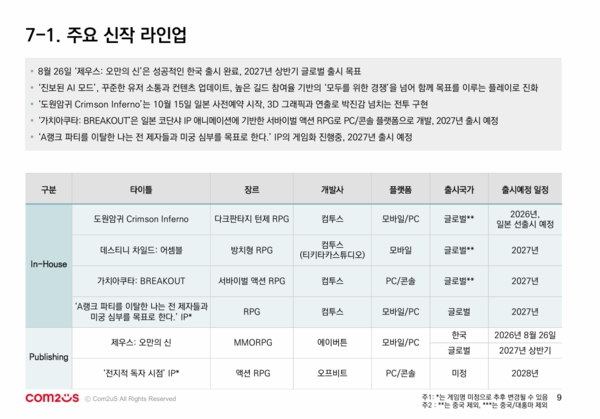
제우스 글로벌 확장·신작이 다음 성장 시험대컴투스는 제우스의 장기 흥행을 위해 신규 지역과 경쟁·협력 콘텐츠 및 시즌제 콘텐츠를 추가한다. 국내에서 확인한 흥행 성과를 바탕으로 2027년 상반기 서비스 지역을 해외로 넓힌다. 해외 매출이 3분기 감소한 만큼 제우스의 글로벌 흥행 여부가 지역별 매출 불균형을 해소할 핵심 변수다.
서머너즈 워는 올해 10회째를 맞은 글로벌 e스포츠 대회 'SWC2026' 월드 파이널을 서울에서 개최하고 연말 업데이트와 이벤트를 이어간다. 야구 게임 라인업도 국내외 프로야구 일정에 맞춘 콘텐츠를 선보이는 한편 e스포츠화를 추진한다.
 /사진=컴투스 3분기 IR 자료 갈무리
컴투스는 제우스와 기존 흥행작의 성과를 이어가면서 글로벌 유력 IP를 활용한 신작과 PC·콘솔·모바일을 아우르는 라인업을 확대해 중장기 성장 동력을 확보할 계획이다.