브로커리지·IB 부진에 유가증권 평가손실까지…목표주가 3만원으로 하향
 ◆…서울 중구 소재 대신증권 사옥(사진=대신증권 제공)
대신증권 주가가 3분기 실적 부진과 증권업 전반의 투자심리 위축 속에 약세를 이어가고 있다. 올해 초 5만원을 웃돌았던 주가는 최근 2만원 초반까지 밀리면서 52주 최고가 대비 60% 가까이 하락했다.
특히 3분기 190억원의 당기순손실을 기록했다는 소식이 추가적인 부담으로 작용하고 있다. 증시 거래대금 감소에 따른 위탁매매 수익 악화와 부동산 프로젝트파이낸싱(PF) 시장 위축, 보유 유가증권 평가손실이 동시에 반영되면서 실적 회복에 대한 기대가 약해진 모습이다.
12일 한국거래소 시세 기준 대신증권은 2만600원에 거래를 마쳤다. 전날보다 0.48% 하락한 수준이다. 이날 장중에는 2만300원까지 밀리기도 했다.
대신증권의 주가 흐름을 월별로 살펴보면 하반기 들어 하락세가 뚜렷해졌다.
올해 2월 4만4850원까지 상승했던 주가는 5월부터 하락세로 돌아섰다. 6월과 7월에도 약세가 이어졌으며, 8월 2만7100원으로 반등하는 듯했지만 상승세를 이어가지 못했다. 특히 9월 이후 하락 압력이 커졌다. 9월 말 2만5300원이던 주가는 10월 말 2만2650원으로 떨어졌고, 이달 12일에는 2만600원까지 내려왔다.
8월 말과 비교하면 약 24% 하락한 것이다. 52주 최고가 5만1400원과 비교하면 낙폭은 약 60%에 달한다.
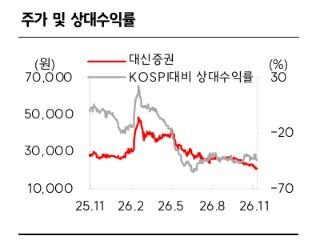 ◆…(자료출처=SK증권 11월 12일 보고서 중)
최근 주가 하락의 배경에는 증권업황 둔화와 실적 악화 우려가 자리 잡고 있다.
대신증권은 3분기 지배주주순이익이 190억원 적자를 기록했다. 브로커리지 수수료수익은 전분기 대비 47.1%, 자산관리 수수료수익은 28.7% 감소했다. IB 및 기타 부문도 52.3% 줄었다.
무엇보다 운용손익이 274억원 적자로 돌아선 점이 뼈아팠다. 보유 유가증권의 주가 하락으로 약 1600억원의 평가손실을 인식하면서 2분기에 거둔 평가이익을 사실상 모두 반납했다.
실적 발표 직후 주가도 뚜렷한 반등세를 보이지 못했다. 11월 9일 2만1050원이던 주가는 10일 2만650원으로 1.90% 하락했고, 11일 소폭 반등한 뒤 12일 다시 하락했다.
SK증권 장영임 연구원은 이날 대신증권의 2026년 연간 지배주주순이익 전망치를 기존 4112억원에서 2931억원으로 28.7% 낮췄다. 목표주가도 종전 4만원에서 3만원으로 하향 조정했다. 올해 들어서만 세 번째 하향 조정(5월 4만2000원→8월 4만원→11월 3만원)이다.
다만 투자의견은 매수를 유지했다. 주가순자산비율(P/B)이 0.3배 수준으로 낮아 하반기 실적 부진 우려가 주가에 상당 부분 반영됐다는 판단이다. 연간 자기자본이익률(ROE)도 7.0% 수준을 유지할 것으로 예상했다.
장 연구원은 대신증권 주가의 향방은 증시 거래대금 회복과 운용손익 정상화에 달려 있다고 분석했다. 브로커리지 수익이 회복되고 신규 부동산 PF 거래가 살아나야 본업의 수익성 개선을 기대할 수 있다. 여기에 보유 유가증권 평가손실이 추가로 발생하지 않아야 실적 회복에 대한 신뢰도 높아질 것으로 보인다.
당장의 낮은 P/B만으로 주가 반등을 낙관하기보다는 4분기 실적에서 운용손익과 핵심 사업부문의 회복 여부를 확인할 필요가 있다는 평가다.