 /챗GPT의 도움을 받아 제작한 이미지입니다.
리브스메드의 재무적투자자(FI) 구성이 상장 1년도 안 돼 달라지고 있다. 10년 가까이 회사를 지켜온 초기 투자자인 스톤브릿지벤처스는 지분을 크게 덜어냈고 상장 직전 투자를 주도한 후기 투자자인 타임폴리오자산운용은 오히려 지분을 늘렸다.
13일 금융감독원 전자공시시스템에 따르면 스톤브릿지벤처스의 리브스메드 지분율은 올해 3월 장내매도를 거쳐 4.8%로 낮아졌다. 상장 직전 12.7%를 보유해 2대주주였지만 상장 석 달도 안 돼 보유 지분의 대부부을 정리했다. 반면 타임폴리오는 상장 직후 장내에서 리브스메드 주식 6만3247주를 추가로 사들였다. 현재 지분 9.3%를 보유한 2대주주다.
5% 이상 주주에게 적용되는 대량보유 보고 의무가 사라지면서 스톤브릿지벤처스의 현재 정확한 지분율은 알려지지 않았다. 다만 스톤브릿지벤처스 측은 아직 리브스메드 지분을 일부 보유하고 있다고 설명했다.
9년 투자한 스톤브릿지벤처, 상장 석 달 만에 지분 축소스톤브릿지벤처스는 리브스메드의 대표적인 초기 투자자다. 2016년 기업가치가 약 326억원이던 시리즈A 단계에서 20억원가량을 처음 투자했다. 이후 8차례에 걸쳐 후속 투자를 이어가며 4개 펀드로 지분을 나눠 담았다. 첫 투자에서 상장까지 9년이 걸렸다.
회수는 상장 직후부터 빠르게 이뤄졌다. 스톤브릿지벤처스는 올해 1월 보유 지분 가운데 보호예수가 걸리지 않은 주식 글로벌 장기투자 펀드에 블록딜(시간외대량매매)로 넘겼다. 이어 장내매도까지 더해지며 1월 초 12.7%였던 지분율은 3월 4.8%까지 떨어졌다.
배경은 펀드 만기다. 벤처펀드는 존속기간이 정해져 있어 만기가 다가오면 투자금 회수 압박이 커진다. 펀드 만기와 청산 일정에 따라 투자 기업의 성장 전망과 별개로 지분 매각을 추진해야 하는 상황이 생길 수 있다.
스톤브릿지벤처스 측은 벤처캐피털VC 중 유일하게 지분을 보유하고 있는 것은 투자 대상을 긍정적으로 보기 때문이라고 설명했다. 만기 부담이 없는 펀드의 잔여 지분은 장기 투자로 이어갈 예정이다.
타임폴리오는 장내서 지분 늘려타임폴리오의 행보는 정반대다. 타임폴리오는 시리즈E와 2023년 브리지 투자, 지난해 초 프리IPO(상장전지분투자)까지 잇달아 참여하며 누적 600억원 이상을 투자한 것으로 알려졌다. 특히 프리IPO에서는 리드 투자자로 100억원을 후속 투자했다. 당시 리브스메드는 8230억원 수준의 기업가치를 인정받았다.
상장 이후에도 투자는 이어졌다. 타임폴리오는 지난해 12월부터 올해 1월까지 리브스메드 주식 장내에서 추가 매수해 지분율을 9.3%까지 끌어올렸다. 상장 직후 주가가 공모가를 밑돌던 시기였다.
타임폴리오 측은 리브스메드를 중장기 관점에서 보고 있다는 입장이다. 대체투자본부를 통해 상장 전부터 투자 규모를 크게 결정한 회사인 만큼, 상장 이후에도 꾸준히 투자를 이어가고 있다는 설명이다.
같은 회사에 투자한 두 FI의 행보가 엇갈린 배경에는 투자 시점과 펀드 만기의 차이가 자리 잡고 있다. 기업가치 300억원에 못 미치던 시기에 투자한 초기 FI는 펀드 만기에 맞춰 투자금을 회수한 반면, 상장 직전 높은 가격에 투자한 후기 FI는 지분을 계속 보유하며 추가 수익을 기대해야 한다.
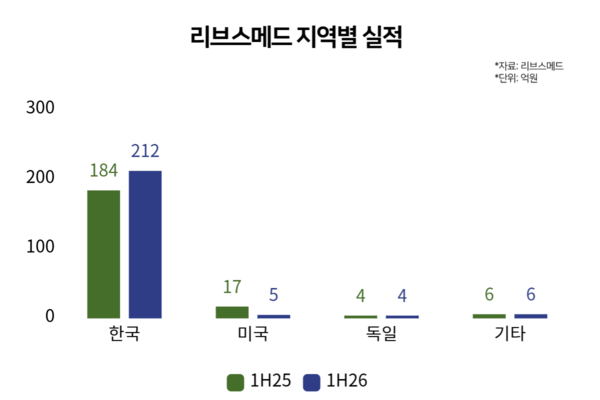
FI 시선은 결국 해외두 투자사가 공통으로 꼽는 변수는 해외 성과다. 리브스메드는 미국과 독일, 일본에 판매법인을 두고 국가별로 공략할 제품을 나눠 해외 판로를 넓히고 있다. 주력은 다관절 복강경 수술기구 아티센셜이다. 의사의 손목처럼 기구 끝이 꺾이는 핸드헬드 기구로, 2018년 미국 식품의약국(FDA) 허가를 받아 현지 시장에 먼저 진출했다.
 제작/ 윤상은 기자
미국은 해외 사업의 핵심 무대다. 리브스메드는 지난해 미국 병원 구매대행그룹(GPO)인 헬스트러스트(HPG)와 공급 계약을 맺었다. 이를 통해 HPG가 확보한 병원 네트워크를 활용할 기반을 마련했다. 다만 GPO 계약이 개별 병원의 실제 구매로 이어지는 것은 아니다. 리브스메드는 직판 영업을 병행해 2028년까지 미국 거래 병원을 500여 곳으로 늘린다는 목표다.
제품군도 넓혀가고 있다. 아티센셜에 이어 다관절 혈관봉합기 아티씰, 수술용 스테이플러 아티스테이플러, 3D 복강경 카메라 리브스캠을 차례로 내놓으며 수술 전 과정을 아우르는 제품 구성을 갖췄다. 기존 고객 병원에 신제품을 함께 공급해 병원 한 곳당 매출을 키우겠다는 전략이다.
시장의 주목을 끄는 신제품은 수술로봇 스타크다. 리브스메드는 국내 허가를 먼저 받은 뒤 일본과 미국 허가를 순차적으로 추진할 계획이다. 2000년대 초반부터 시장을 선점한 경쟁제품 다빈치 대비 가격 경쟁력을 앞세워 고가 로봇 수술 장비를 들이기 어려운 병원을 공략하겠다는 구상이다.