 서울 강남구에 위치한 DB손해보험 사옥 현판 / 사진=박준한 기자
13일 보험 업계에 따르면 DB손보의 3분기 연결 영업이익은 6183억원으로 전년 동기 대비 40.1% 증가했다. 연결 보험손익이 4673억원으로 302.6% 늘어난 가운데 상반기 지분 100% 인수를 마친 포테그라가 순이익 490억원을 보탰다. 3분기 누적 연결 매출액은 20조9595억원이며 지배주주 순이익은 1조5574억원으로 집계됐다.
합산비율 87.5% 美자회사 본격 가동3분기 연결재무제표에 처음 반영된 포테그라는 탄탄한 영업 효율을 보여줬다. 미국 회계기준으로 포테그라의 3분기 단독 매출은 9억624만달러로 전년 동기 대비 5.4% 증가했다. 같은 기간 영업손익은 8070만달러로 9.3% 늘었고 당기순이익은 3936만달러로 7.6% 불어났다. 현지 실적이 신회계제도(IFRS17)로 전환돼 연결 손익에 반영되면서 인수 첫 분기부터 실적 개선을 뒷받침했다.
수익성 지표도 개선됐다. 포테그라의 3분기 합산비율(손해율+사업비율)은 87.5%로 전년 동기 대비 5.4%p 낮아졌다. 손해율(42.9%)과 사업비율(16.5%)이 각각 3.5%p와 3.1%p 하락한 덕분이다. 3분기 누계 합산비율 역시 88.9%로 1.9%p 내려갔다. 누계 자기자본이익률(ROE)은 18.9%를 기록했다. 3분기 누계 투자자산 평가손실 1240만달러를 제외하면 ROE는 20.8%까지 올라간다. 9월 말 기준 총자산은 72억5081만달러로 전년 동기 대비 18.6% 확대됐다.
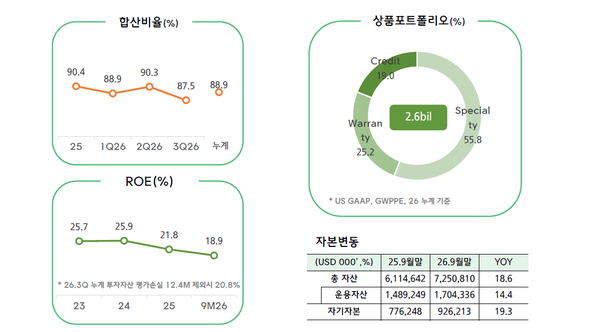 포테그라 사업실적 갈무리 /자료=DB손해보험
본업 '트리플 선방'에 주주환원 탄력국내 보험 본업도 전 보종에서 고른 수익을 내며 실적을 지탱했다. DB손보의 별도기준 3분기 당기순이익은 3324억원으로 전년 동기 대비 13.4% 증가했다. 증시 부진 여파로 별도 투자손익은 1336억원으로 55.6% 줄었다. 반면 별도 보험손익이 3306억원으로 223.7% 확대되며 투자 부진을 상쇄했다. 장기보험과 자동차보험 및 일반보험 모두 이익을 거두며 '트리플 선방'을 달성했다.
장기보험의 3분기 단독 손익은 3090억원으로 전년 동기 대비 106.7% 증가했다. 3분기 누계 기준 장기보험 손익은 1조847억원으로 35.5% 늘었다. 비급여 관리 강화 등 제도 개선에 손해율과 유지율 관리가 더해지면서 보험금 예실차 손실이 대폭 줄었다. 지난해 3분기 1500억원에 달했던 예실차 손실은 3분기 170억원으로 축소됐다. 계약 유지율이 오르면서 미래 이익 지표인 보험계약마진(CSM) 기말 잔액은 13조420억원으로 지난해 말 대비 8366억원 순증했다.
자동차보험과 일반보험은 나란히 흑자로 돌아섰다. 자동차보험은 지난해 3분기 집중호우 등 계절적 요인으로 558억원 적자를 기록했다. 3분기에는 누계 손해율이 84.3%로 전년 동기 대비 6.2%p 낮아지며 155억원의 흑자를 냈다. 일반보험도 재보험 전략을 조정하고 언더라이팅을 강화했다. 이에 누계 손해율이 71.9%로 3.6%p 하락하며 3분기 62억원의 이익을 거뒀다.
자본건전성과 주주환원 여력도 안정적이다. 9월 말 기준 DB손보의 신지급여력제도(K-ICS) 비율은 전분기 대비 7.6%p 상승한 212.0%로 집계됐다. 8월 발표한 기업가치 제고계획상 적정 자본건전성 관리 구간(180~220%)과 주주환원 이행 구간(150~220%)을 모두 충족했다. DB손보는 3분기 누계 연결 매출 20조9595억원(+20.0%)과 연결 지배주주 순이익 1조5574억원(+10.5%)을 달성했다. 배당가능이익과 연계한 신계약 목표 관리를 이어가며 주당배당금을 매년 10% 이상 늘리고 2030년 연결 주주환원율 40%를 달성할 계획이다.
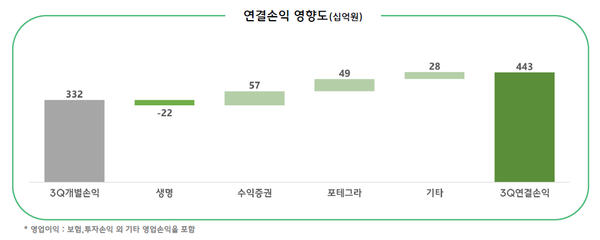 3분기 연결손익 /자료=DB손해보험