조 회장 지분 경쟁으로 호반 압도하기 어려워
항공산업 발전 적임자 인정 '정공법' 승부해야
‘다음 세대(30년)를 내다본 인수합병(M&A) 전략인가, 본업은 제쳐두고 잿밥에만 눈이 먼 투기인가.’
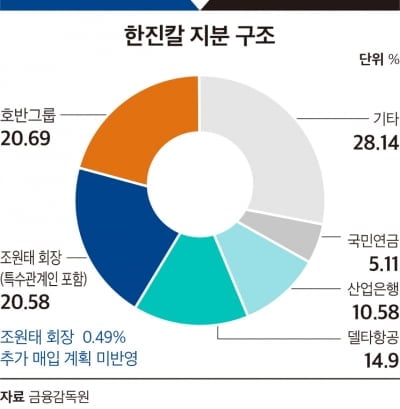
대한항공을 계열사로 둔 재계 12위 한진그룹의 경영권 분쟁이 새로운 국면에 접어들었다. 한진그룹 지주사인 한진칼에서 지난 11월 4일 호반건설 및 특수관계인이 지분 20.69%를 보유해 최대주주에 올랐다고 공시하면서다. 호반은 공정거래위원회에 기업결합까지 신고했다. IMF 외환위기 이후 적대적 M&A를 시도한 사례는 여러 번 있었지만, 2003년 SK(소버린), 2005년 KT&G(칼 아이컨)처럼 해외 투기자본이거나 2003년 현대엘리베이터(KCC)처럼 친족 간의 분쟁이 대부분이었다. 가장 최근인 2024년 고려아연(영풍) 역시 창업 동업자 간 분쟁이었다. 건설업(호반)과 항공·물류(한진)가 주력으로 사업 연관성이 전혀 없고, 친족이나 동업 관계도 아닌 대기업(호반)이 다른 상장 대기업(한진칼) 지분을 ‘단순 투자’ 목적으로 매입해 최대주주가 된 경우는 전례를 찾기 어렵다.
이에 조원태 한진그룹 회장도 한진칼 주식 0.49%를 추가 매입하겠다고 공시하며 호반에 맞대응을 선언했다. 조 회장이 호반의 한진칼 지분 매입을 사실상 적대적 M&A 시도로 판단한 것으로 읽힌다. 매입이 끝날 경우 조 회장과 특수관계인 지분은 21.07%로 다시 호반을 앞선다.
호반그룹 내부 사정에 밝은 한 재계 인사는 “조 회장이 지분 매입을 마쳐도 한진칼 개인 지분율은 6.23%에 그치므로 상속세를 감안하면 다음 세대로 넘길 경우 경영권을 방어하기 어렵다고 본 것”이라며 “김상열 창업주에서 2세인 김대헌 호반건설 이사회 의장으로 승계가 끝난 호반은 30년짜리 M&A 시나리오도 문제가 없다”고 귀띔했다. 그러면서 “한진칼 주식으로만 1조원 넘는 수익을 낸 호반은 한진칼 경영권을 확보하면 더 좋고, 아니어도 그만인 ‘꽃놀이패’”라고 설명했다. 30년짜리 M&A 전략이 틀어져도 호반은 손해볼 일이 없다는 얘기다. 경영권 분쟁 가능성으로 올 7월 10만원 선이었던 한진칼 주가는 호반의 지분 매입 소식에 이달 들어 20만원대까지 치솟았다. 일각에서는 호반이 경영권 분쟁 이슈로 한진칼 주가의 변동성을 키운 탓에 소액주주들의 피해가 발생할 수 있다는 지적도 나온다.
○호반, ‘3자 연합’서 힌트 얻었나
아파트 브랜드 ‘호반베르디움‘, ‘호반써밋’ 등으로 알려진 호반건설의 모기업 호반그룹은 전남 보성 출신인 김 창업주가 광주 지역 건설사에 다니다 1989년에 세운 호반건설이 모태다. 수도권 신도시 택지지구에 아파트를 공급하며 몸집을 불린 호반은 리솜리조트(2018년)를 시작으로 대아청과(2019년)와 삼성금거래소(2020년) 등 리조트, 농산물 유통, 귀금속 분야까지 뛰어들었다. 2021년엔 국내 2위 전선업체인 대한전선을 인수하며 자산 규모 20조원의 재계 33위 그룹으로 성장했다. 김 창업주의 적극적인 M&A를 장남인 김 의장과 차남 김민성 호반그룹 부사장, 장녀 김윤혜 호반프라퍼티 경영총괄사장 등 2남 1녀의 승계구도와 연관 짓기도 한다.
호반은 왜 업종이 전혀 다른 한진그룹에 관심을 가졌을까. 조 회장은 2019년 취임 직후부터 사모펀드 KCGI, 조 회장의 누나인 조현아 전 대한항공 부사장, 반도건설 등 이른바 3자 연합과 경영권 분쟁을 벌였다. 이 와중에 아파트 브랜드 유보라로 알려진 반도건설이 호반과 한진을 잇는 열쇠가 됐다. 대한건설협회장을 지내기도 한 권홍사 반도건설 회장은 김 창업주와 한때 막역한 사이였다. 이 인연으로 취약해진 한진의 지배구조가 호반에 노출된 것 아니냐는 관측이 나온다.
조 회장은 2020년 코로나19 위기에도 아시아나항공 인수 카드를 앞세워 경영권 분쟁을 끝냈다. 아시아나항공 인수과정에서 유상증자에 참여한 산업은행이 한진칼 지분 10.58%를 확보하면서다. 산은을 우호 지분으로 끌어들이면서 경영권 확보가 불가능해진 3자 연합은 결국 깨졌다. 호반은 2022년 KCGI로부터 지분 13.97%를 사들이면서 한진칼 주주 명부에 이름을 올린 뒤 2023년 팬오션이 보유한 한진칼 지분(5.85%)를 추가로 매입하며 지분율을 더 끌어올렸다. 2차 경영권 분쟁의 서막이다.
○‘최대주주 타이틀’…KAI 인수전 참고했나
재계에서는 호반의 한진칼 기업결합 신고를 조 회장에 대한 ‘선전포고’로 간주하는 분위기다. 전례도 있다. 한화그룹은 8월 국책은행인 한국수출입은행이 최대주주(26.41%)인 한국항공우주산업(KAI) 지분 15.89%를 확보한 뒤 공정위에 기업결합 심사를 신청했다. 한진칼도 산은이 지분 10.58%를 들고 있다. 정부의 지분 매각 결정 없이 당장 경영권을 확보할 수는 없지만 기업결합 신고를 한 것은 최대주주라는 타이틀을 확보해 향후 국책은행 지분 매각 과정에서 유리한 구도를 선점하겠다는 의지를 보인 것으로 해석된다.
한화와 호반의 차이도 분명하다. 한화에어로스페이스, 한화오션, 한화시스템 등을 통해 방산업을 영위하는 한화는 전투기와 헬기 등을 만드는 KAI를 인수해 육·해·공을 아우르는 글로벌 방산집단으로 성장하겠다는 명분이 분명하다. 하지만 건설업이 모태인 호반은 항공업과 연관성이 떨어지는 게 사실이다. 산은이 호반의 손을 들어주기 쉽지 않은 이유다. 호반이 한진칼 지분 보유 목적을 ‘단순 투자’로 공시하고 있는 점도 발목을 잡는다. 호반이 한진칼 이사회 등에 진입하려면 ‘경영 참여’로 보유 목적을 바꿔야 한다.
○오너 지분 적고, 우군 부족한 한진
호반은 다른 대기업 지분을 사들인 전례가 있다. 지난해 재계 14위 LS그룹 지주사인 LS 지분을 4%대까지 확대했다. 당시는 호반 계열사 대한전선과 LS전선이 기술 탈취 의혹을 둘러싼 갈등을 빚고 있을 때라 LS의 경영권을 흔들려는 것 아니냐는 관측이 나왔다. 이 과정에서 한진과 LS는 동반성장, 주주이익 극대화를 목표로 사업 협력과 협업을 강화하는 업무협약(MOU)을 체결하고 ‘반(反)호반 동맹’을 구축하기도 했다. 하지만 호반은 LS 지분을 팔아 1000억원대의 이익을 거둔 뒤 철수했다. 호반에 대한 재계의 시선이 곱지 않은 이유다.
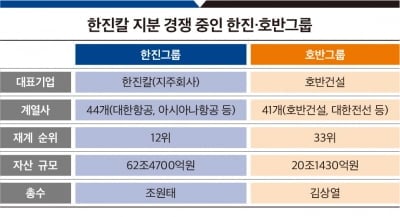
한진과 LS의 지배구조는 비슷하면서도 다르다. 총수 지분율은 조 회장 6.23%(추가 매입 완료시), 구자은 LS 회장 3.75%로 낮은 편이다. 차이도 분명하다. 한진은 조 회장의 여동생인 조현민(5.73%), 어머니 이명희(1.98%) 등 오너가를 합해도 14% 남짓인 반면 LS는 40명이 넘는 오너가의 합산 지분율이 33%에 육박한다. 경영권 분쟁 시 참전할 수 있는 우군도 LS는 탄탄하다. LS의 뿌리인 재계 4위 LG그룹과 10위 GS그룹을 비롯해 LX그룹, LIG 등이 버티고 있다. 반면 한진그룹에서 떨어져 나간 한진해운(3남 조수호)은 해운업 불황을 견디지 못해 2016년 파산했고, 조선사업이 주력인 한진중공업(2남 조정호)도 2020년 새 주인에게 넘어갔다. 남은 한진가 기업은 조중훈 창업주의 4남이자 조 회장의 작은아버지인 조정호 회장이 이끄는 메리츠금융그룹 정도다. 그러나 조정호 회장은 3자 연합발 경영권 분쟁 때도 한진 측과 거리를 둔 것으로 알려졌다.
○호반, ‘벌떼입찰’ 부당 승계 논란도
호반은 한진칼 주식으로 수익도 짭짤하게 챙겼다. 호반의 한진칼 지분 매입액은 약 1조원으로 추정되지만, 평가액은 2조3000억원을 웃돈다. 건설경기 침체로 호반건설의 지난해 영업이익이 전년보다 49.9%나 줄어든 1361억원에 그쳤지만, 금융자산 평가이익은 6152억원으로 전년(592억원)에 비해 10배 이상 급증했다. ‘본업(건설)’ 아닌 ‘주식(한진칼)’으로 재미를 본 셈이다.
오너가 승계 부담이 없는 호반이 한진과 장기전을 펼칠 것이라는 시각도 있다. 김대헌 의장은 2018년 자신이 대주주인 (주)호반을 주력 계열사인 호반건설에 합병시키는 방식으로 호반건설 최대주주(54.73%)에 오르며 경영권 승계를 마쳤다. 호반건설은 한국토지주택공사(LH) 등의 공공택지 추첨에 여러 계열사를 동원해 입찰에 참여한 뒤 낙찰 성공률을 높이는 ‘벌떼입찰’로 따낸 택지를 김 의장 회사에 양도해 논란이 되기도 했다.
원희룡 전 국토교통부 장관은 2023년 공공택지 벌떼입찰 문제를 지적하면서 페이스북에 “호반건설이 벌떼입찰로 알짜 공공택지를 대거 낙찰받은 뒤 두 아들(김대헌 의장, 김민성 호반그룹 부사장) 회사에 양도해 번듯한 회사 사장으로 만들었다”며 “두 아들이 운영하는 회사는 분양 이익으로만 1조3000억원을 벌어들였다”고 지적하기도 했다.
비상장사 합병으로 승계를 끝낸 호반과 달리 상장사(한진칼)가 지주사인 조 회장은 다음 세대 상속에 대한 부담이 클 수밖에 없다. 최대주주 20% 할증을 적용하면 실제 상속세율은 60%에 달한다. 1988년생으로 38세인 김 의장은 한 세대(30년)가 지나도 68세다. 반면 조 회장(50)은 80세다. 시간 싸움에서 호반이 유리하다는 얘기다. 최대주주가 된 호반에 자금이 유입되는 만큼 섣불리 한진칼 배당을 늘리기도 쉽지 않다. 조 회장이 지난해 145억원이 넘는 연봉을 받은 것을 한진칼 지분 확대 노력과 연관짓는 시각도 있다.
○내년 3월 한진칼 주총 분수령
호반이 한진칼 최대주주가 됐지만 조 회장의 경영권 방어엔 당장 문제가 없다. 델타항공(14.90%), 산은(10.58%), LX판토스(3.83%), GS리테일(1.50%), 네이버(0.99%) 등이 조 회장 우호지분으로 분류되기 때문이다. 항공산업 구조 개편이라는 명분으로 지분을 확보한 산은이 경영권 분쟁이 불거진 한진칼 지분을 당장 매각하기도 쉽지 않다. 한진칼도 김석동 전 금융위원장에 이어 올 3월 최종구 전 금융위원장을 이사회 의장에 앉히며 그룹의 명운을 쥔 산은과의 관계에 각별히 신경을 쓰고 있다. 대한항공과의 제휴를 앞세워 해외 항공사가 한진칼 지분을 사들이는 방법도 있다. 일본항공(JAL)은 9월 대한항공과 파트너십을 맺고 한진칼 지분 일부를 매입했다. 경영권 분쟁의 분수령은 내년 3월 한진칼 주주총회가 될 것으로 전망된다. 호반이 이사회 진입을 시도하면 표대결이 벌어질 수 있다. 한진칼 지분 5% 이상을 보유한 국민연금의 선택도 관심사다.
현재 조 회장이 지분 싸움에서 호반을 압도하기 어렵다는 시각이 지배적이다. 이에 조 회장은 대한항공을 필두로 한 항공산업 발전의 적임자가 자신이라는 ‘명분’에 승부를 걸어야 한다. 조 회장은 아시아나항공을 인수하면서 ‘경영 성과가 미흡하면 경영진을 교체할 수 있다’는 산은의 요구를 수용했다. 팬데믹 위기도 여행객이 없어 멈춰 선 여객기를 화물기로 개조하는 ‘역발상’ 경영으로 돌파했다. 대한항공이 인수한 아시아나도 재무구조가 개선돼 공적자금 3조6000억원을 모두 갚았다. 지분에 의존한 오너가 아닌 전문경영인 ‘조원태’로 언론과 국민의 인정을 받는다면 누구도 조 회장을 위협할 수 없다. 호반의 30년 M&A 시나리오도 물거품이 되는 것은 물론이다.