스마트폰 출하 14%·PC 22% 감소
中 YMTC 추격 범용제품 경쟁 심화
AI 서버용 SSD 가격 15~20% 상승
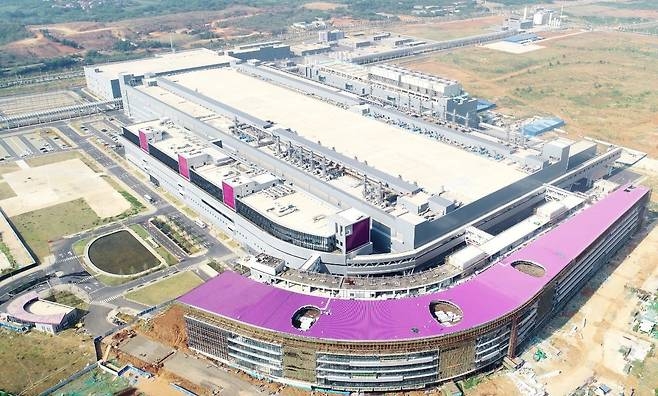 중국 후베이성 우한에 있는 YMTC 낸드 공장. YMTC인공지능(AI) 열풍으로 메모리 반도체 가격이 치솟고 있지만 낸드플래시 시장에서는 정반대의 흐름이 나타나고 있다. 스마트폰과 PC에 쓰이는 범용 낸드 현물가격은 빠르게 하락하는 반면 AI 데이터센터용 고부가 제품은 공급 부족이 이어지며 견조한 가격 흐름을 보이고 있다. 같은 낸드라도 사용처에 따라 가격과 수급 상황이 극명하게 엇갈리는 것이다.
16일 업계에 따르면 뱅크오브아메리카(BofA)는 최근 보고서에서 낸드를 이번 메모리 상승 사이클에서 가장 먼저 가격 조정 압력이 나타날 수 있는 제품으로 지목했다. 지난달 중하순 이후 낸드 현물가격은 약 20% 하락했다. 512Gb(기가비트) 낸드 웨이퍼 가격은 14.3달러로 전 분기보다 32% 떨어졌고, 1Tb(테라비트) 제품 가격도 24.9달러로 19% 내렸다.
불과 몇 달 전까지만 해도 낸드 업체들은 공급 부족을 이유로 가격을 인상했다. 하지만 최근에는 일부 제품을 중심으로 구매자들이 가격 인하를 요구하는 상황으로 바뀌었다. 메모리 가격 급등이 오히려 완제품 수요를 위축시키는 역설적인 현상이 나타나고 있는 셈이다.
가장 큰 원인으로는 스마트폰 판매 부진이 꼽힌다. 시장조사업체 카운터포인트리서치는 올해 세계 스마트폰 출하량이 지난해보다 13.9% 감소한 약 10억8000만 대에 그칠 것으로 전망했다. 메모리 가격 상승분이 스마트폰 판매가격에 반영되면서 소비자들이 교체 시기를 늦추고 시장 위축으로 이어지고 있다는 분석이다.
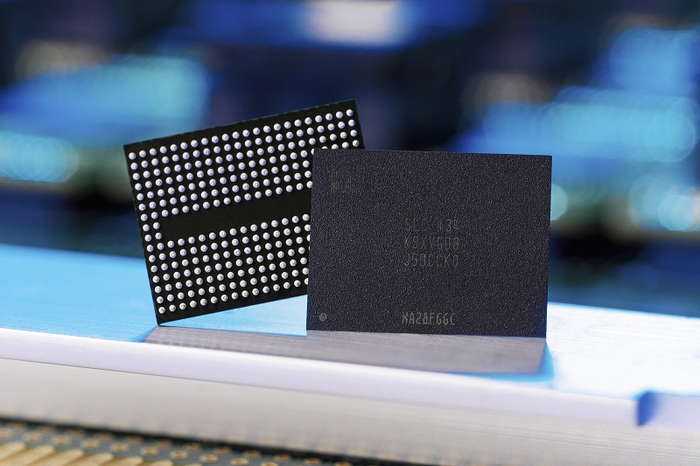 삼성전자의 V9 모습. 삼성전자스마트폰 제조사들의 대응도 낸드 수요를 줄이는 요인이다. 제조사들은 원가 부담을 낮추기 위해 기본 저장용량을 줄이거나 고용량 모델의 가격을 높이고 있다. 스마트폰 판매량 감소에 제품 한 대당 낸드 탑재 용량 축소까지 겹치면 메모리 업체들은 이중 부담을 떠안게 된다.
PC 시장에서도 비슷한 흐름이 나타나고 있다. 시장조사업체 가트너에 따르면 올해 3분기 세계 PC 출하량은 5535만 대로 전년 동기보다 22.4% 감소했다. 메모리를 비롯한 부품 가격 상승이 완제품 가격에 반영되면서 소비자들이 구매를 미루고 있기 때문이다. PC 제조사들도 신규 메모리 주문을 늘리기보다 기존 재고를 소진하는 데 주력하고 있다.
이 같은 변화는 낸드 현물시장에서 먼저 나타나고 있다. 현물시장은 메모리 제조사와 대형 고객사가 장기 계약을 통해 거래하는 시장과 달리 유통업체들이 단기적으로 물량을 사고파는 시장이다. 완제품 업체들의 주문이 줄자 재고를 보유한 모듈업체들이 물량을 처분하면서 가격 하락을 부추기고 있다. 트렌드포스도 스마트폰·PC 수요 부진과 모듈업체들의 재고 처분을 최근 낸드 현물가격 하락의 주요 원인으로 꼽았다.
중국 업체들의 추격도 부담이다. D램 시장은 삼성전자(005930)·SK하이닉스(000660)·마이크론 등 3개 업체가 주도하는 반면 낸드 시장은 일본 키옥시아와 미국 샌디스크, 중국 양쯔메모리테크놀로지(YMTC) 등이 가세하면서 경쟁 구도가 한층 복잡하다. 카운터포인트리서치에 따르면 올해 2분기 YMTC의 낸드 매출 점유율은 14%로 1년 전보다 5%포인트 높아졌다. 삼성전자(28%)와 SK하이닉스(19%)를 빠르게 추격하고 있는 것이다.
특히 YMTC는 상대적으로 가격 경쟁력이 높은 소비자용 낸드 시장에서 영향력을 키우고 있다. 글로벌 업체들이 고부가 제품 생산에 집중하는 사이 중국 업체들이 범용 제품 공급을 늘리면서 일부 제품군을 중심으로 가격 경쟁이 심화하는 구조다.
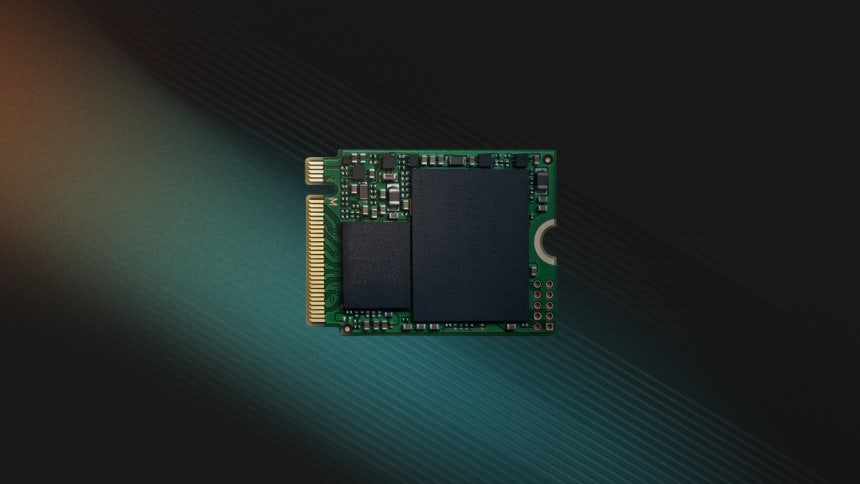 SK하이닉스의 321단 QLC 낸드 기반 SSD 제품.생산설비의 특성도 낸드 시장의 양극화를 부추기는 요인이다. BofA는 세계 낸드 웨이퍼 생산능력의 20~30%를 차지하는 구형 설비가 고성능 기업용 솔리드스테이트드라이브(SSD)에 필요한 첨단 낸드 생산에는 적합하지 않다고 분석했다. AI 데이터센터용 제품 수요가 늘더라도 기존 공장을 곧바로 고부가 제품 생산라인으로 전환하기는 어렵다는 의미다. 고부가 제품은 공급이 부족한 반면 범용 제품은 재고 부담이 커지는 현상이 동시에 나타날 수 있는 이유다.
그렇다고 낸드 시장 전체가 침체에 빠진 것은 아니다. 북미 빅테크 기업들이 AI 데이터센터 투자를 확대하면서 기업용 SSD(eSSD) 수요는 여전히 강세를 보이고 있다. 카운터포인트리서치에 따르면 올해 2분기 기업용 SSD가 전체 낸드 비트 출하량에서 차지하는 비중은 48%로 1년 전 26%에서 크게 높아졌다. 트렌드포스는 올해 4분기 기업용 SSD 계약가격이 전 분기보다 15~20% 상승할 것으로 전망했다.
AI 활용이 학습을 넘어 추론 단계로 확산하면서 대규모 데이터를 저장하고 신속하게 불러오는 SSD의 중요성이 커지고 있기 때문이다. 엔비디아도 AI 추론 과정에서 발생하는 데이터를 효율적으로 처리하기 위해 SSD를 활용하는 기술을 선보였다.
D램 시장과 비교하면 차이는 더욱 뚜렷하다. 삼성전자·SK하이닉스·마이크론이 고대역폭메모리(HBM)와 서버용 D램 생산에 역량을 집중하면서 범용 D램 공급까지 빠듯해졌기 때문이다. HBM 생산 확대가 범용 D램의 공급 여력을 줄이는 것과 달리 낸드는 중국 업체들의 증산과 구형 설비의 공급 부담이 맞물리면서 제품별 수급 격차가 확대되고 있다.
관건은 내년 1분기 계약가격이다. BofA는 스마트폰·PC용 낸드 가격이 전 분기보다 5~10% 하락하는 반면 기업용 제품은 보합 또는 소폭 상승할 것으로 예상했다. 이에 따라 낸드 전체 평균판매가격(ASP)도 소폭 하락할 수 있다는 전망이다. 현물가격 하락이 낸드 시장 전체의 계약가격 하락으로 이어졌다고 단정하기는 어렵지만, 내년 초 가격 협상에서는 구매자들의 인하 요구가 거세질 가능성이 있다.
메모리 업계 관계자는 “낸드는 D램과 달리 지금까지의 가파른 가격 상승세가 계속 이어지기는 어렵다는 게 업계의 공통된 시각”이라고 말했다. 결국 내년 낸드 업황은 AI 데이터센터용 고부가 제품의 성장세가 스마트폰·PC용 범용 제품의 부진을 얼마나 상쇄하느냐에 달려 있다는 분석이다.
 비즈플러스