내년 초 목표, 은행권 “인센티브 필요”
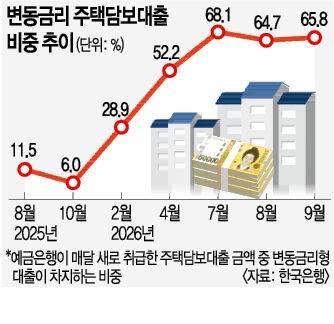 금융당국이 이르면 다음 달 10년 이상 금리를 고정하는 은행권 주택담보대출 도입 방안의 초안을 발표한다. 신규 주담대의 60% 이상이 변동금리형에 쏠린 상황에서 금리 상승기에 차주의 이자 부담이 급증하는 위험을 줄이려는 취지다. 다만 은행의 장기 자금 조달 부담을 덜면서 10년 고정형의 초기 금리를 변동형이나 5년 주기형과 경쟁할 만한 수준으로 낮추기까진 난항이 예상된다.
16일 금융권에 따르면 금융위원회는 지난 11일 주요 은행 실무자들과 장기 고정금리 활성화 태스크포스(TF) 회의를 재개했다. 당국은 만기 10년 이상인 은행채 금리를 기준으로 삼는 장기 고정형 상품을 내년 초 출시하는 것을 목표로 하고 있다.
민간은행의 고정형 상품은 대부분 최초 3년이나 5년 동안 금리를 고정한 뒤 변동금리로 전환하거나 일정 주기마다 금리를 다시 산정한다. 10년 주기형은 신한은행과 IBK기업은행 등이 취급하고 있지만 대출 만기까지 같은 금리를 적용하는 순수 고정형 상품은 사실상 전무하다.
당국이 장기고정형 확대에 나선 배경에는 주담대 금리 상승세가 있다. 9월 예금은행의 신규 주담대 평균 금리는 연 4.88%로 한 달 새 0.22% 포인트 올랐다. 변동형의 기준이 되는 신규취급액 코픽스도 10월 3.62%로 0.19% 포인트 상승했다. 10월 금융권 가계대출은 6조4000억원 늘었고, 주담대 증가폭은 9월 3조2000억원에서 4조원으로 커졌다.
금리 상승에 대비해 10년간 금리를 고정하려면 초기에 이자를 더 내야 할 수 있다. 지난 15일 기준 신한은행의 10년 주기형 금리는 연 4.69~6.09%로 6개월 변동형(4.43~5.84%)과 5년 고정형(4.42~5.83%)보다 높았다.
초기 금리를 낮추려면 은행의 장기 자금 조달 부담부터 완화해야 한다는 지적이 나온다. 대출금리를 고정한 기간에 예금이나 은행채 만기가 돌아오면 은행은 당시 시장금리로 자금을 다시 조달해야 하기 때문이다. 은행권 관계자는 “은행이 대출금리는 10년간 고정해도 그에 맞춰 장기 자금을 조달하기는 쉽지 않다”며 “은행 측에 가계대출 총량 관리 등에서 혜택을 줄 필요가 있다”고 말했다.