엔비디아는 17일(현지 시간) 발표한 2027회계연도 3분기(8~10월) 실적에서 매출 1158억 달러를 올렸다. 전년 동기보다 103%, 직전 분기보다 20% 증가한 규모다. 순이익은 653억 달러로 105% 늘었고, 일회성 항목 등을 제외한 조정 주당순이익(EPS)은 2.68달러였다. 매출과 EPS 모두 월가 예상치를 웃돌았다.
 엔비디아 로고. 로이터=연합뉴스
성장을 이끈 것은 데이터센터 사업이다. 이 부문 매출은 1076억 달러로 전년 동기보다 110% 증가했다. 전체 매출의 약 93%를 차지한다. 엔비디아는 차세대 AI 컴퓨팅 시스템인 ‘베라 루빈 NVL72’의 출하도 시작했다.
다음 분기 전망도 시장 예상치 이상이었다. 엔비디아가 제시한 4분기 매출 전망치는 1300억 달러(±3%)다. 런던증권거래소그룹(LSEG)이 집계한 시장 예상치 1252억5000만 달러보다 높다. 중국 데이터센터용 반도체 매출은 전망에 포함하지 않았다.
데이비드 와그너 앱터스캐피털어드바이저스 포트폴리오 매니저는 “이번 실적은 엔비디아의 사업 경쟁력이 건재하고 수요도 꺾이지 않았다는 점을 재확인했다”고 평가했다.
최근 한 달간 약 28% 하락했던 엔비디아 주가는 호실적 발표에 힘입어 시간외 거래에서 3% 넘게 반등했다. 미 동부시간 오후 4시 30분 기준 161달러 안팎에서 거래됐다.
하지만 역대 최대 실적에도 경영진 교체에 따른 불확실성은 남았다. 엔비디아는 지난 12일 황 전 CEO가 물러난 뒤 최고재무책임자(CFO)인 콜레트 크레스를 임시 CEO로 선임했다.
황 전 CEO는 17일 이사회가 회사와 주주의 이익에 부합한다고 판단하면 CEO직에 복귀할 의사가 있다고 처음 밝혔다. 그러나 하비 존스 엔비디아 이사회 의장은 같은 날 실적 발표 이후 열린 콘퍼런스콜에서 젠슨 황을 재선임할 계획이 없다며 복귀 가능성을 일축했다.
경영진 교체는 국내 반도체 업체에도 변수다. 엔비디아의 가파른 성장세는 삼성전자와 SK하이닉스에 호재지만, 차세대 제품 협상은 새 경영진과 이어가야 하기 때문이다. AI 가속기 판매가 늘수록 여기에 들어가는 고대역폭메모리(HBM) 수요도 커질 전망이다.
다만 기존 공급계약에 당장 차질이 생길 가능성은 낮다는 관측이 나온다. HBM은 고객사의 AI 가속기 설계에 맞춰 개발하고 성능을 검증하는 제품이다. 공급사를 바꾸려면 추가 인증과 설계 변경이 필요하다. 이미 계약된 물량도 있어 CEO 교체만으로 기존 납품 계획이 달라지기는 어렵다는 분석이다.
관건은 차세대 제품이다. 엔비디아는 차세대 AI 플랫폼 ‘베라 루빈’에 6세대 HBM인 HBM4를 적용하고, 후속 제품인 ‘루빈 울트라’에는 차세대 메모리를 탑재하는 방안을 추진해 왔다. 삼성전자와 SK하이닉스는 제품 성능과 공급 물량, 가격 등을 놓고 새 경영진과 협의를 이어가야 한다. 엔비디아가 원가 절감에 무게를 두면 차세대 HBM의 사양이나 공급 일정이 바뀔 수도 있다.
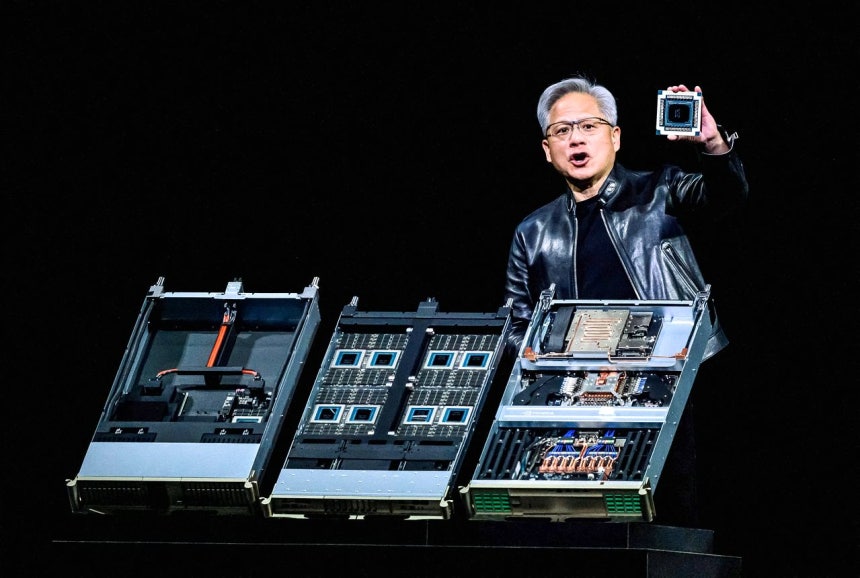 지난 3월 ‘GTC 2026’에서 젠슨 황 엔비디아 최고경영자(CEO)가 차세대 AI가속기 ‘베라 루빈’을 소개하고 있다. AFP=연합뉴스
수익성 전망도 변수로 꼽힌다. 엔비디아는 4분기 매출총이익률을 71~72%로 예상했다. 3분기 조정 매출총이익률 74.9%보다 낮은 수준이다. 차세대 시스템 출하 확대와 메모리 가격 상승이 원가 부담을 키우는 요인으로 지목된다. 국내 메모리 업체로서는 수요 확대의 기회를 잡는 동시에 고객사의 가격 인하 압력에도 대비해야 하는 상황이다.
엔비디아와 AI 인프라·로봇·자율주행 분야에서 협력하는 네이버·LG전자·현대차그룹도 새 경영진의 행보에 촉각을 곤두세운다. 기존 협력은 이어질 전망이지만, 기술 개발과 투자 전략이 달라지면 사업 일정에도 영향을 줄 수 있다.