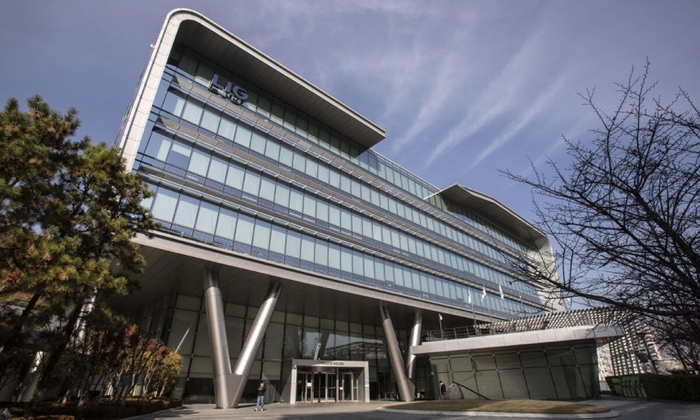
 LIG 디펜스&에어로스페이스(LIG D&A) 경기도 판교하우스. [LIG D&A]한국투자증권은 18일 LIG디펜스에어로스페이스에 대해 방위사업청의 입찰참가자격 제한 처분을 둘러싼 불확실성이 해소돼야 주가 반등이 본격화할 것으로 전망했다. 다만 중동 방산 수출 확대에 따른 중장기 성장성은 여전히 높다고 평가했다. 투자의견은 ‘매수’를 유지했지만, 목표주가는 기존보다 8.5% 낮춘 65만원으로 제시했다.
주가 회복의 최대 변수는 방위사업청의 입찰 제한 제재다. 방위사업청은 지난 10월 LIG디펜스에어로스페이스에 2년간 입찰참가자격을 제한하는 처분을 내렸다. 회사는 이에 불복해 처분 취소소송과 집행정지 신청을 제기했다.
현재 법원의 임시집행정지 결정에 따라 제재 효력은 11월 20일까지 정지된 상태다. 지난 5일 정식 집행정지 심리가 열렸지만 결론은 나오지 않았다. 한국투자증권은 임시집행정지 기간이 끝나기 전에 법원의 판단이 나올 것으로 예상했다. 법원이 집행정지 신청을 받아들이면 회사는 처분 취소소송의 판결이 나올 때까지 국내 신규 입찰에 참여할 수 있다. 반면 신청이 기각되면 오는 21일부터 입찰 제한이 시행될 수 있다.
한국투자증권은 “기존 계약과 해외 수출 사업에 직접적인 영향을 주는 조치는 아니지만, 향후 국내 개발사업 수주에 차질이 발생할 수 잇다는 점에서 중요한 변수다”면서 “따라서 단기적인 주가 회복을 위해서는 방위사업청 제재 관련 불확실성 해소가 선행되어야 한다”고 말했다.
중장기 실적 전망은 긍정적이다. 아랍에미리트(UAE)에 수출한 천궁-II의 매출 인식이 정상화되고 사우디아라비아 수출 매출도 본격적으로 반영되면서 방산 부문의 수익성이 개선될 것으로 예상됐다.
한국투자증권에 따르면 LIG디펜스에어로스페이스의 2027년 영업이익은 5559억원으로 전년 대비 35.7% 증가할 전망이다. 영업이익률은 9.5%에 이를 것으로 추정됐다.
신규 수주 확대 가능성도 높게 평가했다. LIG디펜스에어로스페이스는 국내 방공유도무기체계 분야에서 체계종합 업체로서 확고한 입지를 확보하고 있다. 중동 국가들의 방공체계 도입 수요가 이어지는 가운데 기존 수출 실적을 바탕으로 추가 수출 기회도 확대되고 있다는 분석이다.
특히 이미 확보한 수주잔고를 통해 안정적인 이익 성장이 가능하고, 신규 수출 계약이 성사되면 추가적인 실적 개선도 기대할 수 있다는 평가다.
한국투자증권은 목표주가를 65만원으로 기존 대비 8.5% 하향 조정했다. 2028년 예상 주당순이익(EPS) 3만763원에 글로벌 방산업체들의 평균 주가수익비율(PER) 21배를 적용한 결과다.
목표주가를 낮춘 것은 방위사업청 제재와 단기 실적을 둘러싼 불확실성을 반영한 조치다. 다만 수익성이 높은 중동 수출 물량이 늘어나고 글로벌 방공체계 수요 확대에 따른 추가 수주 기회도 충분하다는 점에서 중장기 투자 매력은 유지된다고 판단했다. 특히 제재 관련 불확실성이 해소되면 이미 확보한 수주잔고를 바탕으로 한 이익 성장 전망과 신규 수주 기대감이 다시 부각되면서 기업가치 재평가가 가능할 것으로 내다봤다.
장남현 한국투자증권 연구원은 “단기적인 주가 회복을 위해서는 방위사업청 제재 관련 불확실성 해소가 선행돼야 한다”며 “기존 계약과 해외 수출 사업에 직접적인 영향을 주는 조치는 아니지만 향후 국내 개발사업 수주에 차질이 발생할 수 있다는 점에서 중요한 변수”라고 분석했다.
이어 “수익성이 높은 중동 수출 물량의 매출 확대가 예정돼 있고 글로벌 방공체계 수요 증가에 따른 추가 수주 기회도 충분하다”며 “불확실성이 해소되면 이익 성장의 가시성과 신규 수주 모멘텀이 재부각되면서 기업가치 재평가도 가능할 것”이라고 덧붙였다.