영국 계정엔 제3국 헤지펀드 자금 몰려
반도체 대형주에 매도 집중
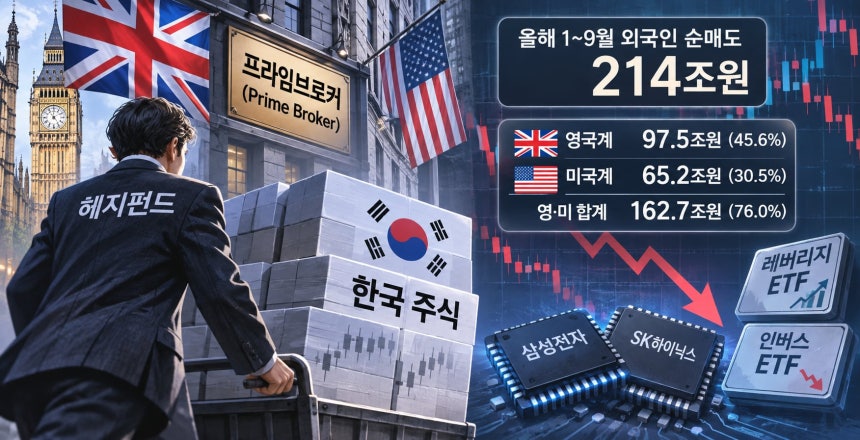 일러스트=챗GPT 달리3
올해 국내 증시에서 외국인 투자자들이 214조원 가까이 주식을 팔아치운 가운데 순매도액의 절반 정도가 영국 계정에서 나온 것으로 나타났다.
증권가에서는 영국 계좌를 통해 거래하는 헤지펀드가 레버리지 포지션을 줄이는 과정에서 매도가 집중됐을 가능성에 주목하고 있다.
한국 증시의 투자 매력이 떨어져 외국인이 이탈했다기보다 단기 자금의 포지션 축소가 시장 변동성을 키우고 장기 투자자의 비중 축소로 이어졌다는 분석이다.
금융감독원이 지난달 30일 발표한 ‘9월 외국인 증권 투자 동향’에 따르면 올해 1~9월 외국인은 국내 상장 주식 213조9990억원을 순매도했다. 영국계가 97조4880억원(45.6%), 미국계가 65조1770억원(30.5%)으로 두 나라가 전체의 76.0%를 차지했다.
영국계는 2월부터 5월을 제외하고 매달 순매도했다. 특히 6~8월 석 달 동안 69조3320억원을 팔았고, 외국인 전체가 순매수로 돌아선 8월에도 매도를 이어갔다. 미국계는 5~6월 52조원 넘게 팔았지만 7~8월에는 16조9000억원을 순매수하며 상반된 흐름을 보였다.
영국계는 헤지펀드·연기금 혼재… 미국계는 장기 투자 중심
이효섭 자본시장연구원 금융산업실장은 “과거 분석을 보면 영국계는 미국계보다 헤지펀드 규모가 크고 단기 투자 성향이 조금 더 강하다”면서도 “영국을 통해 유럽계 연기금 자금도 많이 집행되기 때문에 롱펀드와 헤지펀드가 섞여 있을 것”이라고 말했다.
이 실장은 미국계에 대해서는 “블랙록 같은 대규모 롱펀드가 중심이어서 액티브보다는 패시브 자금일 가능성이 크다”고 했다. 미국계의 국내 주식 보유 비중은 지난해 말 41.2%에서 올해 9월 말 43.9%로 확대된 반면 영국계는 10.9%에서 7.5%로 축소됐다.
영국계 매도를 영국 본토 투자자의 이탈로만 해석하기 어려운 구조적 이유도 있다. 금감원 통계는 실제 투자자의 국적이 아닌 결제 계좌 소재지를 기준으로 집계한다. 영국에 법인을 둔 프라임 브로커리지(PBS)를 통해 제3국 헤지펀드가 국내 주식을 거래하면 해당 물량 역시 영국계로 분류된다.
실제로 대신증권이 국제통화기금(IMF) 통계와 금감원 자료를 대조한 결과, 영국 거주자가 보고한 한국 주식 보유액은 지난해 말 기준 약 76조4000억원으로 금감원이 집계한 영국 계정 보유액(144조1000억원)의 0.53배에 그쳤다. 영국 계정 보유액의 절반가량이 비거주자 자금일 수 있다는 의미다. 보유 규모 대비 자금 이동 폭도 영국계가 미국계의 3.8배에 달했다.
권순호 대신증권 연구원은 “보유 규모에 비해 드나드는 자금이 큰 계정(영국 계정)은 장기 보유 자금보다 단기 매매 자금의 비중이 큰 것으로 보인다”고 분석했다.
반도체 대형주에 쏠린 매도… 레버리지가 변동성 키워
외국인 매도세는 반도체 업종에 극단적으로 쏠렸다. 대신증권이 올해 6월 22일부터 11월 6일까지 외국인 순매도가 가장 컸던 10거래일을 분석한 결과, 전체 순매도액 중 반도체를 제외한 종목의 순매도 비중은 1.3%에 불과했다. 같은 기간 비(非)반도체 종목의 시가총액 비중이 46%였던 점과 명확하게 대비된다.
권 연구원은 “헤지펀드의 한국 포지션이 반도체 대형주에 집중돼 있었기 때문에 포지션 축소가 반도체 매도로 이어진 것”이라고 추정했다. 총수익스와프(TRS) 등 파생 계약을 활용한 헤지펀드는 시장 변동성 확대로 증거금 부담이 커지면 보유 포지션 전반을 기계적으로 축소할 수밖에 없다는 설명이다.
레버리지 상장지수펀드(ETF)의 급성장도 장중 변동성을 키운 요인으로 지목된다. 국내 주식 기반 레버리지·인버스 ETF 순자산은 지난해 말 9조9500억원에서 올해 6월 22일 41조3000억원으로 불었다. ETF가 목표 배율을 맞추기 위해 장 마감 무렵 진행하는 리밸런싱 물량은 7월 코스피·코스닥 거래대금의 7.8%에 달했다.
권 연구원은 단기 레버리지 자금의 포지션 청산과 ETF의 기계적 매매가 시장 변동성을 증폭시켰고, 높아진 변동성이 연기금 등 보수적인 장기 투자자의 한국 비중 축소로 이어졌을 가능성이 크다고 분석했다.
하락 베팅보다 차익 실현… 외국인 복귀는 시간 걸릴 듯
다만 외국인의 매도를 모두 투기 자금의 이탈로 보기는 어렵다는 시각도 있다. 글로벌 자산배분 펀드 입장에서는 연초 이후 코스피와 반도체 대형주가 가파르게 치솟으면서 포트폴리오 내 한국 자산 비중이 목표치를 훌쩍 넘어섰기 때문이다.수익을 확정 짓고 초과 비중을 덜어내는 과정에서 대규모 매물이 쏟아졌다는 해석이다.
이효섭 실장은 “장기 투자 자금도 한국 주식이 워낙 많이 오른 만큼 비중 조절 차원에서 매도한 것으로 추정할 수 있다”며 “숏(하락)에 베팅했다기보다 차익 실현에 가깝다”고 말했다.
문제는 차익 실현을 마친 외국인 자금이 다시 국내 증시로 돌아오기까지 상당한 시차가 발생할 수 있다는 점이다. 원·달러 환율이 1500원대에서 최근 1330원대까지 내려오며 원화 가치가 높아진 탓에, 달러를 쥔 외국인 입장에서는 한국 주식의 가격 부담(환율 메리트 축소)이 커졌기 때문이다.
여기에 미국 국채 금리가 가파르게 오르며 글로벌 유동성이 위축되고, 수출 기업의 실적 모멘텀마저 둔화할 수 있다는 우려가 외국인 매수세를 가로막고 있다.
이 실장은 “기업 실적이 개선되고 유동성이 풀려야 외국인이 돌아오는데, 지금은 금리가 가파르게 오르는 등 유동성 여건이 좋지 않다”며 “통상 12월이면 외국계 운용사들이 북 클로징(장부 마감)에 들어가 대규모 신규 자금 유입을 기대하기 어렵다”고 말했다.