은행채 발행 늘며 회사채 시장 영향…중견기업 자금줄 죄나기업의 자금 활로를 틔우기 위한 생산적 금융이 되레 중견기업의 자금조달 부담을 키울 수 있다는 우려가 나온다. 기업대출이 늘고 반도체 기업들의 실적 개선으로 기업예금까지 급증하면서 은행의 자금조달 구조가 달라지고 있어서다.
기업예금 비중 확대로 유동성 관리 부담이 커진 은행들이 은행채 발행을 늘리면서 채권시장 수급에도 영향을 미치고 있다.
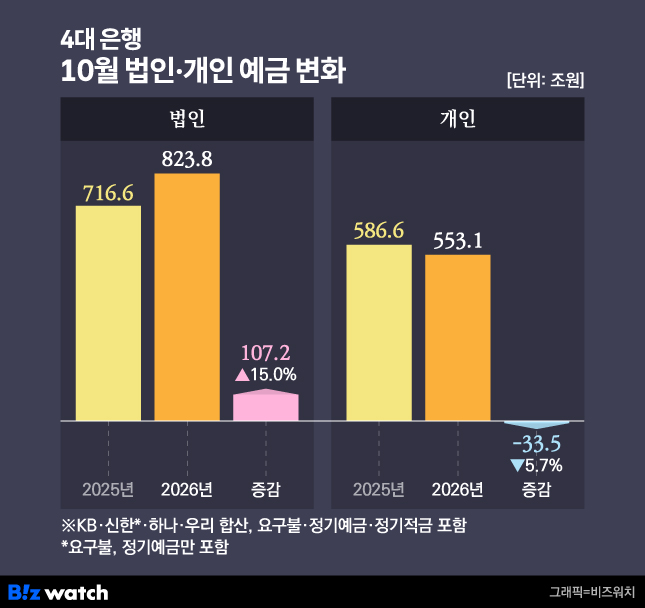 4대은행 10월 법인·개인예금 변화/그래픽=비즈워치기업예금 급증하며 은행채 발행도 확대
19일 금융권에 따르면 4대 은행의 10월 말 개인예금 잔액은 553조675억원으로 전년 동기보다 33조5700억원(5.72%) 감소했다. 반면 기업예금은 823조8256억원으로 같은 기간 107조2203억원(14.96%) 증가했다. 개인예금이 줄어든 반면 기업예금은 콘폭으로 늘어나면서 수신 자금이 기업에 집중되는 이른바 '예금의 법인화' 현상이 뚜렷해진 것이다.
상반기 증시 활황으로 개인자금이 주식시장으로 이동한 영향이 이어진 반면, 반도체 등 수출기업의 실적 개선으로 늘어난 법인자금이 은행 예금으로 유입된 영향이다. 10월 말 4대은행의 총 수신 가운데 기업예금 비중은 43.1%로 지난해 같은 기간과 비교해 2.4%포인트 증가했다.
문제는 이러한 기업예금이 개인예금보다 자금 유출입 변동성이 크다는 점이다. 기업은 배당이나 설비투자 등 자금 수요에 따라 대규모 예금을 한꺼번에 인출할 수 있다. 은행으로서는 예금이 늘더라도 언제 빠져나갈지 모르는 자금에 대비해야 해 유동성 관리 부담이 커진다.
실제 기업예금이 늘면 유동성커버리지비율(LCR) 관리에도 영향을 미친다. LCR은 향후 30일간 예상되는 순현금유출액 대비 고유동성자산을 나타내는 비율이다. 안정적 소매예금에는 5%, 비금융기업의 비영업성 예금에는 40%의 유출률이 적용된다. 기업예금이 늘면 실제 인출되지 않더라도 예금의 성격에 따라 더 많은 자금이 빠져나갈 것으로 계산돼 고유동성자산을 더 확보해야 한다.
이 같은 유동성 관리 부담에 은행들이 채권 발행을 대거 늘리고 있다. 잔존만기 30일 넘기는 은행채는 고유동성자산을 늘려 LCR을 개선할 수 있어서다. 금융투자협회에 따르면 올해 들어 지난 17일까지 은행채 순발행 규모는 56조5902억원으로 지난해 같은 기간 순발행액인 23조8150억원의 두 배를 훨쩍 뛰어넘었다.
특히 11월에는 은행채 만기 도래액이 26조7000억원에 달하는 데다 주요 반도체 기업의 대규모 배당 관련 자금 이동도 예정돼 있다. 4분기 기업 정기예금 만기까지 겹치면서 은행들이 미리 자금을 확보하려는 움직임이 커졌다는 분석이 나온다.
이경록 신영증권 연구원은 "10월 은행채 순발행만 14조7000억원으로 이례적으로 큰 규모를 기록했다"며 "대출 수요 외에도 기업예금 비중 확대에 따른 LCR 관리 부담이 구조적인 발행 증가 요인으로 작용했다"고 분석했다.
은행권 관계자 역시 "개인예금은 금리에 상대적으로 둔감하고 장기 예치되는 경향이 있지만 기업자금은 금리에 민감하고 단기적으로 운용되는 경우가 많다"며 "은행 입장에서는 기업예금 비중 확대가 유동성 관리에 긍정적이지 않다"고 설명했다.
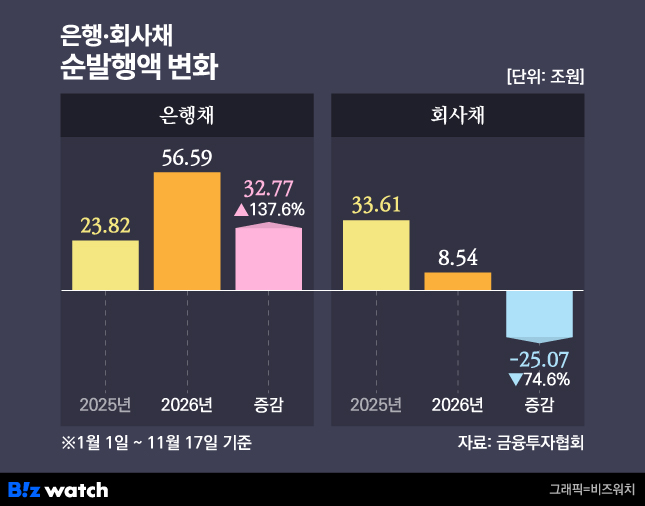 은행·회사채 순발행액 변화/그래픽=비즈워치은행채에 밀린 회사채…중견기업 자금조달 우려
은행채 발행 증가는 회사채 시장에도 부담으로 작용할 수 있다. 은행채 공급이 늘어나면 투자자들이 상대적으로 신용도가 낮거나 거래가 활발하지 않은 회사채 대신 은행채를 선택할 가능성이 높기 때문이다.
회사채 발행으로 자금을 조달하는 중견기업은 투자 수요 확보에 어려움을 겪을 수 있다. 은행채와 회사채가 투자자금을 놓고 경쟁하면서 자금조달 비용이 높아질 수 있어서다. 은행권 관계자는 "은행채 공급이 늘어나면 회사채 투자 수요가 상대적으로 줄어들 수 있어 중견기업의 자금조달에 부담으로 작용할 여지가 있다"고 말했다.
실제 올해 은행채 순발행 규모가 전년 대비 138% 증가한 반면 회사채 순발행은 75% 감소했다. 비우량 회사채 시장은 이미 위축된 상태다. 중앙그룹 등의 채무불이행 사태로 투자심리가 악화한데다, 은행대출보다 금리가 높아지는 금리 역전현상까지 나타나면서 지난 8월 이후 BBB급 공모 회사채 발행은 사실상 끊겼다.
기업들의 신용위험이 커지고 있다는 점도 부담이다. 올해 상반기 국민·신한·하나·우리·산업·기업은행 등 6개 은행의 기업신용위험평가 결과 부실 위험이 높은 B등급 기업은 1038곳으로 집계됐다. 전년 동기보다 10% 늘어난 규모다. 구조조정 대상인 C·D등급 기업도 137곳으로 나타났다.
기업의 신용위험이 커지는 상황에서 회사채 시장의 자금조달 여건까지 악화하면 상대적으로 신용도가 낮은 기업들의 부담은 더 커질 수 있다. 은행채 발행 확대가 회사채 시장의 수급 부담으로 이어질 경우 기업 자금조달 여건을 둘러싼 우려도 커질 전망이다.