 LG생활건강이 음료 자회사 해태htb 지분 매각 우선협상대상자로 메가MGC커피 오너 측 보라티알이 참여한 컨소시엄을 선정했다. /사진 제공=각 사, 생성형AI의 도움을 받아 제작한 이미지입니다
메가MGC커피 오너 측이 LG생활건강의 음료 자회사인 해태htb 인수에 한발 다가섰다. 가맹점 원부자재 공급을 중심으로 성장한 메가커피 사업에 음료 제조 기반을 연결할 수 있다는 점에서 주목된다. 다만 해태htb 매출의 절반가량이 LG생건 계열사와의 거래에서 나오는 만큼, 매각 후에도 기존 물량과 공급 조건을 안정적으로 유지할 수 있느냐가 인수 성패를 가를 전망이다.
18일 금융감독원 전자공시시스템에 따르면 보라티알은 자사가 참여한 컨소시엄이 17일 매각 주관사 삼정KPMG로부터 해태htb 지분 100% 인수 우선협상대상자 선정 통보를 받았다고 공시했다. LG생건도 "선정 사실을 확인했지만 본계약은 아니며 거래금액 등 구체적인 조건은 결정되지 않았다"고 밝혔다. 업계에서 거론되는 거래 규모는 3000억원 안팎이다.
LG생건의 이번 매각 추진은 주력인 화장품 사업에 역량을 집중하고 음료 부문의 경영 효율성을 높이려는 행보로 풀이된다. 올해 3분기 화장품 부문은 109억원의 영업손실을 냈고, 음료 부문 영업이익도 503억원으로 전년 동기 대비 19.9% 줄었다. 해태htb 역시 지난해 102억원의 영업손실을 내며 적자로 돌아서면서 사업 재편 대상에 올랐다.
인수에 나선 보라티알은 메가커피 오너인 김대영 회장이 지분 43.37%를 보유한 코스닥 상장사다. 김 회장은 자신이 최대주주인 우윤을 통해 메가커피 운영사 엠지씨글로벌 지분 100%를 보유하고 있다.
상품매출 94%…커질수록 얇아지는 '유통 마진'메가커피가 제조 기능 확보에 나선 배경에는 상품 공급에 치우친 수익 구조가 있다. 엠지씨글로벌의 지난해 매출은 6469억원으로 전년보다 30.4% 증가했다. 이 가운데 94.0%인 6082억원이 상품매출이었다. 가맹점에 원부자재 등을 공급하는 사업이 매출 대부분을 차지하는 구조다. 제품매출은 277억원으로 40.5% 늘었지만 전체 매출에서 차지하는 비중은 4% 수준에 그쳤다.
외형 성장에 비해 이익 증가 폭은 작았다. 지난해 영업이익은 1114억원으로 전년 대비 3.5% 늘어나는 데 그쳤고, 영업이익률은 21.7%에서 17.2%로 4.5%p 하락했다. 매출원가율이 59.3%에서 63.6%로 높아진 데다 광고선전비도 188억원에서 323억원으로 71.3% 증가해 수익성에 부담을 줬다.
상품 공급 중심의 사업에서는 매입 원가와 공급가격의 차이가 수익성을 좌우하는 주요 요인이다. 원가 상승분을 가맹점 공급가격에 충분히 반영하기 어려운 구조인 만큼 해태htb에서 원부자재 일부를 직접 생산하면 외부 조달 비중을 낮추고 마진을 방어할 여지가 생긴다.
유통 업계 관계자는 "저가 커피 시장은 가맹점 수가 늘어도 본사가 공급가를 올리기 어려워 마진율 방어에 한계가 뚜렷하다"며 "결국 제조사를 직접 품어 유통 마진을 제조 마진으로 전환하려는 시도"라고 설명했다.
매출 45.9%는 '코카콜라 몫'…공급 유지가 관건인수 측이 면밀히 따져봐야 할 대목은 계열 매출 의존도다. 해태htb 감사보고서에 따르면 지난해 코카콜라음료 매출은 1719억원으로 전체 매출의 45.9%를 차지했다. LG생건 본사와 LG H&H USA 등 다른 계열사까지 합치면 계열 매출 비중은 53.3%에 이른다.
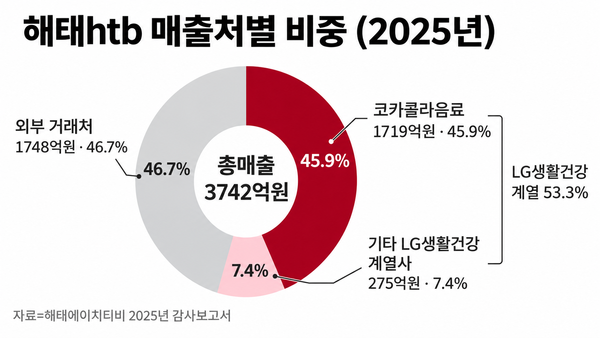 해태에이치티비 매출처별 비중 /챗GPT의 도움을 받아 시각화하고 기자가 최종 검토·확인해 제작한 그래픽입니다. 그래픽에 포함된 데이터와 내용은 기자가 직접 취재한 결과물입니다.
코카콜라음료는 이번 매각 대상에서 제외돼, 거래가 마무리되면 해태htb의 최대 고객은 계열사에서 외부 거래처로 바뀐다. 다만 코카콜라음료 입장에서도 연간 1700억원대 위탁생산(OEM) 물량을 단기간에 다른 공장으로 돌리기 쉽지 않아 매각 후 일정 기간 최소 물량을 보장하는 계약이 붙을 가능성이 크다.
유예기간 동안 유지되는 물량과 공급가격 조건에 따라 인수 후 매출과 수익성이 달라질 수 있다. 코카콜라음료가 보유한 일부 브랜드의 지식재산권(IP)과 제조법, 국내외 판매권을 해태htb에 넘기는 방안도 거래 조건에 포함된 것으로 알려졌다. 권리 이전 범위 역시 사업성을 가를 변수다.
업계 관계자는 "초기 계약 기간에는 기존 거래 물량이 완충 역할을 해줄 것"이라면서도 "코카콜라 물량 보장 기간과 브랜드 IP 이전 범위가 중요한 협상 기준이 될 것"이라고 말했다.
코카콜라 의존도를 낮추고 빈자리를 채울 카드로는 메가커피 물량이 먼저 꼽힌다. 해태htb는 과채음료와 생수 설비를 갖췄고 메가커피는 주스·에이드를 주력 메뉴로 판매한다. 해태htb의 올해 3분기 누적 가동률은 평창 45.4%, 철원 35.6%에 그쳐 추가 물량을 소화할 여력도 충분하다.
보라티알이 보유한 1900여개 거래처도 활용할 수 있다. 보라티알은 100% 자회사 씨21을 통해 리테일·호레카·도매·온라인 등 채널별 영업조직을 운영하고 이 가운데 300여개 거래처와는 자체 물류망으로 직접 거래한다. 신유통 채널 매출 비중이 9.7%에 그치는 해태htb로서는 음료 판로를 보완할 통로가 될 수 있다.