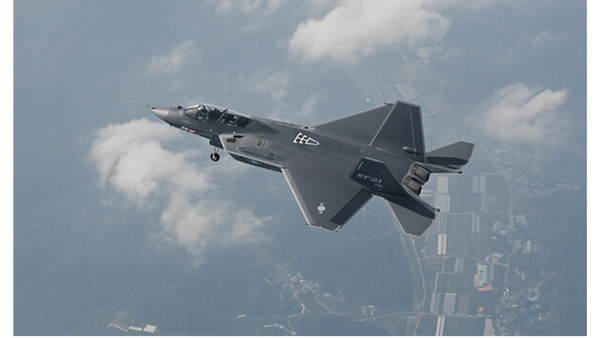
 KF-21 전투기. [KAI]대신증권은 20일 한국항공우주(KAI)에 대해 국내외 전투기와 헬기 생산 물량이 늘어나면서 생산시설 가동률이 한계에 가까운 수준에 도달했다고 평가했다. KF-21과 FA-50의 추가 수출이 성사되면 실적 전망치 상향 조정도 가능할 것으로 내다봤다. 투자의견은 ‘매수’, 목표주가는 17만3000원을 유지했다.
대신증권에 따르면 지난 18일 방문한 한국항공우주 사천 사업장의 고정익과 회전익 생산시설은 사실상 최대 생산능력에 가깝게 가동되고 있었다. 고정익 생산시설에서는 폴란드와 말레이시아, 필리핀에 공급할 FA-50 경공격기와 국내용 KF-21 전투기가 생산되고 있었다. 회전익 생산시설에서는 소형무장헬기(LAH) 생산이 주로 이뤄지고 있었다.
대신증권은 한국항공우주의 생산 규모가 10년 전과 비교해 크게 확대됐다고 평가했다.
추가 수출 가능성도 긍정적으로 봤다. KF-21은 기존 T-50과 FA-50을 도입한 국가 상당수가 관심을 보이는 것으로 파악됐다. 대신증권은 KF-21 첫 수출과 관련해 정부 예산 승인 절차만 남아 있는 것으로 분석했다. 다만 아랍에미리트(UAE)와 사우디아라비아는 KF-21 블록1·2보다 개량형 모델에 관심을 보이고 있어 중동 수출은 장기적인 관점에서 접근해야 한다고 판단했다.
생산 확대의 최대 변수는 엔진 공급이다. 코로나19 사태 이후 미국 항공우주 공급망의 회복이 지연되면서 항공기 생산 속도를 엔진 공급업체들이 따라가지 못하고 있다는 분석이다.
실제 사천 사업장에서는 항공기 동체 제작이 상당 부분 완료됐지만 엔진 조립은 지연되고 있는 것으로 파악됐다. 대신증권은 엔진 공급이 정상화되면 항공기 인도가 늘어나면서 매출 인식도 빨라질 것으로 전망했다. 국내 LAH 엔진 납품은 정상화 단계에 접어들어 올해 4분기부터 인도가 재개될 것으로 예상했다.
항공기 생산 외에 시뮬레이터와 후속 군수지원 사업도 새로운 성장 동력으로 꼽혔다. 시뮬레이터는 실제 항공기를 운용하지 않고 조종 훈련을 할 수 있도록 지원하는 장비다. 미국과 동남아시아 국가들을 중심으로 수요가 늘고 있으며 소프트웨어 기반 사업이라는 점에서 기존 완제기 판매보다 수익성이 높다는 평가다.
성과기반군수지원(PBL) 사업도 확대될 전망이다. 현재 T-50과 FA-50, 회전익 항공기의 운용 대수는 800대를 넘어섰다. 여기에 KF-21까지 추가되면 정비와 부품 공급 등 후속 군수지원 시장도 커질 것으로 예상된다. 최근 체결된 1000억원 규모의 필리핀 FA-50 PBL 계약과 유사한 추가 계약도 기대된다.
자회사 한국항공우주서비스(KAMES)의 성장세도 주목했다. 항공기 유지·보수·정비(MRO) 사업을 담당하는 KAMES의 지난해 매출은 776억원으로 전년 대비 28.3% 증가했다. 영업이익은 27억원으로 흑자 전환했다. 대신증권은 올해부터 투자 회수 단계에 진입한 것으로 평가했다.
KAMES는 사천공항과 연계해 저비용항공사(LCC)가 주로 운용하는 중소형 항공기 중심으로 정비 사업을 확대할 것으로 예상됐다. 군용기 정비 사업 역시 추가 성장 동력으로 꼽혔다.
최정환 대신증권 연구원은 “KF-21과 FA-50의 추가 수출이 성사되면 2027년 실적 추정치를 상향 조정할 필요가 있다”며 “민항기 뿐 아니라 군용기 또한 MRO를 진행하고 있었는데, 군 공항 특성 상 향후 군용기 MRO 또한 동사 성장 동력이 될 것”이라고 분석했다.