동구바이오·종근당 투자금 대비
보유 지분가치 2배 이상 급상승
대웅·녹십자·삼진제약도 성과
R&D협력에 국내 판권까지 확보
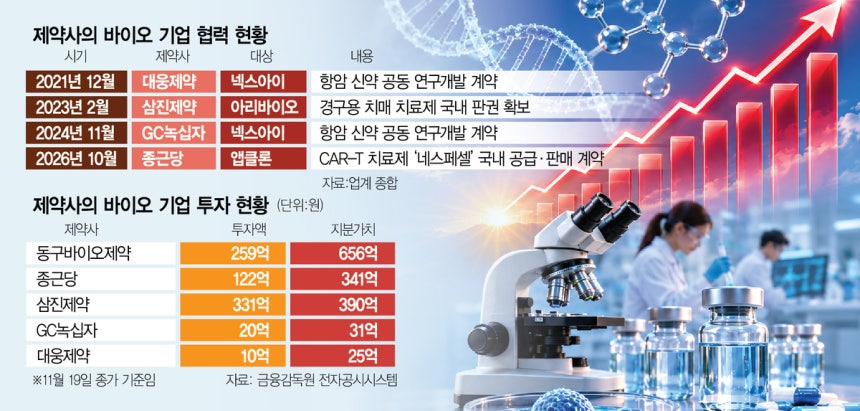 국내 제약사가 투자한 바이오 신약 개발 기업의 기업가치가 상승하면서 보유 지분에 대한 평가이익이 커지고 있다. 신성장동력 확보를 위해 단행한 전략적 투자가 공동 연구개발 등 사업적 성과뿐 아니라 본업 이익을 넘어서는 지분가치 상승으로도 이어지고 있다는 분석이 나온다.
19일 업계에 따르면 동구바이오제약(006620)은 2024년부터 올해 상반기까지 신약 개발 기업 큐리언트에 총 259억 원을 투자했다. 큐리언트 지분 12%를 보유한 최대주주(3분기 기준)로, 보유 주식(456만 3872주)의 지분가치는 19일 종가(1만 4380원) 기준 약 656억 원에 달한다. 보유 지분가치와 누적 투자금의 차액이 지난해 영업이익(92억 원)의 4배를 넘어선 것이다. 큐리언트는 최근 글로벌 위탁개발생산(CDMO) 기업 론자와 이중 페이로드 항체약물접합체(ADC) 플랫폼의 공동사업화 계약을 체결했다. 이중 페이로드 ADC는 하나의 항체에 두 가지 세포독성 약물(페이로드)을 탑재해 암세포를 공략하는 차세대 항암 치료 기술이다. 엄민용 신한투자증권 연구원은 “론자로부터 큐리언트 페이로드의 ADC 내성 극복 가치를 검증받은 것으로 론자의 제3자 기술이전도 빠르면 연내 개시될 것”이라고 설명했다.
종근당(185750) 역시 지난해 5월 신약 개발 기업 앱클론에 122억 원을 투자하며 키메라항원수용체 T세포(CAR-T) 치료제 ‘네스페셀’의 국내 판매 우선권을 확보했다. 최근에는 국내 공급·판매 본계약을 체결해 향후 품목허가를 받으면 국내 유통과 병원 대상 판매를 맡게 될 예정이다. 종근당은 올해 3분기 기준 앱클론 지분 6.81%를 보유한 2대 주주로, 보유 주식(140만 주)의 지분가치는 19일 종가(2만 4350원) 기준 약 341억 원에 달한다. 이는 투자금의 2.8배 수준이다. 앱클론은 올해 3월 매출 미달 사유를 해소하며 관리종목에서 해제된 데다 글로벌 파트너사 헨리우스가 임상 3상을 진행 중인 위암 치료제 ‘AC101’ 등의 상업화 기대감으로 기업가치를 재평가받고 있다.
대웅제약(069620)과 GC녹십자(006280)도 최근 상장한 넥스아이에 대한 전략적 투자로 기존 투자금을 웃도는 지분가치를 확보했다. 두 회사는 2021년과 2022년 넥스아이에 각각 10억 원, 20억 원을 투자했다. 넥스아이의 주가는 상장 이후 크게 하락했지만 19일 종가(4055원) 기준 두 회사의 보유 지분가치는 여전히 각각 25억 원과 31억 원에 달한다. 넥스아이는 2024년 일본 오노약품공업에 면역 항암제 후보물질을 기술 이전한 뒤 기업가치를 높였다. 대웅제약과 GC녹십자는 각각 2021년과 2024년 넥스아이와 항암 신약 공동 연구개발 계약을 체결하며 사업적 협력 관계도 구축한 바 있다.
삼진제약(005500)은 2021년부터 비상장 신약 개발 기업 아리바이오에 총 331억 원을 투자해 2대 주주에 올랐다. 최근 중국 푸싱제약의 아리바이오 투자 당시 상환전환우선주(RCPS)의 주당 전환가액(2만 7000원)을 적용하면 삼진제약의 보유 지분가치는 약 390억 원으로 추산된다. 아리바이오는 올해 5월 푸싱제약과 최대 7조 원 규모의 경구용 치매 치료제 ‘AR1001’ 글로벌 독점 판권 계약을 체결한 데 이어 425억 원 규모의 전략적 투자 계약도 맺었다. 삼진제약은 AR1001의 국내 판권을 보유하고 있다.
다만 보유 지분의 평가이익이 실현수익으로 이어지기까지는 변수가 적지 않다는 지적도 나온다. 업계의 한 관계자는 “제약사가 바이오 기업과 협력 관계 유지를 위해 보유 지분을 쉽게 매각하기 어려울 것”이라며 “신약 개발 과정에서 자금 조달에 나설 경우 추가 투자에 나설 가능성도 있다”고 설명했다.