주택담보대출 뉴스
키워드 주택담보대출 결과입니다.
-
 경제
[속보]‘대출 30조 풀린다’…금융당국, 19일 대출총량 논의
사진=뉴스1 주택담보대출을 받기 위해 ‘오픈런’과 ‘새벽 광클’까지 벌어졌던 대출난에 숨통이 트일 전망이다. 금융당국이 올해 가계부채 총량 증가율 목표치를 기존 1.5%에서 3.0%로 높여 약 30조원의 신규 대출 여력을 추가로 확보하면서 금융권과 구체적인 배분 작업에 들어가기로 했다. 16일 금융당국에 따르면 금융위원회와 금융감독원은 오는 19일 금융권 관계자들과 실무회의를 연다. 금융회사별 가계대출 총량 목표 조정 방안을 논의하기 위해서다. 이는 지난 13일 발표된 부동산 금융종합대책의 후속 조치다. 새로 확보된 30조원의 대출 여력을 어느 금융회사에 어떤 방식으로 배분할지가 주요 논의 대상이 될 전망이다. 우선 이주비·중도금·잔금대출 등 수분양자들의 대출난은 상당 부분 완화될 것으로 기대된다. 당국은 해당 대출을 개별 금융회사의 총량관리 목표에서 분리해 별도로 관리하기로 했다. 이에 따라 금융회사가 이들 대출을 취급하더라도 자체 총량 한도가 아닌 금융당국의 유보분에서 차감된다. 금융회사 입장에서는 총량관리 부담을 덜면서 관련 대출을 취급할 수 있게 됐다. 기존 아파트를 매수해 갈아타려는 실수요자의 대출난까지 해소될지도 관심이다. 이들은 최근 대출 ‘오픈런’ 수요의 상당 부분을 차지한 것으로 알려졌다. 금융당국은 최근 대출난이 은행권이 가계대출 총량 관리를 위해 자체적으로 대출 한도를 줄이면서 심화된 만큼, 금융회사별 총량 목표가 상향되면 대출 취급 여력도 다소 늘어날 것으로 보고 있다. 금융당국 관계자는 “총량관리에 소홀했던 금융회사에도 차등을 두지 않고 대출 여력을 배분하면 신규 30조원이 제대로 관리될 것이란 담보가 없다”고 말했다. 또한 “기존 아파트를 매수하려는 경우 현행 6·4·2억원 주담대 한도 제한 규제 안에서 자금 조달 계획을 세운 만큼 개개인이 필요로 하는 대출금액이 집단대출에 비해 크지 않다”며 “주담대 상환분까지 반영하면 30조원 내에서 관리 가능하다”고 설명했다.
주택담보대출금융위원회금융감독원자금 조달금융당국 -
 경제
"삼성전자보다 더 번다고?"…4대 은행원 급여 '역대 최대'
상반기 평균 급여 7150만원…전년보다 12.6% 올라 13년 만 최대폭 상승 금융위는 올해 가계부채 총량 증가율 목표치를 기존 1.5%에서 3.0%로 2배 확대하면서 주요 시중은행의 주택담보대출 공급 여력도 크게 늘어날 것으로 전망된다. 사진은 16일 서울 시내 시중은행 ATM의 모습. 연합뉴스 주요 시중은행들이 올해 상반기 사상 최대 수준의 실적을 이어가면서 직원들의 평균 급여도 큰 폭으로 오른 것으로 나타났다. 16일 금융권에 따르면 KB국민·신한·하나·우리은행 등 4대 시중은행의 올해 상반기 직원 1인당 평균 급여는 7천150만원으로 집계됐다. 각 은행이 반기보고서에 공시한 직원 1인당 평균 급여액을 단순 평균한 수치다. 비상장 특수은행인 NH농협은행은 직원 급여를 공개하지 않았다. 4대 은행의 평균 급여는 지난해 상반기 6천350만원보다 12.6% 증가했다. 상반기 기준으로는 2013년 20.9% 상승 이후 13년 만에 가장 높은 증가율이다. 성별로 보면 남성 직원의 평균 급여가 8천100만원으로 여성 직원의 6천400만원보다 26.6% 많았다. 하반기에도 상반기와 비슷한 수준의 급여를 받는다고 가정하면 올해 4대 은행 직원의 평균 연봉은 1억4천만원을 넘어설 것으로 예상된다. 은행별로는 신한은행의 1인당 평균 급여가 7천500만원으로 가장 높았다. 지난해 같은 기간보다 21.0% 늘어 증가율 역시 4대 은행 가운데 가장 컸다. 우리은행과 하나은행은 각각 7천100만원을 기록했다. 우리은행은 전년 동기 대비 14.5%, 하나은행은 4.4% 증가했다. KB국민은행은 11.3% 오른 6천900만원이었다. 은행원들의 급여 수준은 올해 반도체 수출 호조 등에 힘입어 호실적을 기록한 삼성전자보다도 높았다. 삼성전자의 상반기 직원 평균 급여는 6천300만원으로, 4대 은행 평균보다 850만원 적었다. 다만 자사주 주가 상승 등의 영향으로 올해 급여가 크게 늘어난 SK하이닉스의 평균 급여 1억4천400만원에는 미치지 못했다. 희망퇴직자 가운데서는 10억원 안팎의 보수를 받은 직원들도 나왔다. 하나은행은 올해 상반기 관리자직에서 퇴직한 5명에게 각각 11억원 안팎의 보수를 지급했다고 공시했다. 이들의 급여와 상여는 각각 3천만원 안팎이었지만 퇴직소득은 모두 10억원을 넘었다. 신한은행 역시 지점장과 부서장대우 직급에서 퇴직한 4명에게 1인당 9억8천400만∼10억5천500만원을 지급했다. 이 가운데 특별퇴직금은 5억원 안팎이었다. 우리은행에서는 부장대우 직급의 희망퇴직자 5명이 각각 9억4천500만∼10억4천만원을 받았다. KB국민은행도 희망퇴직자 5명의 보수가 모두 9억원대를 기록했다. 금융지주 직원들의 평균 급여는 은행보다 한층 높았다. 올해 상반기 KB·신한·하나·우리·NH농협 등 5대 금융지주의 직원 1인당 평균 급여는 1억80만원으로 집계됐다. 지난해 상반기 9천440만원보다 약 6.8% 증가한 수준이다. 5대 금융지주의 상반기 평균 급여가 1억원을 넘어선 것은 2019년 우리금융지주가 재출범한 이후 처음이다. 금융지주는 계열사의 컨트롤타워 역할을 맡아 상대적으로 직원 수가 적고 고위직급 비중이 높다는 점 등이 평균 급여 수준에 영향을 미친 것으로 풀이된다. 성별 평균 급여는 남성이 1억760만원, 여성이 8천80만원으로 남성이 33.2% 높았다. 회사별로는 KB금융의 1인당 평균 급여가 1억2천100만원으로 가장 많았다. 다만 KB금융은 상반기 급여에 지난해 특별 보로금이 포함돼 있어 이를 제외할 경우 약 1억200만원이라고 공시했다. 우리금융은 1억1천만원, 하나금융은 1억600만원으로 모두 1억원을 넘어섰다. 신한금융은 9천700만원으로 1억원에 근접했고, NH농협금융은 7천만원으로 5대 금융지주 가운데 가장 낮았다.
반도체 수출 호조SK하이닉스주택담보대출KB국민은행반도체 수출 -
 경제
수도권 6억 아파트를 1억대로?…집값 25%만 내고 사는 ‘파격 주택’ 나온다
서울 아파트 전경, 연합뉴스 목돈 없이도 새 아파트 열쇠를 쥘 수 있는 길이 열린다. 분양가의 4분의 1만 먼저 내고 입주한 뒤 나머지를 수십 년에 걸쳐 채워가는 방식이다. 16일 국토교통부에 따르면 정부는 최근 발표한 ‘주택 신속공급 방안’에서 공공분양 물량 일부를 지분적립형으로 공급하는 방침을 확정했다. 이르면 올해 4분기 공공분양 예정 단지부터 일반분양과 지분적립형을 병행 공급한다. 적용 단지와 공급 물량, 자산 요건 등 세부 내용은 10월 중 발표된다. 지분적립형은 분양 시점에 지분 25%만 먼저 취득하고 나머지를 20~30년에 걸쳐 단계적으로 사들이는 구조다. 5년마다 20%씩 세 차례, 마지막에 15%를 추가 취득하는 방식으로 지분을 완성한다. 초기 자금 부담을 대폭 낮추는 게 핵심이다. 수치로 따지면 효과가 뚜렷하다. 현재 규제지역 공공분양 전용면적 55㎡의 평균 분양가는 6억3000만원이다. 주택담보대출비율(LTV) 40%를 적용하면 자기자금으로 3억7800만원을 마련해야 한다. 지분적립형으로 25%만 먼저 취득하면 초기 분양대금은 1억5750만원으로 줄어든다. 실제 부담액은 정부가 선정하는 단지와 최초 취득 지분 비율에 따라 달라진다. 4분기 수도권 공공분양 예정 단지들이 후보군이다. 국토부가 지난해 공개한 계획 기준으로 10월에는 경기 평택고덕국제화계획 Ab37(603가구), 오산세교2 A-11(399가구), 시흥거모 S-1(300가구), 남양주왕숙 A-17(379가구), 의정부법조타운 S3(544가구), 안산신길2 A-6(252가구)·B-1(382가구), 광교 A17(600가구), 인천 영종 A62(802가구) 등이 분양될 예정이다. 11월에는 시흥거모 A4(340가구)와 병점복합타운 주복1(780가구), 12월에는 시흥거모 A10(301가구), 구리갈매역세권 A-3(287가구), 안산신길2 A-1·3(335가구)이 계획돼 있다. 사업 추진 상황에 따라 일정이 바뀔 수 있다. 수원광교 A17은 전체 600가구 중 전용 60㎡ 이하 240가구가 경기도·경기주택도시공사(GH)의 지분적립형으로 이미 별도 계획돼 있다. 정부는 지분적립형과 함께 ‘수익공유형’도 함께 도입한다. 주택기금이 구입자금 일부를 지원하고 향후 처분 시 수익을 나누는 방식으로, LTV를 최대 70%까지 적용한다. 앞으로 공급하는 공공분양의 약 15%를 두 유형으로 채울 방침이다. 이번 방안에는 주거 지원 대상을 넓히는 내용도 담겼다. 저소득층 중심이던 공공임대를 다양한 소득계층으로 확대하는 ‘보편형 공공임대주택’ 신설, 20년 이상 운영하는 민간 장기임대주택 육성, 세입자 전세금을 안정화기구에 맡겨 반환 위험을 줄이는 ‘전월세 안심신탁’ 도입 등이 포함됐다.
서울 아파트주택담보대출국토교통부연합뉴스아파트 -
 경제
태릉·과천 한번 기다려볼까…구축 묶고 신축 푼다는 데
더스쿠프 마켓분석 8·13 주택 공급 대책 분석 2편 금융위, '부동산 금융 종합 대책' 가계대출 증가율 1.5%→3% 중도금·잔금대출 총량서 별도 관리 PF보증 2.2배 늘려 공급자금 확대 관건은 2029년 실제 착공 여부 서울 태릉CC나 경기 과천경마장에 들어선다는 새 아파트는 이번에야말로 한번 기다려볼 만할까. 정부가 태릉·과천 2곳을 콕 집어 2029년 착공 목표를 내놓은 데 이어, 새 아파트의 중도금·잔금대출에도 숨통을 틔워주겠다고 발표했다. 기존주택 매입 대출은 계속 관리하면서, '새집'에 입주하는데 필요한 대출에는 다른 잣대를 적용하겠다는 것이다. 관건은 2029년 실제 착공이 가능한지 여부다. 서울 노원구 태릉CC의 모습. [사진 | 뉴시스] 금융위원회가 13일 발표한 '부동산 시장 안정을 위한 금융 종합대책'에서 눈에 띄는 변화는 가계대출 총량관리 방식이다. 금융위는 올해 금융권 가계부채 증가율을 당초 1.5%에서 3% 수준으로 높이기로 했다. 주택공급 촉진과 청년·실수요자 지원 필요성을 고려했다는 설명이다. ■ 신축 주담대 숨통= 특히 재건축·재개발 사업장의 이주비 대출과 신축 입주단지의 중도금·잔금대출 등 '주택공급 관련 주택담보대출'은 금융사의 가계대출 총량관리 목표에서 별도로 관리하기로 했다. 쉽게 말해 같은 주담대라도 신축 아파트와 구축 아파트를 나눠서 보겠다는 얘기다. 기존 아파트 매입용 주담대는 가계대출 총량관리 아래 두되, 신축 입주에 필요한 중도금과 잔금대출은 총량과 별도로 관리한다. 물론 새 아파트를 사면 대출을 마음껏 받을 수 있다는 뜻은 아니다. 개인에게 적용하는 담보인정비율(LTV)·총부채상환비율(DSR)과 주담대 한도 등 대출규제는 그대로 유지된다. 다만, 은행 등이 총량 목표를 맞추기 위해 신축 중도금·잔금대출까지 함께 조여야 했던 부담을 덜 수 있다는 점이 지금과 다르다. 이를 주택공급 계획과 연결해보자. 정부가 장담한 대로 2029년에 태릉CC나 과천경마장 부지가 착공에 들어가 주택이 계획대로 공급될 경우, 이들 아파트의 중도금대출‧잔금대출은 가계대출 총량과 별도로 관리될 것이라는 뜻이 된다. 기존 구축 아파트를 사려던 수요가 일부 신축 입주 대기 수요로 전환될 가능성을 생각해볼 수 있는 대목이다. ■ PF 보증 등 공급 돈줄도 확대= 여기에 더해 집을 지어 공급하는 사업자의 돈줄도 넓힌다. 정부는 부동산 프로젝트파이낸싱(PF) 보증 공급과 자금지원 규모를 현재 26조3000억원에서 47조8000억원+알파(α)로 확대한다고 발표했다. 정상 PF 사업장에 대한 보증은 직전 3년간 연평균 13조1000억원에서 향후 3년간 연평균 28조7000억원으로 약 2.2배 늘린다. 특히 착공 예정 물량이 가장 적은 2027년에는 33조원을 집중 공급하기로 했다. 결국 아파트를 지을 때는 PF 돈줄을 넓히고, 분양받은 뒤에는 중도금대출, 입주할 때는 잔금대출의 숨통을 틔워, 집을 짓는 단계부터 입주자가 열쇠를 받아 들어가는 순간까지 신규 공급에 필요한 돈이 막히지 않도록 하겠다는 것이다. 이에 따라 매수 대기 중인 무주택자의 셈법도 좀 더 복잡해졌다. 입지가 좋은 신규 공급을 기다리고 있던 수요자라면 기존 아파트를 서둘러 매입하기보다 태릉이나 과천 같은 공급계획을 지켜볼 유인이 하나 더 생겼기 때문이다. [자료 | 금융위원회, 사진 | 뉴시스, 그래픽 | 챗GPT] ■ 녹록치 않은 부지 확보= 하지만 돈의 물꼬를 튼다고 아파트가 저절로 생기는 건 아니다. PF 자금을 아무리 공급하고 중도금·잔금대출의 숨통을 틔워도 집을 땅을 확보하고 공사를 시작하는 것이 중요하다. 실제 태릉·과천에서 2029년 첫 삽을 뜰 수 있을지 여부가 대책의 실효성을 가늠할 시험대가 될 전망이다. 현실은 정부의 장담만큼 쉽지 않다. 당장 이날 서울시가 "그린벨트 해제는 원칙적으로 수용하기 어렵다"면서 "대책이 서울시와 충분한 사전협의 없이 발표됐다"고 유감을 표시했다. 노원구도 입장문을 통해 주택공급에 맞춘 교통대책이 필요하고, 개발도 고밀 개발이 아닌 저층 주거지 조성이 필요하다는 입장을 밝혔다. 과천 경마장 개발 역시 지방세수 감소를 우려하는 과천시와 교통난을 걱정하는 지역사회의 반발을 넘어서야 한다. 태릉과 과천의 신축을 기다릴 이유가 하나 늘어나기는 했다, 관건은 정부가 그 기다림보다 빨리 새집을 지을 수 있느냐다. 조봄 더스쿠프 기자 spring@thescoop.co.kr
가계대출 총량관리그린벨트 해제실수요자 지원부동산 시장주택담보대출 -
 정치
"새벽 6시 대출 오픈런, 10분 만에 소진"… 나경원, 李정권에 "선착순 배급 사회냐"
나경원 국민의힘 의원. 뉴시스 제공. 국민의힘 "은행 대출이 새벽 선착순 배급품 됐나"… 李정부 가계대출 총량규제 전면 재검토 촉구 정부의 가계부채 총량 관리 여파로 은행권 대출 한도가 빠르게 소진되며 주택담보대출과 잔금 대출을 받기 위한 '선착순 오픈런'이 벌어지자, 여권이 "자본주의 금융을 북한식 선착순 배급소로 전락시켰다"고 강하게 비판하며 총량규제 전면 재검토를 촉구하고 나섰습니다. ■ 나경원 "신용점수 950점도 대출 난민… 이것이 이재명식 '빚'의 혁명인가" 나경원 국민의힘 의원 페이스북 갈무리 나경원 국민의힘 의원은 12일 자신의 페이스북을 통해 최근 벌어지고 있는 금융 현장의 혼란을 조목조목 짚었습니다. 나 의원은 "새벽 6시 인터넷은행 주택담보대출 오픈런, 10분 만에 하루 한도 소진. 은행 대출이 새벽 선착순 배급품이 됐다"며 "신용점수 950점의 1등급 고신용자도 대출 난민이 되는 기형적 금융시장"이라고 직격했습니다. 이어 "정부가 올해 가계대출 증가율을 1.5%로 묶은 행정편의식 관치금융의 결과"라며 "차주의 신용과 상환 능력으로 판단해야 할 금융을 은행별 숫자 할당으로 바꿔 놓았다. 총량을 채운 은행이 문을 닫으면 고신용자가 2금융권으로 밀려나고 중·저신용자는 더 위험한 금융으로 내몰린다"고 지적했습니다. 특히 나 의원은 이재명 대통령 관련 금융 의혹을 끌어와 공세 수위를 끌어올렸습니다. 나 의원은 "이 대통령은 이찬진 금감원장으로부터 5억 원씩 마음대로 빌려 쓰고, 자신의 29억 원 아파트 매수자에게는 십수억 원씩 근저당 꼼수 대출이 버젓이 이루어진다"며 "자신들은 사금고 네트워크 특권을 누리면서 국민은 대출규제로 삶을 옥죈다. 권력자들을 위한 '끼리끼리 금융'"이라고 일갈했습니다. 그러면서 "가계부채 관리는 필요하지만 관리와 배급은 다르다"며 "이미 집을 계약하고 잔금을 준비하는 무주택 실수요자, 청년·신혼부부, 전세 만기를 앞둔 국민의 빗장을 풀어 숨통을 틔워줘야 한다. 국가주도의 대출 배급 사회가 되어서는 안 된다"고 강조했습니다. ■ 박성훈 수석대변인 "손가락 빠르기가 대출 결정… 땜질 처방 중단하라" 국민의힘 지도부 차원의 공식 비판도 이어졌습니다. 박성훈 수석대변인은 이날 논평을 내고 "대한민국 금융의 기본 원칙이 무너지고 있다"고 탄식했습니다. 박 수석대변인은 "대출받는 사람의 소득과 상환 능력, 신용도가 아니라 '오전 6시 땡 치자마자 얼마나 손가락을 빨리 움직였는가'가 대출 여부를 결정하는 기괴한 세상이 열렸다"며 "자본주의 금융 시장을 북한의 '선착순 배급소'로 전락시킨 주범은 이재명 정부의 행정 편의적인 가계대출 총량규제"라고 꼬집었습니다. 이어 "정밀한 건전성 관리와 핀셋 정책을 펼칠 역량이 없으니 무대포로 대출 수도꼭지를 잠가버린 것"이라며 "아무런 죄가 없는 정상적인 금융소비자와 무주택 서민들이 이재명 정부의 거칠고 몰상식한 정책 비용을 오롯이 떠안고 있다. 이 대통령과 금융당국은 땜질식 예외 처방과 행정편의주의적 총량규제를 전면 재검토하라"고 촉구했습니다.
이재명 대통령가계부채 관리청년·신혼부부이재명 정부주택담보대출 -
 경제
“오전 6시 되자마자 마감”…6억→3억 주담대, ‘새벽 5시 오픈런’ 벌어진 이유 [일상톡톡 플러스]
수도권 주택구입자금 6억→3억…은행권 대출창구 잇단 축소 카뱅도 하루 접수량 제한…새벽 5시부터 ‘대출 자리’ 경쟁 39억 거래된 디에이치방배…은행권 잔금대출 3000억 공급 새벽 5시. 카카오뱅크 주택담보대출 신청을 기다리는 사람들이 앱 앞에 줄을 선다. 접수는 오전 6시에 열린다. 공식 마감은 오후 11시지만 의미가 없다. 최근엔 접수 시작 1분 안에 하루 한도가 소진되는 날도 나온다. 서울 시내 아파트 모습. 은행권이 가계대출 총량 관리에 들어가면서 주택담보대출을 받으려는 차주들의 대출 창구 찾기가 갈수록 어려워지고 있다. 연합뉴스 카카오뱅크는 하루 접수량을 제한한다. 접수 물량이 차면 원하는 날짜의 서류 접수가 조기에 끝날 수 있다고 안내한다. ‘주담대 오픈런’이라는 말이 여기서 나온다. 예전에는 어느 은행 금리가 싼지 따졌다. 지금은 대출을 받을 수 있는 창구부터 찾는다. ◆6월 은행 대출 7.6조 늘었다 은행들이 문을 좁히는 배경에는 다시 불어난 가계대출이 있다. 한국은행이 발표한 ‘2026년 6월 금융시장 동향’에 따르면 지난 6월 예금은행 가계대출 잔액은 한 달 새 7조6000억원 늘었다. 2024년 8월 이후 1년 10개월 만에 가장 큰 증가폭이다. 5월 증가액 6조9000억원보다 7000억원 많다. 은행권 주택담보대출 증가액도 5월 3조2000억원에서 6월 4조3000억원으로 커졌다. 대출 수요가 꺾이지 않자 은행들은 자체 한도를 낮추기 시작했다. KB국민은행은 지난달 10일부터 수도권과 규제지역의 주택구입자금 대출 최대한도를 기존 6억원에서 3억원으로 축소했다. 비규제지역도 최대 3억원을 적용했다. 25억원을 넘는 주택은 기존 최대 2억원 한도가 유지된다. 이주비·중도금·잔금 등 집단대출은 이번 제한에서 제외됐다. 우리은행은 같은 달 16일부터 영업점별 주택 관련 대출 한도를 월 30억원에서 10억원으로 낮췄다. 주택담보대출과 전세자금대출을 모두 포함한 한도다. SC제일은행의 조치는 더 진행됐다. 15일부터 비대면 주담대 접수와 모기지신용보험(MCI) 신규 가입을 제한하더니, 20일부터는 전 영업점에서 일반 주담대 신규 접수를 사실상 중단했다. 잔금일 기준 10월 말 실행분까지다. 지역본부별로 배정된 한도가 소진되면 접수를 멈추고, 기존 대출 상환으로 여력이 생기면 다시 받는 방식이다. 시중은행의 ‘마지노선’으로 불리던 SC마저 문을 닫으면서 실수요자들의 선택지는 더 좁아졌다. ◆새벽 5시부터 시작되는 ‘자리 싸움’ 그 틈으로 인터넷은행에 시선이 쏠린다. 카카오뱅크 주담대는 오전 6시부터 신청할 수 있다. 하루 접수량이 정해져 있는 게 문제다. 카카오뱅크는 구체적인 일일 한도를 공개하지 않는다. 공식 상품안내에는 “1일 접수량을 제한하고 있다”며 서류 접수가 조기에 마감될 수 있다고만 안내한다. 은행 측은 하루 배정 물량 자체를 줄이지는 않았다는 입장이다. 그런데도 접수 시작 후 10분, 심하면 1분 만에 마감되는 상황이 이어지고 있다. 온라인 커뮤니티에는 빨리 접속하는 요령을 공유하는 글까지 올라온다. 상품상 주담대 한도는 최대 10억원이다. 실제 적용 한도는 지역과 주택가격, 대출 목적에 따라 크게 달라진다. 수도권·규제지역 주택구입 목적 대출은 최대 6억원이다. 주택가격이 15억원을 초과하고 25억원 이하이면 최대 4억원, 25억원을 넘으면 최대 2억원이다. 인터넷은행도 대출 규제에서 자유롭지 않다. 시중은행이 자체 총량 관리에 들어가면서 아직 신청 창구가 열려 있는 곳으로 차주들이 몰린다. 금리 몇십bp를 비교하기 전에 당장 필요한 날짜에 대출을 받을 수 있는지부터 확인해야 하는 상황이다. ◆22억 분양했는데 39억, 잔금 앞둔 3064가구 긴장감이 가장 높은 곳은 입주일이 다가오는 신축 아파트다. 매매계약과 달리 잔금 날짜를 미루기 어려워, 대출 여건이 바뀌면 자금 계획 전체가 꼬일 수 있다. 오는 9월 입주가 예정된 서울 서초구 ‘디에이치방배’가 대표적이다. 총 3064가구 대단지다. 이 단지 전용 84㎡의 최고 분양가는 22억4450만원이었다. 이후 가격은 크게 뛰었다. 전용 84.98㎡ 입주권은 지난 7월 16일 17층이 39억3000만원에 거래됐다. 분양 당시보다 시장가격이 크게 올랐다고 해서 잔금 마련까지 쉬워지는 건 아니다. 실제 대출 가능액은 LTV·DSR 규제와 주택가격, 소득, 기존 부채, 은행별 심사 기준에 따라 달라진다. 디에이치방배의 잔금대출 기준을 둘러싸고 시장이 민감하게 반응하자 금융당국이 직접 해명에 나섰다. 금융위원회는 지난달 말 담보가치를 시세가 아닌 최초 분양가로 산정하도록 특정 단지에 지침을 내린 사실은 없다고 밝혔다. 하반기 입주단지 상황을 토대로 향후 집단대출 관리 방향을 검토하고 있다는 설명이었다. ◆은행권, 3000억 잔금대출 공급으로 물꼬 이후 상황은 빠르게 움직였다. 금융위원회는 지난달 28일 은행권 여신 담당 임원들을 소집해 하반기 입주 예정 약 7만가구에 잔금대출을 원활히 공급해달라고 요청했다. 이달 들어 신한은행에 이어 KB국민은행, 하나은행이 디에이치방배에 각각 1000억원씩, 총 3000억원 규모의 잔금대출 한도를 배정했다. 우리은행과 NH농협은행도 비슷한 규모 공급을 검토하고 있다. 은행별로 대출 한도 산정 기준은 갈린다. 신한은행은 분양가의 60%와 감정가의 50% 가운데 낮은 금액을 한도로 정했다. 이 단지 전용 84㎡ 기준으로는 분양가의 60%인 약 13억원이 사실상의 한도가 된다. KB국민은행과 하나은행은 감정가 중심 산정을 검토 중이며 최종 기준은 확정하지 않았다. 서울의 아파트 단지와 스마트폰을 이용한 주택담보대출 신청 모습을 표현한 이미지. 은행권의 대출 총량 관리가 강화되면서 비대면 대출 창구에 신청 수요가 몰리고 있다. ChatGPT 생성 이미지 잔금대출을 가계대출 총량 관리에서 별도로 취급하는 방안도 하반기 부동산 금융 대책에 포함될 가능성이 거론되지만, 아직 최종 확정된 내용은 없다. 새벽부터 대출 신청 버튼을 눌러야 하는 풍경 뒤에는 은행 창구 하나하나가 좁아진 사정이 있다. 서울의 대출 시장에서는 지금 얼마에 빌릴지보다 빌릴 수 있는지가 먼저다.
주택담보대출KB국민은행신축 아파트금융위원회대출 규제 -
 경제
'대출 2억 전부인데'…서울 25억 초과 아파트 거래 봇물
서울 25억 초과 아파트 올해 3069건 거래 [연합뉴스 자료사진] 서울에서 25억 원이 넘는 초고가 아파트 거래가 올해 들어 3천 건 넘게 이뤄진 것으로 나타났습니다. 주택담보대출 한도가 최대 2억 원으로 제한된 상황에서도 자기자본 여력이 큰 수요자를 중심으로 고가주택 거래가 꾸준히 이어지는 모습입니다. 특히 25억 원 초과 아파트 거래의 약 80%가 강남·서초·송파구 등 이른바 강남3구에 집중된 것으로 나타났습니다. 10일 국토교통부 실거래가 공개시스템에 따르면 올해 1월부터 지난 7일까지 서울에서 거래된 아파트 가운데 거래가격이 25억 원을 초과한 거래는 3천69건으로 집계됐습니다. 해제 신고된 거래는 제외했습니다. 같은 기간 서울 전체 유효 아파트 거래 4만3천928건 가운데 약 7%가 25억 원 초과 거래였습니다. 가격대가 높아질수록 거래량은 줄었지만 수십억 원대 거래도 적지 않았습니다. 30억 원 초과 거래는 1천912건, 40억 원 초과 거래는 715건이었습니다. 50억 원 이상 거래도 347건에 달했고, 100억 원을 넘는 거래도 20건이나 있었습니다. 25억 초과 거래 77.6%가 강남3구 고가 아파트 거래는 강남3구에 집중됐습니다. 25억 원 초과 거래 3천69건 가운데 강남구가 897건으로 가장 많았습니다. 송파구가 840건, 서초구가 644건으로 뒤를 이었습니다. 강남3구 거래를 합치면 2천381건으로 전체의 77.6%에 달합니다. 서울에서 25억 원이 넘는 아파트 10채 가운데 약 8채가 강남3구에서 거래된 셈입니다. 강남3구 다음으로는 용산구가 228건으로 많았고, 영등포구 118건, 양천구 101건, 성동구 58건, 마포구 55건, 강동구 54건 등이 뒤를 이었습니다. 50억 원 이상으로 기준을 높이면 강남 쏠림은 더욱 심해졌습니다. 올해 서울에서 거래된 50억 원 이상 아파트 347건 가운데 강남구가 173건, 서초구가 134건, 송파구가 9건이었습니다. 강남3구에서만 316건이 거래돼 전체의 약 91%를 차지했습니다. 대출 최대 2억인데…250억 아파트도 거래 25억 원 초과 아파트 거래가 눈에 띄는 이유는 강화된 대출 규제 때문입니다. 현재 수도권·규제지역에서 주택구입 목적 주택담보대출은 주택가격에 따라 한도가 차등 적용됩니다. 15억 원 이하 주택은 최대 6억 원, 15억 원 초과~25억 원 이하 주택은 최대 4억 원이며, 25억 원을 초과하면 주담대 한도가 최대 2억 원으로 줄어듭니다. 25억 원짜리 아파트를 사더라도 주담대로 조달할 수 있는 금액은 최대 2억 원에 그치는 셈입니다. 실제 대출 가능 금액은 총부채원리금상환비율(DSR) 등 차주의 조건에 따라 더 줄어들 수 있습니다. 50억 원이나 100억 원을 넘는 아파트라고 해서 주택가격에 비례해 대출 한도가 늘어나는 것도 아닙니다. 그런데도 초고가 아파트 거래가 이어지는 것은 대출 의존도가 낮고 자기자본 동원력이 큰 수요자가 시장을 주도하고 있기 때문이라는 분석입니다. 실제로 올해 서울에서 가장 높은 가격에 거래된 아파트는 용산구 한남동 ‘나인원한남’입니다. 전용면적 273㎡가 지난 6월 250억 원에 거래됐습니다. 강남구 청담동 ‘에테르노청담’ 전용 231㎡도 지난 5월 218억 원에 손바뀜했습니다. 이밖에 나인원한남 전용 244㎡가 156억5천만 원, 성동구 성수동1가 ‘아크로서울포레스트’ 전용 206㎡가 140억 원, 서초구 반포동 ‘래미안원베일리’ 전용 168㎡가 130억 원에 각각 거래됐습니다. 세제개편안에 고가주택 시장은 변수 다만 앞으로도 초고가 아파트 거래가 지금처럼 이어질지는 변수입니다. 정부가 발표한 세제개편안에 따라 고가주택을 중심으로 세 부담이 커질 가능성이 있기 때문입니다. 개편안에는 종합부동산세를 주택 수보다 가액 중심으로 전환해 고가주택에 더 높은 세율을 적용하는 방안이 담겼습니다. 1가구 1주택자라도 실제 거주하지 않는 경우 종부세 기본공제가 현행 12억 원에서 9억 원으로 줄어들고, 장기 보유에 따른 세액공제도 거주 중심으로 바뀔 예정입니다. 양도소득세 장기보유특별공제 역시 2028년부터 보유 공제를 줄이고 거주 공제를 확대해 2029년에는 보유 공제가 사라지는 방향으로 개편됩니다. 실제로 세제개편안 발표 이후 강남구 압구정동 일부 아파트에서는 수십억 원대 급매물이 등장하는 등 매물 변화도 나타나고 있습니다. 전문가들은 세 부담 확대가 일부 고가주택의 매도 압력을 높일 수 있다고 보고 있습니다. 다만 서울 핵심 지역의 희소성과 고액 자산가들의 ‘똘똘한 한 채’ 선호가 여전한 만큼, 대출과 세제 규제만으로 초고가 아파트 시장이 단기간에 크게 위축되기는 쉽지 않을 것이라는 전망도 나옵니다. 당신의 제보가 뉴스로 만들어집니다. SBS Biz는 여러분의 제보를 기다리고 있습니다. 홈페이지 = https://url.kr/9pghjn
장기보유특별공제똘똘한 한 채종합부동산세주택담보대출고가 아파트 -
 경제
30년 고정금리 주담대 준비 중인 당국… 시장 수요는 ‘글쎄’
고정금리 상품, 변동보다 금리 높아 금융 당국이 최장 30년 이상 금리 변동이 없는 장기 고정금리 주택담보대출(주담대)을 하반기에 출시할 계획이다. 금리 인상기의 부담을 덜어주겠다는 목적인데, 차주들은 금리가 조금이라도 낮은 변동형 주담대로 몰리고 있다. 10일 금융권에 따르면 금융 당국은 가계 부채 체질 개선을 위해 하반기 장기 고정금리 주담대 출시를 추진하기로 했다. 한동안 저금리 상황이 지속되면서 장기 고정금리 상품 수요가 많지 않았으나, 최근 금리 상승기에 접어들면서 정책 추진이 필요하다고 판단한 것이다. 서울 시내 한 은행 대출 창구. /연합뉴스 금융 당국 관계자는 “한동안 수요가 없었지만, 상품을 출시하면 금융 소비자 선택의 폭이 넓어질 것”이라고 했다. 현재 은행들이 취급하는 고정금리 대출은 대부분 5년 주기형이나 혼합형 상품이다. 5년 주기형은 5년마다 금리를 조정하고, 혼합형은 5년간 금리가 고정됐다가 이후 변동 금리로 전환된다. 금융 당국은 은행들과 협의해 최장 30년까지 금리가 바뀌지 않는 주담대를 출시할 것으로 전해졌다. 금리 상승 국면에서 취약 계층의 이자 부담이 급격히 늘어나는 것을 막기 위한 것이다. 문제는 금리 인상기에도 차주(대출을 받는 사람)들이 변동금리 주담대에 몰리고 있다는 점이다. 한국은행에 따르면 지난 6월 신규 취급된 주담대 가운데 고정금리 비율은 37.7%로 전월보다 3.9%포인트(p) 하락했다. 지난해 11월 90.2%에 달했던 고정금리 비율은 8개월 연속 줄어 2014년 2월 이후 가장 낮은 수준을 기록했다. 반면 변동금리 비율은 62.3%로 확대됐다. 변동금리 상품이 많이 팔린건 금리가 낮기 때문이다. 지난 6월 고정금리 상품의 평균 금리는 연 4.53%로 변동형(4.27%)보다 0.26%p 높았다. 30년 이상 장기 고정금리 상품은 단기 상품보다 금리가 높을 것으로 보인다. 한 시중은행 관계자는 “장기 고정금리를 취급할 경우 향후 금리 변동 리스크를 감안해 금리를 기존 상품보다 높게 책정해야 한다”고 말했다.
주택담보대출금리 인상체질 개선금리 상승연합뉴스 -
 경제
주담대 막혀도 25억 아파트 척척…찐부자들 타격감 '제로' [시장톡]
25억원 초과 거래 3069건…강남3구가 77.6% 50억원 이상도 347건 손바뀜…100억원 이상 20건 사진=연합뉴스 서울에서 25억원이 넘는 고가 아파트가 올해 들어 3000건 넘게 거래된 것으로 나타났습니다. 주택담보대출 한도가 최대 2억원에 불과해 사실상 자기자본 없이는 접근하기 어려운 시장이지만 거래는 꾸준히 이어졌습니다. 25억원 초과 거래 10건 가운데 약 8건이 강남·서초·송파구에서 이뤄졌습니다. 10일 국토교통부 실거래가 공개시스템에 따르면 올해 1월부터 지난 7일까지 서울에서 거래된 아파트 가운데 거래가격이 25억원을 초과한 거래는 3069건으로 집계됐습니다. 해제 신고된 거래는 제외했습니다. 같은 기간 서울 전체 아파트 유효 거래 4만3928건의 약 7%입니다. 가격이 높을수록 거래량은 줄었지만 수십억원대 거래도 적지 않았습니다. 30억원 초과 거래는 1912건이었습니다. 40억원 초과는 715건으로 집계됐습니다. 50억원 이상 거래도 347건에 달했습니다. 100억원 이상 거래는 20건이었습니다. 현행 대출 규제를 고려하면 눈에 띄는 수치입니다. 금융위원회는 수도권·규제지역에서 주택구입목적 주담대 한도를 주택가격에 따라 차등 적용하고 있습니다. 시가 15억원 이하 주택은 최대 6억원, 15억원 초과~25억원 이하 주택은 4억원입니다. 25억원을 초과하면 주담대 한도가 최대 2억원으로 줄어듭니다. 단순 계산하면 25억원짜리 아파트를 매수하면서 받을 수 있는 주담대가 최대 2억원에 그치는 셈입니다. 실제 대출액은 총부채원리금상환비율(DSR) 등 차주별 조건에 따라 이보다 적을 수도 있습니다. 50억원이나 100억원을 넘는 아파트도 주택가격에 비례해 주담대 한도가 늘어나지 않습니다. 그럼에도 고가 아파트 거래는 강남3구(강남·서초·송파구)를 중심으로 이어졌습니다. 25억원 초과 거래 3069건 가운데 강남구가 897건으로 가장 많았습니다. 송파구가 840건, 서초구가 644건이었습니다. 세 지역을 합하면 2381건입니다. 서울 전체 25억원 초과 거래의 77.6%가 강남3구에서 이뤄진 셈입니다. 강남3구 다음은 용산구로 228건이었습니다. 영등포구 118건, 양천구 101건, 성동구 58건, 마포구 55건, 강동구 54건 등 순이었습니다. 서울에서도 고가주택 거래가 일부 지역에 집중돼 있다는 점이 수치로 확인됩니다. 사진=연합뉴스 50억원 이상으로 기준을 높이면 쏠림은 더 뚜렷해집니다. 올해 서울에서 이뤄진 50억원 이상 거래 347건 가운데 강남구가 173건, 서초구가 134건이었습니다. 송파구 9건을 더하면 강남3구에서만 316건입니다. 전체의 약 91%입니다. 거래금액도 상당합니다. 올해 신고된 거래 가운데 가격이 가장 높은 아파트는 용산구 한남동 '나인원한남'입니다. 전용면적 273㎡가 지난 6월 250억원에 거래됐습니다. 강남구 청담동 '에테르노청담' 전용 231㎡도 지난 5월 218억원에 손바뀜했습니다. 나인원한남 전용 244㎡도 지난 3월 156억5000만원에 거래됐고 성동구 성수동1가 '아크로서울포레스트' 전용 206㎡는 지난 5월 140억원에 매매됐습니다. 서초구 반포동 '래미안원베일리' 전용 168㎡는 지난 6월 130억원에 새 주인을 찾았습니다. 결국 대출 문턱을 높였다고 해서 초고가주택 거래 자체가 사라진 것은 아닙니다. 대출 의존도가 높은 수요자의 진입은 어려워졌지만 자기자본 동원력이 큰 수요자를 중심으로 고가주택 시장이 움직이고 있다는 해석입니다. 한 부동산 시장 전문가는 "초고가 부동산 시장은 '그들만의 리그'에 해당한다"며 "과거에도 그랬지만 대출 규제가 시행된 이후엔 시장 문턱이 더욱 높아진 상황"이라고 평가했습니다. 다만 최근 정부가 발표한 세제개편안으로 가격과 매물 등 초고가 시장이 영향을 받을 가능성은 커졌습니다. 개편안은 종부세를 주택 수보다 가액 중심으로 전환해 고가주택에 더 높은 세율을 적용합니다. 1가구 1주택자도 실제 거주하지 않는 경우 종부세 기본공제가 현행 12억원에서 9억원으로 줄고 장기 보유에 따른 세액공제도 거주 중심으로 바뀝니다. 양도세 장기보유특별공제 역시 2028년부터 보유공제를 줄이고 거주공제를 확대해 2029년에는 보유공제가 사라집니다. 세 부담 확대로 일부 집을 처분하려는 수요도 나오고 있습니다. 네이버 부동산과 현지 부동산 공인중개업소 등에 따르면 강남구 압구정동 일부 아파트에서는 세제개편안 발표 이후 수십억원에 달하는 급매물이 나오고 있습니다. 일부 시장의 변화는 나타날 수 있겠지만 서울 핵심지, 즉 '똘똘한 한 채' 트렌드에는 크게 변화가 없을 것이라는 게 전문가들의 중론입니다.
장기보유특별공제똘똘한 한 채주택담보대출부동산 시장고가 아파트 -
 정치
2030 민심 이탈 '위험 수위'…李대통령, '청년 챙기기' 총력
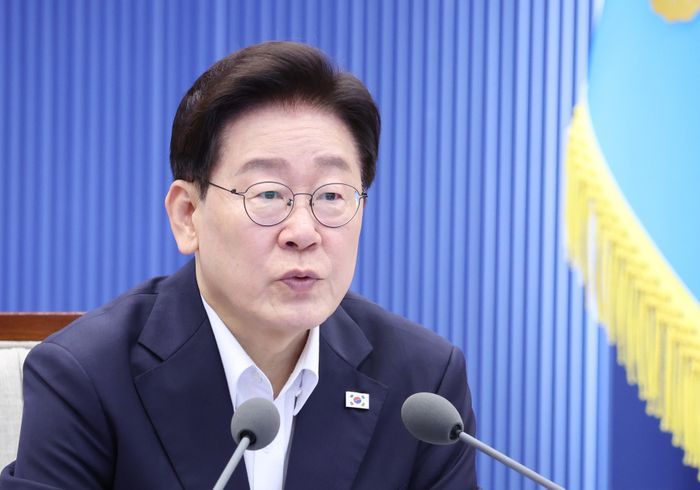
2030 지지율, 30%대…'빨간불' 李, '결혼 페널티' 22개 손질 예고 주거 문제·자산 형성 등에 주력 靑 "체감도 높이는 데 집중할 것" 이재명 대통령이 6일 청와대에서 열린 수석보좌관회의에서 발언하고 있다. ⓒ뉴시스 [데일리안 = 송오미 기자] 이재명 대통령이 '청년 문제' 해결을 위해 팔을 걷어붙이고 나섰다. 취업·주거·결혼·출산 등 청년층이 직면한 구조적 문제를 직접 챙기며 관련 정책의 실행력을 높이는 데 주력하는 모습이다. 최근 국정 지지율 하락 국면에서 특히 2030세대의 민심 이탈이 심상치 않다는 판단에 따른 행보로 풀이된다. 청와대는 양질의 일자리 창출과 자산 형성 기회 확대, 주거 문제 해결 등을 통해 청년층의 정책 체감도를 대폭 끌어올리겠다는 방침이다. 9일 정치권에 따르면, 이 대통령은 지난 8일 엑스(X·옛 트위터)에 글을 올려 "우리 청년들이 국가의 정책 때문에 결혼을 망설이는 일은 결코 없어야 한다. 결혼이 부담이 아닌 희망찬 새 출발이 될 수 있도록 정부의 책임을 다하겠다"며 '결혼 페널티'로 꼽히는 22개 개선 과제를 점검하겠다고 밝혔다. 이 대통령은 "결혼으로 인해 겪을 수 있는 제도상 불이익을 면밀히 조사해 보고할 것을 지시했다"며 "그 과정에서 대출, 청약, 세제와 같이 주거와 자산 형성에 직접 영향을 미치는 22개 과제가 우선 제안됐다"고 말했다. 이 대통령이 소개한 '청년 목소리로 찾은 결혼 페널티 22개' 과제는 △대딤돌 내 집 마련 소득요건 완화 △버팀목 전세자금 대출 소득요건 완화 △보금자리론 소득요건 완화 △전세사기 피해자 대상 주택 대출 소득요건 완화 △생애 최초 주택 구입 자금 대출 신청 대상 확대 △신생아 특례대출 신청 대산 확대 △신생아 특례대출 맞벌이 소득 기준 확대 △신혼부부 특별공급 및 주택대출 요건 확대 등이다. 앞서 이 대통령은 지난 2월 청와대에서 주재한 수석·보좌관 회의에서 기혼자가 대출과 청약 등에서 소득 기준 적용 시 불이익을 받는 이른바 '결혼 페널티'에 대해 보고를 받고 "반드시 찾아내 고쳐야 한다"며 사례를 찾아 보고해 달라고 요청한 바 있다. 이 대통령은 지난 7일 참모들과 상황 점검 회의에서 개인종합자산관리계좌(ISA)개편 방안 및 주가 누르기 방지 법안을 둘러싼 비판 여론에 대한 보고를 받고 전면 재검토를 지시한 것도 '빨간불'이 켜진 청년층 민심을 고려한 것으로 풀이된다. ISA는 이자·배당소득에 대해 비과세 혜택을 받을 수 있어 청년층과 개미 투자자들의 절세 및 자산 증식 수단으로 폭넓게 활용되는 제도다. 그러나 정부 개편안은 투자 대상을 국내로 한정한 '생산적 금융 ISA'를 신설하면서 선택권과 세제 혜택을 축소한다는 지적이 나왔다. 또 기존 ISA에 대해선 만기 연장을 제한하고 납입한도 이월을 폐지하기로 하면서 장기투자 절세 기능을 약화시켰다는 비판이 나왔다. 이 대통령은 지난 6일 수석·보좌관회의에서도 청년 정책에 대한 세밀한 집행과 적극적인 홍보를 주문했다. 이 대통령은 "청년은 지금 거의 취약계층이 돼 가고 있다"며 "국정과제 가운데 속도 높여야 할 것 중 하나가 청년 대책"이라고 밝혔다. 이어 "보편적 지원이 필요한 부분은 지원 문턱을 낮춰서 보다 많은 청년이 수혜를 받을 수 있게 하고 맞춤형 지원이 필요한 부분은 지원 체계를 두텁게 설계하는 방안을 고려해달라"고 주문했다. 이재명 대통령은 지난달 23일 부동산 정책 국민 대토론회에선 "청년과 신혼부부에 대한 특별한 보호 정책이 필요하다"며 생애최초 주택담보대출 등 실수요자를 위한 '핀셋형 지원' 필요성을 강조한 바 있다. 이처럼 이 대통령이 청년 주거와 자산 형성 관련 제도 개선에 적극적으로 나서는 배경에는, 취임 초에 비해 눈에 띄게 낮아진 2030세대의 지지율 때문이라는 분석이 나온다. 미디어토마토가 뉴스토마토 의뢰로 지난 3~4일 무선 100% ARS 방식으로 실시한 여론조사 결과에 따르면, 이 대통령 국정운영 긍정 평가는 47.7%로 나타났다. 직전 조사 대비 4.0%p 하락한 것이다. 부정 평가는 4.9%p 오른 48.5%였다. 특히 2030세대의 이탈이 두드러졌다. 20대와 30대의 경우 부정 평가가 각각 59.0%, 61.0%로 집계됐다. 20대 지지율은 지난주보다 18.8%p나 급락해 33.9%에 불과했다. 리얼미터가 에너지경제신문 의뢰로 지난달 27~31일 무선 100% ARS 방식으로 실시한 여론조사에서는 이 대통령의 국정수행 긍정 평가가 45.9%, 부정 평가가 50.5%로 조사됐다. 전주 대비 긍정 평가는 0.4%p 하락했고, 부정 평가는 1%p 상승했다. 30대에선 7.4%p 하락한 31.9%로 나타났다. 20대는 2.4%p 떨어진 30.4%였다. 두 여론조사의 자세한 내용은 중앙선거여론조사심의위원회 홈페이지 참조하면 된다. 청와대 관계자는 9일 데일리안과의 통화에서 "청년들이 미래를 설계할 수 있는 기회를 주는 게 가장 중요하다"며 "일할 수 있는 기회와 자산을 증식할 수 있는 기회를 주고, 또 가정을 꾸릴 수 있게 주거를 보장할 수 있는 방향으로 정책을 조율하고 있다"고 밝혔다. 그러면서 "청년들의 체감도를 높이는 것에 집중할 것"이라고 강조했다.
이재명 대통령부동산 정책주택담보대출2030세대내 집 마련 -
아직 공개된 뉴스가 없습니다.
새 기사가 준비되는 대로 이곳에 표시됩니다.