AI 뉴스
키워드 AI 결과입니다.
-
 경제
[속보]'美이란 충돌·금리·유가 공포' 코스피 3.99%↓… 6,500선 급락
외국인·기관 각각 2조 원 안팎 매도…개인 나홀로 2조 3천억 매수 자사주 매입 삼성전자·SK하이닉스도 4%대 하락 ▲ 2일 서울 중구 하나은행 딜링룸 전광판 [연합뉴스] 국내 증시가 미국과 이란의 군사적 충돌 격화로 대폭 하락 마감했습니다. 2일 코스피는 전날 대비 273.08포인트(3.99%) 하락한 6,562.72로 거래를 마쳤습니다. 기관과 외국인은 각각 2조 433억 원, 1조 9,093억 원어치를 순매도하며 지수를 강하게 끌어내렸습니다. 코스닥 지수 역시 전장 대비 17.27포인트(2.10%) 내린 803.98로 장을 마감했습니다. 중동발 지정학적 리스크가 직격탄이 됐습니다. 미군의 이란 군사 시설을 공습에 이란이 즉각 맞대응을 선언하는 등 중동 정세가 급격히 악화했습니다. 특히 바레인 미군 기지가 공격받았다는 외신 보도와 함께 우리 국적 선사인 장금상선 소속 유조선 2대가 피격됐다는 소식까지 전해지며 위험회피 심리가 고조됐습니다. 이에 서부텍사스산원유(WTI)가 배럴당 90달러를 넘어서고, 브렌트유도 95달러를 돌파했습니다. 인플레이션 우려로 미 국채 10년물 금리는 장중 4.8% 선을 웃돌았습니다. 미 연방공개시장위원회(FOMC)를 앞두고 연방준비제도(Fed·연준) 인사들의 매파적 발언이 더해지며 금리 인상 경계감도 짙어졌습니다. 매크로 악재에 전날 발표된 8월 반도체 수출 호조나 미국 델(DELL)의 어닝 서프라이즈 등 긍정적인 실적 지표는 사실상 무용지물이 됐습니다. 최근 자사주 매입으로 지수를 뒷받침해온 대장주 삼성전자는 4.02% 내린 25만 500원에, SK하이닉스도 4.73% 하락한 161만 3,000원에 장을 마쳤습니다. 여기에 중국 창신메모리(CXMT)가 HBM3E를 소량 생산했다는 보도도 투자심리를 얼어붙게 했습니다. 이날 코스피 시장에서 상승종목은 139개에 그쳤고, 하락종목이 735개로 5배 이상 많았습니다. 거래대금도 18조 5천억 원으로 2거래일 연속 20조를 밑돌았습니다.
트럼프부동산대책인공지능AI반도체 -
 경제
“T+1은 시장 주춧돌 교체”…외국인 시차·환전이 최대 과제
개인 자금 활용도 높아지지만 미수·반대매매도 빨라져 외국인도 방향엔 공감…“시차·환전 고려한 로드맵 필요” 금융투자협회가 2일 서울 여의도 금융투자협회 불스홀에서 ‘결제주기 단축(T+1일), 투자자들의 목소리를 듣다’를 주제로 심층 토론회를 개최했다. 국내 증권시장의 결제주기를 하루 단축하는 ‘T+1’ 전환을 놓고 국내외 투자자 모두 자금 활용도를 높일 수 있다는 데 공감대를 이뤘다. 다만 한국 시장이 글로벌 증시보다 먼저 열리는 만큼 외국인 투자자의 환전·결제 시간이 촉박해질 수 있고, 거래소부터 증권사·수탁은행까지 시장 참여자가 동시에 시스템과 업무 관행을 바꿔야 한다는 지적이 나왔다. 금융투자협회는 2일 서울 여의도 금융투자협회 불스홀에서 ‘결제주기 단축(T+1일), 투자자들의 목소리를 듣다’를 주제로 심층 토론회를 열었다. 이날 토론회에는 개인투자자와 자본시장연구원, 한국거래소, 한국예탁결제원, 증권사, 외국계 보관은행 관계자 등이 참석해 T+1 전환의 기대효과와 선결 과제를 논의했다. 현재 국내 주식시장은 거래가 체결된 날로부터 2영업일 뒤 주식과 대금을 교환하는 T+2 방식을 적용한다. 투자자가 증권사를 통해 주문을 내면 거래소의 청산·차감과 예탁결제원의 증권·대금 결제를 거쳐 거래가 최종 완료된다. 박상현 NH투자증권 차장은 “투자자가 주문하면 증권사는 투자자를 대신해 거래소와 예탁결제원 등과 결제 절차를 진행한다”며 “청산과 차감은 증권사들이 서로 줄 돈과 받을 돈을 상계해 실제 지급해야 하는 금액만 결제하는 과정”이라고 설명했다. T+1이 도입되면 투자자는 주식을 매도한 다음 영업일에 대금을 인출하거나 다른 투자에 활용할 수 있다. 거래 체결부터 결제까지 발생할 수 있는 가격 변동과 결제 불이행 위험이 줄고, 증권사와 결제기관의 증거금·청산기금 부담도 낮아질 것으로 기대된다. 다만 매도대금만 하루 일찍 들어오는 것은 아니다. 주식 매수대금도 하루 먼저 결제해야 한다. 미수거래를 이용하는 투자자는 미수금 발생과 반대매매 시점이 함께 앞당겨질 수 있다. 강소현 자본시장연구원 연구위원은 “개인투자자가 별도로 시스템을 준비하거나 거래 방식을 크게 바꿀 필요는 없지만 돈이 움직이는 시점이 빨라진다는 점은 알고 있어야 한다”며 “미수 발생 시점과 반대매매 시행일이 달라지는 것이 개인투자자가 가장 크게 체감할 변화”라고 말했다. 배당 투자 일정도 확인해야 한다. 결제주기가 단축된다고 배당기준일이 자동으로 변경되는 것은 아니지만, 관련 제도 개편에 따라 배당을 받기 위해 주식을 매수해야 하는 마지막 거래일과 배당락일 등이 달라질 수 있기 때문이다. 강 연구위원은 “배당기준일과 같은 권리관계는 결제주기 단축만으로 자동 변경되는 것이 아니어서 별도의 제도 정비가 필요하다”며 “투자자는 언제까지 주식을 사야 배당을 받을 수 있는지 등을 살펴봐야 한다”고 짚었다. 외국인 투자자의 시차와 환전 문제는 T+1 전환의 주요 과제로 꼽혔다. 해외 기관투자자는 국내 주식을 거래한 뒤 매매 확인과 승인, 외환 거래, 자금 조달 등의 절차를 거친다. 결제주기가 하루 줄면 이 모든 업무를 더욱 짧은 시간 안에 마쳐야 한다. 한국 시장이 글로벌 주요 시장 가운데 이른 시간에 개장한다는 점도 부담이다. 박대만 금융투자협회 팀장은 “외국인 투자자도 자본 효율성 측면에서는 결제주기 단축에 찬성하는 입장”이라며 “T+1이라는 방향에 반대하기보다 어떤 방식과 일정으로 추진할지, 충분히 준비할 수 있을지를 명확하게 알고 싶어 한다”고 전했다. 이어 “한국은 극동아시아에 있어 글로벌 시장 가운데 가장 먼저 거래를 시작하는 특성이 있다”며 “해외 기관투자자는 현재 T+2 환경에서도 결제에 어려움을 겪는 만큼, 절차가 하루 앞당겨질 경우 이를 어떻게 해소할지 고민해야 한다”고 말했다. 결제주기 단축은 증권사 전산 시스템만 고쳐서는 시행할 수 없다. 한국거래소와 예탁결제원을 비롯해 한국은행, 증권금융, 증권사, 자산운용사, 연기금, 수탁은행 등이 시스템과 업무 관행을 동시에 바꿔야 한다. 최훈 한국거래소 부장은 “결제주기 단축은 증권사뿐 아니라 거래소와 예탁결제원, 한국은행 등 금융 인프라와 자산운용사, 연기금, 외국인 투자자까지 기존 관행을 함께 바꿔야 하는 작업”이라며 “조기 이행도 중요하지만 안정적인 개편도 중요하다”고 강조했다. 김진택 한국예탁결제원 부장은 “세계 8위 수준인 국내 증권시장의 결제주기 변경은 전 세계 투자자에게 영향을 미치는 중대한 작업”이라며 “시스템 장애가 발생하지 않도록 관계기관 협의와 테스트를 충분히 진행하고, 시행 당일 문제가 발생했을 때를 대비한 방안도 사전에 마련하겠다”고 말했다.
반도체AI인공지능네팔부동산대책 -
 경제
“김 병장님, 따블은 기본이지 말입니다”…장병들 원금 100% 얹어줘도 적금 대신 주식?
5대 은행 장병내일준비적금 3년 동안 신규 가입 32% 줄어 작년 채무조정 받은 군인 432명 서울 용산역에서 한 군인이 휴대전화를 사용하고 있다. [뉴스1] 군 장병 월급이 수년간 두 배 이상 올랐지만 대표적인 자산형성 지원상품인 ‘장병내일준비적금’ 신규 가입은 오히려 30% 넘게 감소한 것으로 나타났다. 반면 적금 잔액과 계좌당 납입액은 늘면서 가입자들은 적극적으로 목돈 마련에 나서는 모습이다. 금융권에서는 장병들의 자산관리 수단이 주식과 가상자산 등으로 다양해진 영향도 있는 것으로 보고 있다. 금융 지식이 충분하지 않은 상태에서 고위험 투자나 대출, 불법도박 등에 노출되는 사례도 나타나면서 장병 대상 금융교육을 강화해야 한다는 지적이 나온다. 2일 뉴스1 보도에 따르면 금융감독원이 최기상 더불어민주당 의원실에 제출한 자료를 분석한 결과 KB국민·신한·하나·우리·NH농협 등 5대 은행의 장병내일준비적금 신규 가입계좌는 2022년 36만1836좌에서 지난해 24만4933좌로 32.3% 감소한 것으로 나타났다. 신규 가입계좌는 2023년 28만927좌, 2024년 25만7783좌 등으로 해마다 줄었다. 올해 상반기에는 15만9826좌가 새로 가입했다. 장병내일준비적금은 병역의무 이행자가 복무 기간 급여를 적립해 전역 후 목돈을 마련하도록 지원하는 정책금융상품이다. 정부가 납입액의 100%를 매칭지원금으로 지급한다. 육군 복무기간인 18개월 동안 매달 최대 55만원을 납입하면 원금 990만원에 정부 매칭지원금 990만원과 이자를 더해 약 2019만원을 받을 수 있다. 신규 가입 감소와 달리 적금에 들어있는 자금은 늘고 있다. 5대 은행의 장병내일준비적금 잔액은 2022년 7655억원에서 2023년 7611억원, 2024년 7465억원으로 감소했다가 지난해 8948억원으로 증가했다. 올해 6월 말에는 1조151억원으로 처음 1조원을 넘어섰다. 계좌당 평균 납입액도 같은 기간 약 172만원에서 253만원 수준으로 늘었다. 새로 적금에 가입하는 장병은 줄고 있지만 가입한 장병들이 넣는 돈은 많아진 셈이다. 중도해지도 크게 줄었다. 중도해지 계좌는 2022년 1만8532좌에서 지난해 4106좌로 감소했고 올해 상반기에는 2878좌로 집계됐다. 중도해지로 받지 못한 매칭지원금도 2022년 276억3754만원에서 지난해 52억5002만원으로 줄었다. 제9회 전국동시지방선거 사전투표 첫날인 지난 5월 29일 서울 종로구 삼청동주민센터에 마련된 사전투표소에서 군인들이 이동하고 있다. [연합뉴스] 만기해지 계좌는 2022년 22만6635좌에서 2023년 31만3780좌로 늘었다가 2024년 27만7703좌, 지난해 26만4866좌를 기록했다. 올해 상반기에는 10만4709좌로 집계됐다. 금융권에서는 장병들의 자산관리 방식이 과거보다 다양해진 점을 신규 가입 감소의 배경 중 하나로 보고 있다. 휴대전화 사용이 가능해지면서 적금뿐 아니라 주식과 가상자산 등으로 관심이 분산됐다는 분석이다. 올해 병사 월급은 이병 75만원, 일병 90만원, 상병 120만원, 병장 150만원이다. 소득이 늘면서 장병들이 운용할 수 있는 자금 규모도 커졌다. 문제는 충분한 금융 지식 없이 대출을 받거나 고위험 상품에 투자하고 불법도박·사금융 등에 노출되는 사례도 나타나고 있다는 점이다. 지난해 신용회복위원회를 통해 신속채무조정·사전채무조정·개인워크아웃 등 채무조정을 확정받은 군 복무자는 432명으로, 지원 금액은 102억원에 달했다. 군인을 대상으로 한 대부업체 대출도 상당한 규모다. 금감원이 금융위원회에 등록된 상위 30개 금전대부업자를 조사한 결과 지난해 말 기준 25개사가 군인 대상 대출을 취급했다. 전체 대출잔액은 444억원으로 현역병이 242억원, 장교·부사관 등 직업군인이 158억원이었다. 나머지 44억원은 군인 유형을 구분하지 않고 취급한 대출이었다.
네팔반도체AI부동산대책트럼프 -
 경제
주식 결제 이틀→하루, 관건은 '속도·안정성'
미국 이미 T+1 전환…국내 시스템·환전 등 시장 전반 개편 필요 개인·외국인 모두 자금 운용 효율성 기대…"안정적 전환 관건" 금투협, 증권 시장 결제 주기 T+1 단축 심층 토론회 개최 국내에서도 주식을 사고판 뒤 실제 돈과 주식을 주고받는 데 걸리는 시간이 하루 줄어들 전망이다. 현재 거래일로부터 2영업일 뒤 결제하는 'T+2'를 'T+1'으로 단축하는 논의가 본격화했다. 미국 등 주요 시장의 전환으로 필요성에는 공감대가 형성됐지만 외국인 투자자의 환전과 증권사·유관기관 시스템 개편 등이 실제 도입 시기를 좌우할 것으로 보인다. 2일 금융투자협회는 서울 여의도 금융투자협회 불스홀에서 '증권시장 결제주기 단축(T+1일) 심층 토론회'를 열고 결제주기 단축의 필요성과 추진 방향을 논의했다. 2일 서울 여의도 금융투자협회 불스홀에서 '증권시장 결제주기 단축(T+1일) 심층 토론회’가 진행됐다. [사진=윤희성 기자] 박용진 대통령 직속 규제합리화 부위원장은 축사를 통해 "결제주기 단축은 단순히 결제 시스템 하나를 바꾸는 문제가 아니다"며 "대한민국 자본시장의 경쟁력과 신뢰를 한 단계 높이는 과정"이라고 했다. 이날 토론회에서는 현행 결제 방식에 대한 개인투자자의 질문도 나왔다. 이동민 청년투자자는 "주식을 팔면 매도대금으로 잡혀 다른 주식을 바로 살 수 있는데 출금은 할 수 없다"며 "매도대금으로 다른 주식은 살 수 있는데 실제 결제까지 이틀이 걸리는 이유가 궁금하다"고 질문했다. 박상현 NH투자증권 팀장은 투자자의 매매 주문이 체결된 이후 증권사와 예탁결제원 등 기관 간 청산·결제 절차를 거쳐 실제 자금과 주식이 오간다고 설명했다. 그는 "주문하고 나면 청산과 차감이 이뤄져 최종적으로 주고받아야 할 금액을 확정하는 과정을 거친다"며 "매수대금과 매도대금을 서로 상계한 뒤 차액만 주고받는다고 이해하면 된다"고 말했다. 국내 증시가 T+2 체계를 유지해온 데는 기존 시장 인프라와 거래 관행이 영향을 미쳤다. 결제주기를 하루 앞당기려면 한국거래소와 예탁결제원, 증권사 등 시장 참여자들의 시스템을 함께 개편해야 한다. 외국인 투자자의 환전과 결제 계좌 배분 등 관련 절차도 손봐야 한다. 최훈 한국거래소 청산결제본부장은 "결제주기 단축을 단순한 시스템 개편으로 볼 수 있지만 거래소뿐 아니라 모든 기관이 함께 바뀌어야 한다"며 "외국인 투자자 입장에서는 환전 절차와 관련 시스템까지 변화가 필요하다"고 말했다. 미국이 T+1 전환을 서두른 배경에는 코로나19 당시 급격한 시장 변동성으로 결제 위험이 커진 점이 있었다. 반면 국내 증시는 코로나19와 최근의 급등락 장세에서도 결제가 안정적으로 이뤄져 전환의 시급성은 상대적으로 크지 않았다는 게 거래소의 설명이다. 최 본부장은 "미국의 결제주기 단축 이후 글로벌 시장에 새로운 질서가 형성됐다"며 "국내에서도 도입 필요성을 충분히 인지하고 있다"고 말했다. 외국인 투자자들도 결제주기를 앞당기는 방향에는 대체로 긍정적인 것으로 전해졌다. 백대만 금투협 팀장은 "외국계 투자자들도 자본 효율성 측면에서 결제주기가 당겨지는 데 매우 찬성하는 입장"이라며 "미국 사례에서도 투자자금의 효율성이 높아지는 결과가 나타났다"고 말했다. 다만 국내 증시는 주요 글로벌 시장보다 거래 시작 시간이 빠른 데다 해외 투자자들은 시차 안에 환전과 결제 계좌 배분 등을 마쳐야 해 T+1 전환 시 업무 부담이 커질 수 있다. 백 팀장은 "해외 기관과 투자자들은 안정적인 추진 방식과 로드맵에 관심을 보이고 있다"고 말했다. 국내 T+1 전환의 핵심은 결제주기를 하루 줄이면서도 시장 안정성을 유지하는 데 있다. 업계에서는 글로벌 시장과 보조를 맞추고 투자자금의 효율성을 높일 수 있지만 거래소부터 증권사·외국인 투자자까지 시장 전반의 시스템과 업무 절차를 바꿔야 하는 만큼 충분한 준비 기간과 단계적인 전환이 필요하다는 진단이 나온다.
부동산대책네팔지방선거중동전쟁AI -
 경제
SK이노-SKIET 합병 신고에 칼 빼드나… 금감원, ‘주주 설득 부족’ 정정 요구 검토
특별위원회·외부검토는 갖췄지만 “주주 설득 명분 부족”… 정정 요구 유력 상법 개정 이후 조직개편 심사 강화 서울 여의도 금융감독원 모습. /뉴스1 금융감독원(금감원)이 SK이노베이션과 SK아이이테크놀로지(SKIET) 간 합병 증권신고서에 대해 정정 요구를 검토하고 있다. 특별위원회 구성이나 외부 전문가 검토 등 형식적 절차는 이행했지만, 합병의 당위성과 주주가치에 미칠 영향에 대한 설득 작업이 부족했다는 점이 핵심 쟁점으로 떠올랐다. 2일 금융당국과 금융투자업계에 따르면 금감원은 최근 SK이노베이션이 제출한 SKIET 흡수합병 관련 증권 신고서를 검토하면서 이사의 주주 충실 의무 이행 여부와 주주 소통 과정 등을 면밀히 들여다보고 있다. 특히 SK그룹 차원의 사업구조 재편 과정에서 추진되는 대형 거래인 만큼, 금감원은 이번 합병건을 더욱 엄격한 잣대로 검증하고 있는 것으로 알려졌다. 금감원 관계자는 “금감원 내부에서 SK그룹의 사업 구조 개편이 이어지는 상황에서 이번 합병 건을 엄격한 사안으로 들여다보고 있다”며 “SK이노베이션과 SK아이이테크놀로지 합병 증권신고서에 대해 정정 요구 조치를 내리는 것이 금감원 내부의 확정적인 분위기”라고 말했다. 이번 심사의 배경에는 지난해 상법 개정으로 이사의 충실 의무 대상이 회사에서 회사와 주주로 확대된 데 이어 법무부가 올해 2월 발표한 ‘기업 조직개편 시 이사의 행위 규범 가이드라인’이 자리 잡고 있다. 법무부 가이드라인은 계열사 간 합병이나 포괄적 주식교환 등에서 ▲특별위원회 설치·운영 ▲독립적인 외부 전문가 검토 ▲주주에 대한 충분한 정보 제공 등을 핵심적인 고려 사항으로 제시했다. SK이노베이션과 SKIET는 합병을 앞두고 특별위원회를 구성하고 외부 전문가 검토 절차를 거쳤다. 하지만 양사는 지난 8월 26일 온라인 합병 설명회를 개최한 데 이어 오는 14일 주주간담회를 열 예정이다. 합병계약 체결과 증권신고서 제출 이후에야 본격적인 대면 주주 소통에 나선다는 점에서 소통의 시점과 방식이 논란이 되고 있다. “형식은 갖췄지만 설득은 없었다” 증권업계에서는 금감원이 ‘주주에 대한 충실한 정보 제공’ 여부를 단순한 설명회 개최나 공시 이행 같은 형식적 절차로 판단하지 않는다고 본다. 거래의 당위성과 명분을 명확히 제시하고, 이를 바탕으로 주주를 얼마나 실질적으로 설득했는지가 핵심 기준이라는 분석이다. 이상헌 iM증권 연구원은 “이번 SK이노베이션과 SKIET 합병을 위한 특별위원회 설치와 외부 전문가 검토는 이뤄졌지만, 주주들에게 합병의 명분을 충분히 설명하고 설득하는 과정은 부족했던 것으로 보인다”며 “금감원이 이 부분을 문제 삼아 정정 요구를 할 가능성이 크다”고 했다. 합병 가액을 둘러싼 주주들의 문제 제기도 적지 않다. SKIET의 합병 가액은 주당 1만4783원으로, 2021년 상장 당시 공모가 10만5000원보다 85.9% 낮다. 지난해 8월 제3자 배정 유상증자 당시 발행가인 2만8600원과 비교해도 절반 수준이다. 다만 이번 합병 가액은 회사가 임의로 정한 가격이 아니라 상장사 간 합병에 적용되는 자본시장법상 기준 주가 산식에 따라 산정됐다. 합병 가액 산정 과정에서 별도의 할인·할증도 적용되지 않았다. SK이노베이션은 합병의 필요성으로 분리막 사업의 수익성 악화와 SKIET의 자체 자금 조달 여력 한계를 들고 있다. 양사 조직과 기능을 통폐합하고 SK이노베이션의 신용도를 활용해 금융 비용을 낮추면 연간 약 600억원의 EBITDA 개선 효과를 기대할 수 있다는 설명이다. 합병 이후 2년 내 분리막 사업의 EBITDA 흑자 전환도 목표로 제시했다. 절차만으론 역부족… 금감원표 심사 기준 확산 주주들의 대응 수단에도 차이가 있다. SK이노베이션은 소규모 합병 방식으로 추진해 자사 주주에게 원칙적으로 주식매수청구권을 부여하지 않는다. 다만 발행 주식 총수의 20% 이상이 합병에 반대하면 소규모 합병 요건을 충족하지 못하게 된다. 반면 SKIET 주주는 주식매수청구권을 행사할 수 있으며 관련 매수대금이 3500억원을 넘을 경우 합병계약을 해제하거나 조건을 변경할 수 있도록 했다. 금감원이 주요 자본거래를 바라보는 잣대는 올 들어 한층 엄격해졌다. 현대지에프홀딩스와 이마트·신세계푸드 등 계열사 간 조직개편 과정에서도 금감원은 이사의 주주 충실 의무 이행 여부와 주주에 대한 정보 제공이 충분했는지를 증권신고서에서 구체적으로 설명하도록 요구했다. 한화솔루션의 대규모 유상증자에서도 조달 목적과 자금 사용 계획, 주주가치 영향 등에 대한 설명이 정정 요구의 주요 대상이 됐다. 이들 사례의 공통점은 특위 설치나 외부 전문가 검토 같은 형식적 절차만으로는 당국의 문턱을 넘기 어렵다는 점이다. 거래의 필요성과 주주가치에 미칠 영향을 구체적으로 입증하고 주주를 실질적으로 설득했는지가 금감원 심사의 핵심 잣대로 자리 잡았다는 분석이 나온다. 금감원이 정정 요구를 내리면 증권 신고서 효력이 정지되면서 합병 일정에도 변수가 생길 전망이다. SK이노베이션은 오는 14일 주주 간담회를 열어 합병 취지와 기대 효과 등을 추가로 설명할 예정이다.
코스피지방선거이재명대통령이재명AI -
 경제
스페이스X 공모주 청약 대리 금소법 적용되나, 금감원 '투자중개' 판단에 과징금 갈린다
스페이스X 공모주 청약 미배정 사태 '청약 대리' 투자중개업 vs 단순대행 관건 투자중개업 해당시 금소법 적용 가능 위반시 투자액 연동 과징금 산정, 금전제재↑ 앤트로픽 IPO 등 증권사 청약 대행에 파장 스페이스X 기업공개 관련 국내 증권 및 운용사 검사 현황/그래픽=김현정 금융감독원이 스페이스X IPO(기업공개) 공모주 청약과 관련 미래에셋증권 등에 대해 자본시장법상 '투자중개업' 적용 여부를 검토하고 있는 것으로 확인됐다. '청약의 대리'를 상법상 단순 대리가 아닌 자본시장법상 투자중개업으로 판단할 경우 금융소비자보호법까지 적용, 투자액에 연동해 과징금을 부과할 수 있다. 어떤 판단이 나오느냐에 따라 과징금 규모는 물론 오픈AI·앤트로픽 등 후속 해외 IPO 청약 대행 서비스에도 파장이 미칠 것으로 전망된다. 2일 국회 정무위원회 소속 강준현 더불어민주당 의원실에 따르면 금감원은 스페이스X IPO 청약 투자자 유형·수, 모금액, 조사 결과 등에 대한 자료 제출 요구에 "검사 결과를 처리 중이며 구체적인 검사 항목은 답변하기 어렵다"고 밝혔다. 금감원에서는 공모주 청약을 대리한 미래에셋증권과 스페이스X 관련 ETF(상장지수펀드) 허위광고 논란이 일었던 한국투자신탁운용에 대해 지난 6월 현장 검사를 진행한 후 검사 결과를 처리하고 있다. 머니투데이 취재를 종합하면 금감원이 미래에셋증권의 스페이스X 공모주 청약을 '투자중개업'으로 보고 금소법을 적용할지가 핵심 쟁점으로 꼽힌다. 자본시장법상 투자중개업은 타인의 계산으로 증권의 발행·인수에 대한 청약의 권유 등을 영업으로 하는 것이다. 스페이스X 공모주 청약 대리를 청약의 권유라고 판단하면 자본시장법, 나아가 금소법까지 적용할 수 있다. 금소법 적용 여부가 중요한 이유는 이에 따라 과징금 규모가 갈리기 때문이다. 지난해 11월 개정된 금융소비자보호 감독규정에 따르면 투자성 상품에 대해서는 투자액을 기준으로 과징금을 산정한다. 미래에셋증권을 통한 전문투자자들의 청약 모집금은 5억달러(현 환율 기준 6842억원)으로 최대 50%(3421억원)까지 과징금 부과가 가능하다. 위법성 정도, 단순 절차 위반 여부, 사후수습 노력 등에 따라 과징금은 절반으로 감경될 수 있다. 금투업계에서는 공모주 청약의 대리를 상법상 대리로 판단해야 한다는 의견도 나온다. 청약을 권유하는 것이 아닌 위임·대리 행위이기 때문에 상법을 적용해야 한다는 주장이다. 상법을 적용할 경우 위임·대리 계약 이행 과정에서의 선관주의 의무, 신의성실의 원칙 등을 따져 손해배상책임을 물을 수 있다. 다만 자본시장법이나 금소법에 비해 금전제재나 손해배상 금액 자체도 낮아질 가능성이 크다. 법조계에서는 금감원이 투자중개업을 적용해 금소법상 판매원칙까지도 살펴볼 것으로 예상한다. 법률사무소 클라비스 김현석 변호사는 사견을 전제로 "고객의 청약을 접수하고 자금을 받아서 해외 주관에 청약을 넣는 방식으로 절차가 진행됐는데 단순 대행이라기보다 자본시장법상 투자중개업에 해당될 여지가 크다"며 "고객의 주문이 유효한 청약으로 제출되지 않았거나 청약 절차를 잘못 처리한 사실이 있다면 자본시장법상 신의성실의 원칙, 업무상 주의의무 위반 등을 두고 다툴 수 있다"고 짚었다. 금감원 출신 변호사들도 금감원이 투자중개업으로 판단해 금소법상 원칙들을 적용할 것이라고 전망했다. 전문투자자에게는 금소법상 적합성·적정성 원칙, 설명의무는 적용되지 않지만 부당권유행위 금지 원칙은 적용할 수 있다. 스페이스X 공모주 청약을 위해 전문투자자로 급하게 등록하는 등 절차적인 부분도 금감원이 문제삼을 수 있다는 관측이다. 박성훈 국민의힘 의원이 금융투자협회에서 받은 자료에 따르면 올해 7월 말 기준 미래에셋증권 전문투자자는 3154명으로 지난해 말에 비해 789명(33.4%) 증가했다. 특히 스페이스X 공모주 청약이 있었던 6월에만 376명 늘었다. 금투업계에서는 금감원이 어떤 조항을 근거로 제재심의절차를 진행할지 촉각을 세우고 있다. 오픈AI, 앤트로픽 등 대형 기업들의 IPO를 앞두고 공모주 청약 대리 서비스를 할지 말지의 판단에서 중요한 고려 사항이라서다. 기존에는 단순 대행 서비스로 해왔다면 금감원 판단이 나온 후에는 투자중개업 행위에 해당돼 부당 영업에 대한 책임과 처벌이 무거워진다. 한투운용의 스페이스X 과장광고에 대해서는 서울청 금융범죄수사대의 수사도 진행되고 있다. 한투운용은 개인투자자에게 사기죄 혐의로 고소돼 혐의가 밝혀지면 형사법상 처벌을 받을 수도 있다. 이와 관련 강준현 의원은 "스페이스X 공모 미청약 사태의 본질은 투자자들과의 약속을 결과적으로 어겨 피해를 야기한 점"이라며 "감독 당국은 철저한 검사를 통해서 운용사와 판매사 등에 합당한 책임을 묻고, 해당 금융사들은 투자자들에 대한 책임을 축소하는 데 주력하지 않아야 할 것"이라고 강조했다.
관세AI지방선거이재명코스피 -
 경제
美에너지장관, 베네수엘라 도착…석유협정 마무리 수순
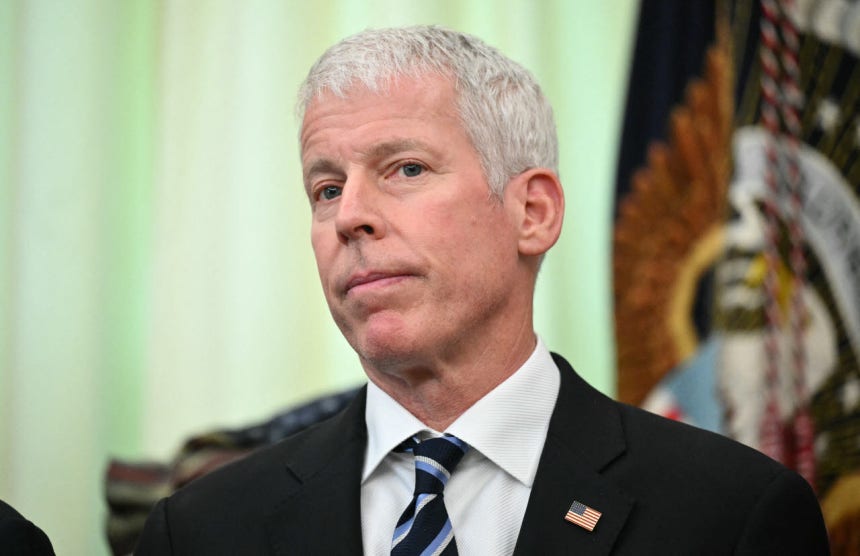
라이트 장관 "수년 내 산유량 두 배 이상 늘 것" 美 정부, NABEP 지분 35%…원유 20% 원가 매입 FP "실제론 200억배럴"…야권 "조건부터 공개하라" [이데일리 방성훈 기자] 크리스 라이트 미 에너지장관이 베네수엘라 카라카스에 도착했다. 미국이 이 나라 석유 매장량의 5분의 1을 사실상 손에 넣는 협정에 마침표를 찍기 위해서다. 크리스 라이트 미국 에너지장관. (사진=AFP) 셰브런 등 이번 주 줄줄이 서명 1일(현지시간) 로이터통신에 따르면 라이트 장관은 이날 밤 카라카스 인근 마이케티아 시몬볼리바르 국제공항에 도착했다. 그는 이 자리에서 기자들에게 “이번 계약에 따른 투자로 원유 생산이 대폭 늘면 유가에 하방 압력이 가해질 것”이라며 수년 안에 베네수엘라 산유량이 두 배 이상 늘어날 것이라고 강조했다. 라이트 장관은 도널드 트럼프 미 대통령이 추진하는 석유협정 서명식을 마무리하기 위해 베네수엘라를 방문했다. 이번 방문은 지난 1월 미군이 니콜라스 마두로 전 대통령을 붙잡아 간 뒤 두 번째다. 앞서 트럼프 대통령은 지난달 28일 베네수엘라와의 석유협정 뼈대를 공개했다. 백악관 설명자료에 따르면 미국이 뒤를 받치는 민간 석유회사 노스아메리칸블루에너지파트너스(NABEP)가 매장량 650억배럴 규모의 유전 17곳을 100년간 빌린다. 미국 전체 확인 매장량 460억배럴을 웃도는 양이다. 미 정부는 이 회사 지분 35%를 갖고, 생산된 원유의 20%를 생산원가로 사들이며 나머지 물량에도 우선매수권을 쥔다. 매장량 기준으로 NABEP는 사우디아라비아 아람코에 이은 세계 2위 민간 석유회사가 된다. 베네수엘라 의회는 이날 이 협정을 승인했다. 2일에는 미국 최대 석유기업 셰브런을 비롯해 이탈리아 에니, 인도 ONGC, 콜롬비아 지오파크 등이 잇따라 개별 계약에 서명한다. 셰브런은 세계 최대 원유 매장지인 오리노코 중유벨트에서 사업을 확대할 예정이다. 미국이 서두르는 배경에는 유가가 있다. 지난 2월 말 미국과 이스라엘의 이란 공격으로 호르무즈 해협이 막히면서 미국 휘발유값은 갤런당 4달러를 넘어섰다. 전쟁 전에는 3달러에 못 미쳤다. 11월 중간선거를 앞두고 물가 불만이 커진 상황이다. 다만 라이트 장관은 지난달 31일 호르무즈 해협을 지난 원유가 1700만배럴로 전쟁 이후 가장 많았다고 밝혔다. 야권 반발 속 美 “중·러 밀어냈다” 베네수엘라 야권은 반발하고 있다. 일부 야당 의원은 의회 거수 표결에서 기권하며 문서로 된 조건부터 확인해야 한다고 요구했다. 루이스 에밀리오 론돈 의원은 “작은 글씨에 무엇이 적혀 있는지 알아야 하고 알 권리가 있다”고 말했다. 마두로 전 대통령이 끌려간 지 여덟 달이 지나도록 민주주의가 돌아오지 않았다는 불만도 크다. 반면 호르헤 로드리게스 국회의장은 “석유가 땅속에 묻혀 있으면 누구에게 이득이냐”며 협정을 옹호했다. 미 당국자들은 이번 협정을 두고 “중국과 러시아 기업들의 영향력 아래 있던 유전을 확보하는 지정학적 기회”라고 설명했다. 이들은 NABEP를 이끄는 알레한드로 베탕쿠르가 미국과 유럽 당국의 조사를 받은 전력이 있다는 지적에 “기소된 적은 없다”며 “누구를 성인으로 추천하는 자리가 아니다. 지정학은 이상적인 것과 불완전한 것 사이의 선택인 경우가 드물다”고 일축했다. 미 당국자들은 또 이번 협정이 베네수엘라 민주주의를 되살리는 과정의 일부라고 강조하면서도 선거는 단기간에 치르기 어렵다고 인정했다. 정부와 야권의 다음 단계 대화는 이달 중순 재개된다. 중국은 반발했다. 궈자쿤 중국 외교부 대변인은 이날 “중국과 베네수엘라 간 협력은 국제법과 양국 법률의 보호를 받는다”며 “베네수엘라 내 중국의 정당한 권리와 이익은 반드시 보장돼야 한다”고 밝혔다. 그러면서 “국가 간 경제·무역 협력은 평등과 상호 호혜의 원칙을 따라야 한다”고 강조했다. 크리스 라이트 미 에너지장관이 탑승한 항공기가 1일(현지시간) 베네수엘라 라과이라주 마이케티아의 시몬볼리바르 국제공항에 착륙했다. (사진=AFP) “오히려 회복 늦출 것” 반론도 협정 자체가 비현실적이라는 비판도 거세다. 외교 전문지 포린폴리시(FP)는 이 협정을 “웃음극”이라 부르며 650억배럴이라는 추정이 회수율을 20%로 잡은 지나친 낙관이라고 지적했다. 6~8%로 보면 200억배럴이 현실적이라는 것이다. 100년 임차 역시 개발권을 25년으로 제한한 베네수엘라 법상 불가능하며, 델시 로드리게스 임시 대통령도 기간을 25년이라고 밝혔다. 로이터 칼럼니스트 론 부수는 협정이 오히려 석유산업 회복을 늦출 수 있다고 짚었다. NABEP에만 특혜를 주면 시장가로 원유를 사고팔아야 하는 셰브런 등 경쟁사가 구조적으로 불리해지는 이중 구조가 생기기 때문이다. 그는 미국이 다른 나라 석유자원을 직접 통제한 전례가 없다고도 지적했다. 현실은 아직 장밋빛과 거리가 멀다. 로이터가 선박 추적 자료를 분석한 결과 베네수엘라의 지난달 원유 수출은 하루 117만배럴로 전달과 큰 차이가 없었다. 미국으로 간 물량은 55만 3000배럴로 오히려 줄었고 셰브런이 실어낸 원유도 28만 6000배럴로 감소했다. 늘어난 곳은 인도와 유럽이었다. 산유량도 1990년대 후반 하루 300만배럴을 넘어섰다가 투자 부족과 경영 부실, 미국 제재로 무너져 최근 110만~120만배럴에 머물고 있다.
이재명대통령AI지방선거부동산코스피 -
 경제
생산적금융 하라더니, "PF 자금 빨리 공급하라"...은행권 '딜레마'
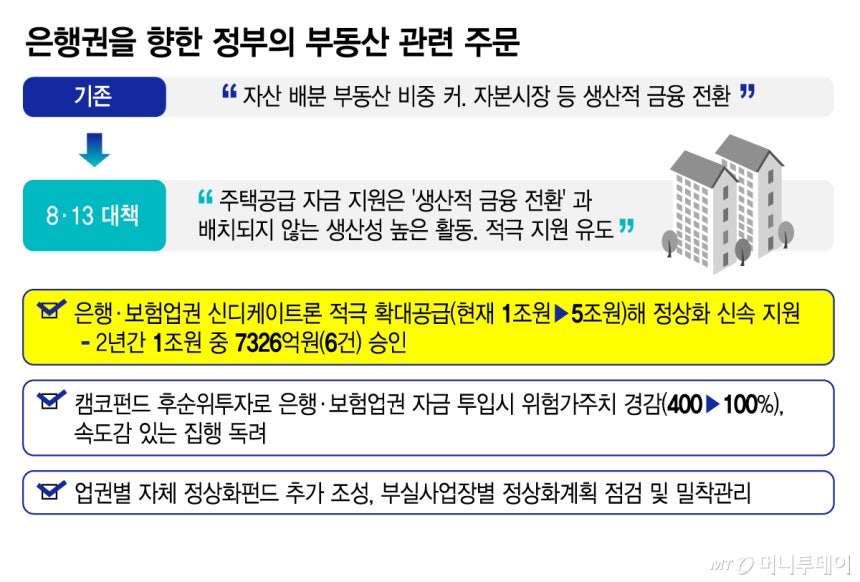
은행권을 향한 정부의 부동산 관련 주문/그래픽=김지영 정부의 '생산적 금융' 기조가 미묘하게 흔들리고 있다. 실수요자의 대출 절벽과 주택 공급 부족 문제가 부각되자 정부가 주택공급을 위한 부동산 프로젝트파이낸싱(PF)까지 '생산성 높은 활동'으로 규정하며 적극적인 자금 공급을 주문해서다. 부동산에 쏠린 자금을 첨단산업 등으로 돌리라는 주문에 맞춰 여신 포트폴리오를 조정해온 은행권에선 혼선과 당혹감이 감지된다. 1일 금융권에 따르면 금융위원회는 8·13 대책을 통해 "주택공급을 위한 PF 자금지원은 정부 기조인 '생산적 금융'과 배치되지 않는 생산성 높은 활동으로 적극 지원을 유도하겠다"고 밝혔다. 은행권에선 혼선이 일었다. 생산적 금융은 가계대출과 부동산, 임대업 등에 쏠린 자금을 첨단산업과 혁신기업 등으로 이동시키겠다는 것이 핵심인데, 정부가 주택공급 PF를 생산성이 높은 금융으로 새롭게 규정했기 때문이다. 은행들은 그간 정부 기조에 발맞춰 부동산·임대업 대출 비중을 줄이고 기업금융을 확대하는 방식으로 여신 포트폴리오를 조정해왔다. 금융위는 지난달 28일 5대 은행과 건설업계 등을 불러 '금융·건설업계 정례 간담회 킥오프회의'를 열고 기존 PF 사업장에 대한 신속한 여신 심사와 자금 집행을 독려하는 한편, PF 공급을 늘릴 아이디어를 요구한 것으로 전해졌다. 또 은행·보험업권이 2024년 조성한 PF신디케이트론에 대한 자금 승인을 빠르게 할 것을 주문했다. 당초 1조원 규모로 조성됐던 이 신디론은 2년간 6건(7326억원) 승인에 그쳤는데, 정부는 8·13 대책에서 이를 5조원 규모로 확대한다고 밝혔다. 다만 정부의 요구에도 은행권이 PF 자금 집행 속도를 높이는 데엔 한계가 있을 것으로 보인다. 실제 부동산금융 담당 부서가 기존 사업장의 대출 집행을 서두르려 해도, 승인 권한을 가진 심사·리스크 부서는 부실 가능성을 이유로 보수적인 태도를 보이는 것으로 전해졌다. PF신디론도 5대 은행이 모두 승인해야 자금 집행이 이뤄지는 만큼 빠른 실행은 기대하기 어렵단 전망도 나온다. 한 은행 관계자는 "사업성이 확실하고 분양이 잘 될 것으로 예상되는 사업장은 이미 금융회사가 들어가 있는 경우가 많다"며 "현재 자금조달이 지연되고 있는 사업장은 그만한 이유가 있는 경우가 많기 때문에 심사나 리스크 담당 부서에서는 '부실이 나면 어떻게 하느냐'를 생각할 수밖에 없다"고 말했다. 금융당국은 적극적인 자금공급 과정에서 부실이 발생하는 경우에도 금융회사 임직원의 책임 부담을 낮추기 위해 면책 방안까지 언급한 것으로 알려졌다. 그러나 징계와 대출 부실에 따른 은행의 손실은 별개의 문제란 점에서 부담은 여전하다. 이 관계자는 "사업장이 부실화돼 손실이 발생하면 결국 은행이 떠안아야 한다"며 "수백억에서 수천억원 규모의 PF가 부실화하면 충당금과 연체율, 자본비율 등에 직접 영향을 미치는 만큼 여신심사나 리스크 부서가 신중할 수밖에 없다"고 설명했다. 은행들이 정부 주문에 맞춰 당장 PF나 부동산·임대업 대출을 크게 늘리기도 쉽지 않다. 은행은 연초 업종별 여신 익스포저 한도를 미리 정해놓고 관리한다. 임대업 대출을 연간 10%만 늘리기로 했다면 중간에 해당 한도가 소진될 경우 신규 취급을 중단하는 식이다. 실제 주요 은행들은 8·13 대책 이후에도 생산적 금융의 내부 분류 기준을 별도로 변경하지 않은 것으로 파악됐다. 주택공급 부족의 원인을 금융에서 찾는 것 자체가 한계가 있다는 지적도 나온다. 서울 등 수도권 핵심 지역의 주택공급이 부족한 원인은 PF 자금 부족보다는 신규 택지 부족과 재건축·재개발 인허가, 사업성 등에 있다는 것이다. 한 은행 관계자는 "금융이 실물을 앞서갈 수는 없다"며 "금융기관이 PF를 해주지 않아 아파트 공급이 안 되는 상황은 아니다"고 했다. 반면, 정부의 정책 방향이 반드시 모순되는 것은 아니라는 시각도 있다. 기존 주택을 사고파는 과정에서 발생하는 대출과 신규 주택을 실제로 만들어내는 건설·PF 금융은 경제적 성격이 다르기 때문이다. 신규 주택 PF는 토지 매입과 공사, 고용을 유발하고 최종적으로 주택 공급을 늘린다는 점에서 생산성이 있는 금융으로 볼 수 있다는 논리다. 한 은행 관계자는 "정부가 말하는 것은 기존 구축 주택의 거래를 위한 대출은 계속 관리하되 신축 주택을 공급하는 데 필요한 금융은 충분히 공급하겠다는 의미로 볼 수 있다"며 "다만 신축 공급이 늘어나면 결국 중도금·잔금대출로 이어지기 때문에 가계대출 증가 압력이 생기는 것은 불가피하다"고 말했다. 은행권에서는 정부가 생산적 금융이라는 중장기 정책 목표와 당장의 주택공급 확대라는 단기 현안을 동시에 추진하려면 보다 명확한 교통정리가 필요하다는 목소리가 나온다. 주택공급 금융과 생산적 금융의 경계를 명확히 하고 구체적인 인정 기준까지 제시해야 정부의 정책 주문이 은행권의 실제 여신 전략 조정과 자금 집행으로 이어질 수 있다는 지적이다.
AI지방선거인공지능이재명대통령부동산 -
 경제
영업이익률 76% SK하이닉스, 진짜 리스크는 따로 있다
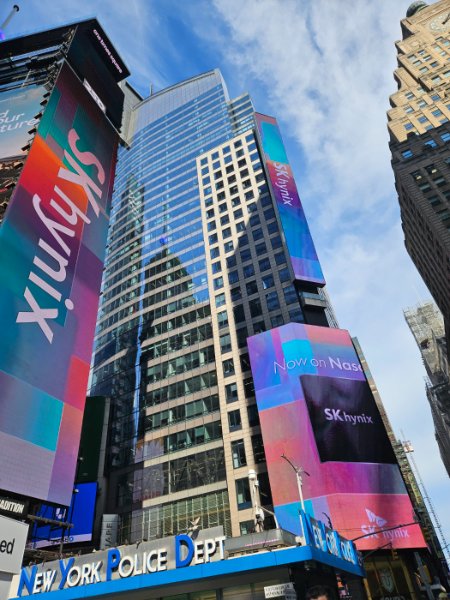
[윤지호의 투자공방] 스피노자가 ‘반도체 사이클’을 본다면? ● ROE 높다 ≠ 사업 질 높다…레버리지 영향일 수도 ● 채권·주식 발행 통한 자금 조달 비용까지 따져야 ● SK하이닉스, 재무제표 건실하지만 고객사가 문제 ● 재무 레버리지 이용하는 빅테크, 문제 생긴다면… ● 시장 분위기 좋을 때 ‘사이클 밖’을 고민해 봐야 7월 10일(현지 시간) SK하이닉스 나스닥 상장을 알리는 미국 뉴욕 전광판. 동아DB 철학자 바뤼흐 스피노자. wikipedia 철학자 바뤼흐 스피노자는 1674년 지인에게 보낸 편지에서 ‘움직이는 돌’의 비유로 자유를 설명했다. 던져진 돌이 생각할 수 있게 된다면 어떨까. 돌은 자신이 움직이고 있다는 사실은 알지만, 무엇이 자신을 움직이게 했는지는 모를 것이다. 자신이 원해서 움직이고 있다고 믿을 뿐이다. 스피노자는 인간도 크게 다르지 않다고 봤다. 우리는 자신이 무엇을 원하는지는 알지만, 왜 그런 욕망을 갖게 됐는지는 모른다. 자신의 행동이 자유로운 의지에서 나온 결과라고 믿을 뿐이다. 연장선상에서 스피노자는 ‘에티카’를 통해 본성에 따라 존재하고 행동하는 것을 ‘자유’로, 외부 원인에 의해 존재하고 행동하도록 결정되는 것을 ‘강제’라고 구분했다. 여기서 자유와 강제는 단순히 좋고 나쁨을 가르는 기준이 아니다. 중요한 것은 겉으로 드러난 움직임만 보고 원인까지 안다고 생각해서는 안 된다는 점이다. ROE 높다 ≠ 사업 질 높다…레버리지 영향일 수도 스피노자의 철학을 기업에 적용해 보면 어떨까. 숫자는 많은 것을 알려주지만 한계 또한 명확하다. 지표만으로는 성과의 원인이 기업의 본질적 경쟁력에 기인하는지 외부에 있는지 구분하기 어려운 경우도 많다. 이 문제를 잘 보여주는 지표가 자기자본이익률(ROE)이다. ROE는 주주가 맡긴 돈으로 기업이 얼마나 많은 이익을 냈는지를 알려준다. 자기자본 100을 투입해 순이익 20을 냈다면 ROE는 20%다. 일반적으로 ROE가 높을수록 좋은 기업으로 받아들여진다. 문제는 높은 ROE를 만들어낸 원인은 다양할 수 있다는 점이다. 듀퐁분석(ROE=순이익률×총자산 회전율×재무 레버리지)은 이와 같은 문제를 해소하는 분석 기법이다. 듀퐁분석은 ROE를 매출 대비 수익성을 보여주는 ‘순이익률’, 자산 활용의 효율성을 나타내는 ‘총자산 회전율’, 자기자본 대비 자산 규모를 나타내는 ‘재무 레버리지(자기자본승수)’로 해부해 기업의 ROE가 어디에서 비롯됐는지를 분석하는 기법이다. 쉽게 말해 같은 ROE라도 장사를 잘한 결과인지, 가진 자산을 효율적으로 활용한 결과인지, 아니면 부채 등 재무 레버리지를 활용한 결과인지 들여다보는 것이다. 여기서 순이익률과 총자산 회전율은 ‘사업의 수익성’을 알려준다. 그러나 ‘자금 조달’과 관련된 재무 레버리지는 성격이 다르다. 똑같은 사업을 하더라도 어느 한 회사가 남의 돈을 더 끌어다 쓰면 ROE도 높게 나타난다. 게다가 레버리지는 방향을 만들지 않으며 강도를 증폭할 뿐이다. 사업이 잘될 때는 이익을 더 크게 키우지만 상황이 돌아서면 손실 역시 확대한다. 그래서 사업의 수익성이 조금만 흔들려도 레버리지를 많이 쓴 기업과 그렇지 않은 기업의 격차는 급격하게 벌어진다. 결국 ROE가 높다는 사실만으로는 그 회사가 돈을 잘 벌고 있는지, 아니면 많은 돈을 빌린 결과인지 알 수 없다. 두 경우 모두 ROE가 높게 나오기 때문이다. 마치 물체가 날아간다는 사실만 알려줄 뿐, 스스로 움직인 것인지 누군가 던진 것인지는 알 수 없는 것과 같다. 그래서 함께 봐야 할 지표가 투하자본이익률(ROIC)이다. ROIC는 자기 돈이든 빌린 돈이든 상관없이 사업에 투입된 자본 전체를 기준으로 기업이 얼마나 많은 영업이익을 만들어냈는지를 보여주는 지표다. 쉽게 말해 ‘누구의 돈인가’보다 ‘사업에 들어간 돈을 얼마나 효율적으로 굴렸는가’를 알려준다. 스피노자의 비유를 빌리자면 ROIC는 자기 본성만으로 움직일 때의 수익률이고, ROE는 거기에 외부의 힘이 더해진 결과다. 주의할 점은 ROIC가 높다고 해서 분석을 끝마쳐서는 안 된다는 사실이다. 돈을 끌어오는 데 얼마의 비용을 치렀는지를 함께 고려해야 하기 때문이다. 회사가 사업에 쓸 돈을 구하는 방법은 크게 두 가지다. 채권을 발행해 돈을 빌리거나, 주식을 발행해 판매하는 것이다. 채권을 발행하면 이자를 내야 한다. 주식 발행은 이자가 발생하지 않지만 그렇다고 공짜는 아니다. 기존 주주는 지분이 희석된 채 위험을 감수하는 만큼 일정한 수익률을 기대하기 때문이다. 기업 입장에서는 이 기대수익률 역시 돈을 끌어오기 위해 치러야 하는 비용이다. 채권이든 주식이든 기업은 값을 치르고 돈을 조달하는 셈이다. 이때 둘을 각각의 비중에 따라 가중평균한 것이 가중평균자본비용(WACC)이다. 쉽게 말해 기업이 사업에 쓸 돈을 조달하기 위해 부담하는 평균 비용이다. 그래서 기업의 ROIC는 WACC보다 높아야 한다. 자본비용이 10%인데 투자수익률이 5%에 그친다면 사업을 키울수록 기업가치가 훼손되기 때문이다. 레버리지도 마찬가지다. 차입비용보다 높은 수익률을 낼 수 있다면 레버리지는 주주의 수익을 끌어올리는 지렛대가 된다. 하지만 반대라면 손실을 더 크게 만드는 장치로 바뀐다. SK하이닉스, 재무제표 건실하지만 고객사가 문제 서론이 길었다. 앞선 배경지식을 토대로 지금의 시장을 살펴보자. SK하이닉스는 2026년 2분기 영업이익률 76%를 기록했다. 같은 기간 TSMC의 영업이익률은 60%였다. 반도체 업계에서 수익성의 기준으로 꼽히는 회사를 15%포인트 이상 앞선 것이다. 삼성전자도 반도체 부문에서 사상 최대 이익을 냈고, 마이크론의 매출총이익률은 85%에 육박했다. 마니시 굽타 구글 딥마인드 시니어 디렉터가 7월 2일 서울 강남구 조선팰리스에서 열린 ‘구글 FOR KOREA’에서 축사를 하고 있다. 뉴스1 중요한 것은 이러한 숫자가 빚으로 만들어진 것이 아니라는 점이다. SK하이닉스의 2분기 말 현금성 자산은 88조 원이고, 차입금은 오히려 줄었다. SK하이닉스의 실적은 레버리지가 아니라 사업의 높은 수익성이 만들어낸 결과다. SK하이닉스의 ROIC는 WACC를 크게 웃돌고 있다. HBM은 실제로 잘 팔리고 있고, 가격 역시 오르고 있으며, 공급은 여전히 부족하다. 적어도 현재 반도체 기업이 돈을 잘 벌고 있다는 사실에는 의문의 여지가 없다. 그런데 시선을 한 단계 위로 올리면 이야기가 달라진다. SK하이닉스의 매출은 결국 빅테크 등의 고객사, 즉 하이퍼스케일러의 설비투자에서 나온다. SK하이닉스의 매출은 고객사의 비용인 셈이다. 문제는 하이퍼스케일러가 막대한 돈을 들여 지은 데이터센터가 앞으로 얼마의 영업이익을 만들어낼지는 아직 확정되지 않았다는 점이다. 반면 자본은 이미 투입됐고, 그중 상당 부분이 빌린 돈이라 조달 비용마저 따라붙고 있다. 아마존은 올해 2000억 달러를 설비투자에 쓸 계획이다. 영업으로 버는 돈은 여전히 많지만 그 돈이 데이터센터와 반도체로 빠져나가면서, 최근 1년간 잉여현금흐름은 1년 전의 5%에도 미치지 못하는 수준으로 줄어들었다. 모자란 만큼을 채권시장에서 가져왔는데, 지난 1년간 빌린 돈이 1000억 달러를 넘어설 정도다. 알파벳은 다른 쪽 문을 열었다. 6월 847억 달러를 주식 발행으로 조달한 것이다. 역사상 최대 규모였다. 알파벳이 마지막으로 주식을 찍은 것은 2006년이었다. 물론 두 회사 모두 자금 조달에 실패한 것은 아니다. 문제는 돈을 빌리는 비용이 높아지고 있다는 점이다. 7월 초 아마존이 250억 달러를 조달할 당시 금리 조건이 확정되고 발표된 주문액(수요)은 발행액(공급)의 1.6배 수준이었다. 올해 미국 우량 회사채의 평균 주문배수가 4배 안팎이었다는 점을 감안하면 투자자의 수요가 강했다고 보기는 어렵다. 알파벳의 경우도 마찬가지다. 전환우선주에는 연 6.25%의 배당이 붙었고, 버크셔해서웨이는 시장가보다 6.5% 낮은 가격에 들어왔다. 1270억 달러의 현금을 가진 회사가 그만한 값을 치르면서까지 주식을 찍은 것이다. 시장 분위기 좋을 때 ‘사이클 밖’ 고민해 봐야 상황을 정리하면 이렇게 볼 수 있다. SK하이닉스의 재무제표에는 레버리지가 없다. 그러나 SK하이닉스의 영업이익률 76%는, 고객사의 ROIC가 WACC를 웃돈다는 가정 위에 서 있다. 고객이 지속적으로 인공지능(AI)이나 데이터센터로 높은 수익을 내고, 그 돈으로 메모리 반도체를 사줘야 하기 때문이다. 즉 SK하이닉스엔 레버리지가 없는 것이 아니다. 한 칸 위로 올라가 있을 뿐이다. 만약 상황이 뒤집힌다면 SK하이닉스도 같은 배수로 영향을 받게 될 것이다. 코스피는 7월 동안 22% 하락했다. 이조차 마지막 거래일의 급반등이 만들어낸 결과다. 7월 30일까지 낙폭은 34%에 달했고, 그대로 월말을 맞았다면 외환위기와 글로벌 금융위기 때를 넘어 월간 기준 사상 최대 낙폭을 기록할 뻔했다. 이틀 연속 서킷브레이커가 발동했지만 마지막 거래일인 31일 17.91% 치솟은 덕분에 가까스로 이를 피할 수 있었다. 46년 만의 최대 상승률이었고, SK하이닉스는 상한가를 기록했다. 그사이 기업들의 상황이 바뀐 것은 없었다. 왜 이렇게 내렸고 올랐는지도 명확하게 분석하기 어렵다. 분명한 것은 회사의 숫자가 그대로여도 숫자를 떠받치는 조건이 하루 만에 재평가될 수 있다는 사실이다. 이 글은 지금이 고점이라거나 곧 주가가 무너진다는 전망을 하고자 쓴 것이 아니다. 반도체 기업의 주가 상승을 뒷받침하는 숫자는 진짜고, 칩에 대한 수요도 진짜다. 그래서 지금 필요한 질문은 “여기가 바닥인가”가 아니다. “이 회사의 ROIC는 어디에서 나오고 있는가” “그들이 치르는 돈의 값은 앞으로 어떻게 될 것인가” 이것을 생각해야 한다. 스피노자는 유한한 존재들은 끝없는 인과의 사슬 속에 놓여 있다고 봤다. 하나의 결과는 앞선 원인에 의해 결정되고, 그 원인 역시 그보다 앞선 또 다른 원인의 결과다. 스피노자는 우리가 사슬 밖으로 나갈 수 있다고 말하지 않았다. 대신 그 사슬을 명확하게 인식하는 것이야말로 우리가 가질 수 있는 유일한 자유라고 했다. 원인을 알게 된 사람은 여전히 같은 사슬 안에 매여 있더라도, 더는 자기가 날고 싶어서 난다고 믿지는 않는다. 시장에서도 마찬가지다. 우리는 사이클 밖으로 나갈 수 없다. 다만 지금 이 수익률이 어디에서 오고 있는지는 생각해 볼 수 있다. 그리고 그것을 물어볼 수 있는 시간은 분위기가 좋은 지금뿐이다. 사슬이 끊어진 뒤에는 묻지 않아도 알게 된다. 윤지호 ● 1967년생 ● 前 LS증권 리테일사업부 대표 ● 저서: ‘한국형 탑다운 투자 전략’ ‘주식의 시대, 투자의 자세’
관세삼성전자이재명대통령AI인공지능 -
 경제
"거둘까, 팔까"... 비거주 세 강화 '유턴'에 강남 집주인 다시 눈치싸움
비거주 1주택자 종부세 기준 원상복구 세 부담 일부 완화에도 올해보다 급증 아크로리버파크 2227만→ 3262만 원 금리인상·대출규제로 수요도 위축돼 고가주택 집주인들 경우의 수 따지는 중 1일 서울 강남구 한 부동산 공인중개업소에 매물 정보가 붙어 있다. 연합뉴스 정부가 비거주 1주택자의 종합부동산세(종부세) 기본공제액을 12억 원으로 유지하는 등 세제개편안의 수위를 낮추면서 고가주택 집주인들이 다시 경우의 수 따지기에 돌입했다. 당초 안보다는 부담이 완화됐지만 부동산세 강화 기조는 유지된 데다 금리인상, 대출규제 등 따져봐야 할 변수가 많기 때문이다. 2일 업계에 따르면 정부가 전날 국무회의에서 비거주 1주택자에 대한 종부세 기본공제액을 현행 12억 원으로, 종부세 세부담 상한을 150%로 유지키로 하는 세제개편안을 확정하면서 고가주택 집주인들은 재차 보유 시 유불리를 따지고 있다. 정부는 지난달 3일 공개한 세제개편안에서 기본공제액은 9억 원으로, 세부담 상한은 200%로 강화하려다가 여론 반발에 원복했다. 수정안은 실제 비거주 고가 1주택자의 보유세 부담을 일부 낮출 전망이다. 우병탁 신한프리미어 패스파인더 전문위원의 시뮬레이션(내년 공시가격이 올해의 절반 수준으로 오른다고 가정)에 따르면, 서초구 반포자이 전용면적 84㎡를 보유한 비거주 1주택자의 내년 보유세는 2,641만 원 수준일 것으로 예상된다. 당초 안(3,318만 원)보다 677만 원(20.4%) 감소한 수준이다. 다만 올해와 비교해 보유세가 증가하는 흐름 자체는 이어진다. 공정시장가액비율과 종부세율이 인상되는 등 수정안의 핵심 항목은 유지돼서다. 예컨대 아크로리버파크 84㎡ 비거주 1주택자는 보유세가 올해 2,227만 원에서 3,262만 원으로 46.5% 늘고, 잠실주공5단지 82㎡도 1,258만 원에서 1,928만 원으로 53.3% 증가한다. 세제개편안이 재차 수정된 만큼 강남권 공인중개소에는 집주인들의 전화가 적잖게 걸려오고 있다. 강남구의 한 공인중개사는 "세제안이 완화됐으니 호가를 조정하는 게 낫겠느냐고 묻는 문의도 받았다"고 귀띔했다. 일부 급매물은 거둬지면서 쌓여가던 매물 규모가 소폭 줄어들기도 했다. 강남구 아파트 매매 매물(아실 집계)은 지난달 3일(9,453건) 원안 발표 후 30일까지 1만1,041건으로 급증했다가, 수정안 확정날인 전날엔 1만996건으로 0.5% 감소했다. 세제안 적용을 앞둔 올해 하반기에는 집주인들의 눈치싸움이 계속될 전망이다. 세 부담에 매도를 결심한다 해도 금리인상, 대출규제로 매수자의 자금 여력이 제한돼 있는 점까지 고려해야 하기 때문이다. 이은형 대한건설정책연구원 연구위원은 "기존안은 보유세와 양도세를 모두 강화하는 게 골자"라며 "가격이 급락하긴 어렵겠으나 거래가 위축되면서 가격 변동성은 일부 억제할 수 있겠다"고 전망했다.
이재명정부AI트럼프부동산대책코스피 -
아직 공개된 뉴스가 없습니다.
새 기사가 준비되는 대로 이곳에 표시됩니다.